

20. ágúst 2026
Mánaðarskýrsla HMS ágúst 2026
Skoða skýrslu
Greining HMS bendir til þess að tækifæri séu til að gera húsnæðisstuðning markvissari. Þótt núverandi kerfi stuðli að auknu húsnæðisöryggi leigjenda dreifist stuðningurinn um mörg kerfi með ólíkar reglur og viðmið. Það getur leitt til skörunar milli úrræða og dregið úr því að opinber stuðningur beinist með markvissum hætti að þeim heimilum sem búa við mesta húsnæðisþörf eða þyngsta byrði leigukostnaðar.
Í vegvísinum eru lagðar fram fjórar tillögur sem miða að því að einfalda stuðningskerfið, tengja það betur við raunverulega byrði leigukostnaðar og bæta samspil almennra húsnæðisbóta, sérstaks húsnæðisstuðnings og almenna íbúðakerfisins. Jafnframt er lögð áhersla á að stuðningur taki í auknum mæli mið af fjárhagslegri stöðu, húsnæðisaðstæðum og þörfum heimila.
Greining HMS bendir til þess að með markvissari húsnæðisstuðningi megi draga úr útgjöldum ríkissjóðs vegna húsnæðisbóta og verja þeim fjármunum í uppbyggingu hagkvæmra íbúða fyrir tekju- og eignalág heimili, hvort sem er til leigu eða eignar.
HMS leggur til að innleidd verði skerðingarmörk innan húsnæðisbótakerfisins sem gætu lækkað útgjöld ríkisins um allt að 3 milljarða króna á ári. Það fjármagn gæti verið nýtt til uppbyggingar um 200 íbúða innan almenna íbúðakerfisins.
Jafnframt gæti aukið samspil almenna íbúðakerfisins og hlutdeildarlána skapað skýrari leið frá leigu til eignar. Leigjendur almennra íbúða gætu því átt möguleika á að eignast húsnæðið sitt með hlutdeildarlánum á meðan uppgreidd stofnframlög yrðu nýtt til að endurfjármagna uppbyggingu á nýjum leiguíbúðum innan kerfisins. Með þessari leið gæti sami opinber húsnæðisstuðningur bæði stutt við eignamyndun heimila og áframhaldandi uppbyggingu hagkvæmra leiguíbúða.
Til að ná þessum markmiðum leggur HMS fram eftirfarandi tillögur sem miða að því að gera húsnæðisstuðning til leigjenda markvissari:
Hið opinbera gegnir mikilvægu hlutverki á leigumarkaði með margvíslegum stuðningsúrræðum sem ætlað er að lækka húsnæðiskostnað heimila, auka húsnæðisöryggi og stuðla að framboði hagkvæms leiguhúsnæðis. Á undanförnum árum hafa umsvif og útgjöld þessara stuðningskerfa aukist samhliða vaxandi áskorunum á húsnæðismarkaði.
HMS fer með lykilhlutverk á þessu sviði og annast meðal annars framkvæmd húsnæðisbóta, umsýslu og eftirlit með stofnframlögum til uppbyggingar almennra íbúða, lánveitingar til uppbyggingar félagslegs og hagkvæms leiguhúsnæðis, greiningu á þróun húsnæðismarkaðarins og ráðgjöf til stjórnvalda um stefnumótun í húsnæðismálum. Í því felst jafnframt að meta hvernig opinber stuðningskerfi virka í framkvæmd og hvort þau nái þeim markmiðum sem þeim er ætlað að þjóna.
Þrátt fyrir að stuðningskerfin hafi skipt miklu máli fyrir húsnæðisöryggi leigjenda bendir greining HMS til þess að tækifæri séu til að nýta opinbera fjármuni með markvissari hætti. Stuðningurinn dreifist í dag um fleiri en eitt kerfi með ólík markmið, reglur og framkvæmd, sem getur leitt til skörunar úrræða og takmarkað heildaráhrif stuðningsins. Jafnframt hefur skapast aukin þörf fyrir heildstæða sýn á samspil stuðningskerfanna, áhrif þeirra á stöðu heimila og hvernig tryggja megi sem besta nýtingu opinbers fjármagns.
Markmið þessa vegvísis er að leggja mat á samspil húsnæðisbóta, sérstaks húsnæðisstuðnings og almenna íbúðakerfisins og setja fram tillögur um hvernig bæta megi nýtingu húsnæðisstuðnings til lengri tíma. Sérstök áhersla er lögð á að styrkja tengsl stuðningsins við raunverulega þörf, einfalda framkvæmd og stuðla að markvissari ráðstöfun opinberra fjármuna.
Þær tillögur sem settar eru fram í vegvísinum eru unnar af HMS og eru á ábyrgð stofnunarinnar. Þær byggja á greiningum, gögnum og reynslu HMS af framkvæmd húsnæðisstuðnings og eftirliti með stuðningskerfum.
Húsnæðisbætur eru mánaðarlegar greiðslur frá hinu opinbera til heimila á leigumarkaði með lágar tekjur og litlar eignir. Markmið úrræðisins er að lækka húsnæðiskostnað og styrkja húsnæðisöryggi heimila á leigumarkaði, óháð því hvers konar íbúðarhúsnæði þau búa í. Réttur heimilis til húsnæðisbóta og fjárhæð þeirra tekur mið af fjölda heimilismanna, tekjum þeirra og eignum. Fjárhæð húsnæðisbóta getur þó aldrei orðið hærri en sem nemur 75% af leigufjárhæð.
Húsnæðisbætur eru stuðningur við eftirspurnarhlið leigumarkaðar. Þær auka greiðslugetu leigjenda og leiða þannig til meiri eftirspurnar á markaðnum, ýmist með því að gera fleirum kleift að taka íbúð á leigu eða með því að gera leigjendum kleift að leigja dýrara húsnæði. Því útbreiddari sem húsnæðisbætur eru meðal leigjenda og því takmarkaðra og ósveigjanlegra sem framboð leiguhúsnæðis er, þeim mun meiri er hættan á því að stuðningurinn renni óbeint til leigusala í formi hærri leigu.
Í því samhengi er þó rétt að hafa í huga að aukinn greiðsluvilji leigjenda getur jafnframt stuðlað að auknu framboði leiguíbúða þar sem hærra leiguverð getur gert útleigu íbúðarhúsnæðis arðbærari. Aukið framboð getur þannig að hluta til vegið upp á móti þeim verðþrýstingi sem skapast af aukinni eftirspurn.
Húsnæðisbætur hafa jafnframt þann kost að leigjendur hafa frelsi til að velja hvar og í hvers konar íbúðarhúsnæði þeir kjósa að búa og geta þannig komið sér fyrir í húsnæði sem hentar þörfum þeirra. Slíkt fyrirkomulag stuðlar að félagslegri blöndun og takmarkar hættuna á því að það myndist aðskilin hverfi fyrir heimili sem eru með lágar tekjur eða í viðkvæmri stöðu.
Með húsnæðisbótum er að auki tiltölulega einfalt að tryggja að stuðningurinn beinist að þeim heimilum sem þurfa mest á stuðningi að halda. Það má meðal annars gera með því að láta bæturnar skerðast með tilliti til tekna og eigna, þannig að stuðningnum sé beint að heimilum sem hafa takmarkaða getu til að standa undir eigin húsnæðiskostnaði án stuðnings.
Hið opinbera hefur stutt við leigjendur með greiðslu bóta vegna húsaleigu í yfir 30 ár. Markmið slíkra bóta hefur verið að lækka húsnæðiskostnað tekjulágra á leigumarkaði og draga úr aðstöðumun á húsnæðismarkaði. Áður hafði húsnæðisstuðningi stjórnvalda aðallega verið beint að eigendum húsnæðis með vaxtabótum og niðurgreiddum húsnæðislánum frá hinu opinbera.
Bætur vegna húsaleigu voru fyrst innleiddar með lögum sem tóku gildi þann 1. janúar 1995, og kölluðust þær þá húsaleigubætur. Sveitarfélögum var í sjálfsvald sett hvort þau greiddu húsaleigubætur til íbúa sinna á hverju ári og félagsmálanefndir sveitarfélaga önnuðust afgreiðslu umsókna. Ríkið tók þó þátt í kostnaði við húsaleigubæturnar og endurgreiddi þeim sveitarfélögum sem greiddu húsaleigubætur 60% af útlögðum kostnaði vegna bótanna.
Húsaleigubætur voru greiddar mánaðarlega og fjárhæð þeirra réðist af leigufjárhæð, fjölda barna á framfæri umsækjanda, eignum hans og tekjum. Gerð var krafa um að umsækjandi húsnæðisbóta hefði lögheimili í hinu leigða húsnæði og að fyrir lægi þinglýstur húsaleigusamningur til að minnsta kosti 6 mánaða. Hið leigða húsnæði þurfti jafnframt að uppfylla tilteknar lágmarkskröfur, en það þurfti að vera íbúð með að lágmarki eitt svefnherbergi ásamt sér eldunaraðstöðu og sér snyrtingu eða baðaðstöðu. Þá voru húsaleigubætur ekki greiddar vegna leigu á íbúðum í eigu ríkisins, sveitarfélaga eða fyrirtækja í eigu sveitarfélaga til að koma í veg fyrir tvöfalda niðurgreiðslu húsnæðis.
Með nýjum lögum um húsaleigubætur sem tóku gildi 1. janúar árið 1998 var framkvæmd og fjármögnun bótanna alfarið færð á ábyrgð sveitarfélaganna, án aðkomu ríkisins. Öllum sveitarfélögum var jafnframt gert skylt að greiða húsaleigubætur og bæturnar voru greiddar vegna leigu á íbúðarhúsnæði óháð eignarhaldi húsnæðisins. Sveitarfélög höfðu einnig val um að greiða viðbótarstuðning við húsaleigubætur í formi sérstakra húsaleigubóta. Að öðru leyti voru skilyrði til greiðslu húsnæðisbóta áþekk því sem áður hafði verið.
Þann 1. janúar 2017 tók nýtt kerfi húsnæðisbóta við af eldra kerfi húsaleigubóta með lögum þess efnis. Markmið laganna var sem fyrr að lækka húsnæðiskostnað efnaminni leigjenda íbúðarhúsnæðis hér á landi. Með hinu nýja kerfi var umsýsla almennra húsnæðisbóta færð frá sveitarfélögunum yfir til ríkisins en á sama tíma voru lögfest ákvæði um sérstakan húsnæðisstuðning í lögum um félagsþjónustu sveitarfélaga.
Með nýjum lögum var bótafjárhæð almennra húsnæðisbóta ákvörðuð út frá fjölda heimilismanna, óháð aldri, en ekki fjölda barna eins og áður. Lágmarks tímalengd leigusamninga var jafnframt stytt úr sex mánuðum í þrjá mánuði og frá og með 1. janúar 2023 var ekki lengur gerð krafa um þinglýsingu leigusamninga heldur skráningu þeirra í Leiguskrá HMS. Bætur voru þó áfram greiddar óháð eignarhaldi leiguhúsnæðis og bótafjárhæð tók eftir sem áður mið af tekjum, eignum og leigufjárhæð umsækjanda.
Um sérstakan húsnæðisstuðning er fjallað í lögum um félagsþjónustu sveitarfélaga. Samkvæmt lögunum er sveitarfélögum skylt að veita þeim sem ekki eru á annan hátt færir um að sjá sér fyrir húsnæði sérstakan húsnæðisstuðning. Sveitarfélögin skulu veita stuðninginn í samræmi við nánari reglur sem sveitarstjórn setur á grundvelli leiðbeininga ráðherra um framkvæmd stuðningsins ásamt viðmiðunarfjárhæðum.
Samkvæmt leiðbeiningum ráðherra frá desember 2016 ber sveitarfélögum að taka ákvörðun um sérstakan húsnæðisstuðning á grundvelli heildarmats á aðstæðum umsækjanda þar sem meðal annars er lagt mat á félagslegar aðstæður hlutaðeigandi.
Við upptöku nýs fyrirkomulags við veitingu húsnæðisbóta árið 2017, þegar umsjón almennra húsnæðisbóta var færð til ríkisins en sérstakar húsnæðisbætur urðu hluti af félagsþjónustu sveitarfélaga, skapaðist óvissa meðal umsækjenda um hvenær ætti að leita til HMS og hvenær ætti að leita til sveitarfélaganna. Umsækjendum um sérstakan húsnæðisstuðning fækkaði og fjármunir voru vannýttir.
Þessir hnökrar voru kveikjan að samræðum milli HMS og tiltekinna sveitarfélaga um að leita leiða til að einfalda kerfið og ná til þeirra sem áttu rétt á stuðningnum. Í framhaldinu ákvað HMS í samstarfi við sveitarfélögin Kópavog og Skagafjörð að setja af stað tilraunaverkefni um sérstakan húsnæðisstuðning.
Tilraunaverkefnið hafði það að markmiði að einfalda ferlið við umsókn húsnæðisstuðnings með sameiginlegu umsóknarferli og greiðslum almennra húsnæðisbóta og sérstaks húsnæðisstuðnings. Verkefninu var einnig ætlað að stuðla að hagræðingu og mynda heildstæða yfirsýn yfir húsnæðisstuðning við leigjendur. Verkefnið fól í sér að HMS sæi um umsýslu sérstaks húsnæðisstuðnings fyrir sveitarfélögin Kópavog og Skagafjörð á grundvelli reglna sem hvort sveitarfélag fyrir sig hafði sett um stuðninginn.
HMS metur rétt umsækjenda til sérstakra húsnæðisbóta eingöngu á grundvelli hlutlægra viðmiða. Það kemur þó ekki í veg fyrir að sveitarfélögin geti uppfyllt skyldur sínar til að framkvæma félagslegt mat, þar sem HMS sendir þeim lista yfir umsækjendur sem uppfylla ekki hlutlægu viðmiðin. Þannig gefst sveitarfélögunum kostur á að leggja mat á hvort þörf sé á viðbótarstuðningi þrátt fyrir að hlutlæg viðmið gefi það ekki til kynna, s.s. vegna félagslegra aðstæðna.
Tilraunaverkefnið hefur reynst vel samkvæmt áfangaskýrslu HMS um tilraunaverkefnið. Viðtakendum sérstaks húsnæðisstuðnings fjölgaði umtalsvert í báðum sveitarfélögum eftir að HMS tók við umsýslu stuðningsins. Samstarf og samráð á milli HMS og sveitarfélaganna hefur gengið vel og umsækjendur hafa lýst ánægju sinni með einfaldað umsóknaferli og samþættingu stuðningskerfanna. Fleiri sveitarfélög, þar á meðal Reykjavíkurborg, hafa óskað eftir þátttöku í tilraunaverkefninu.
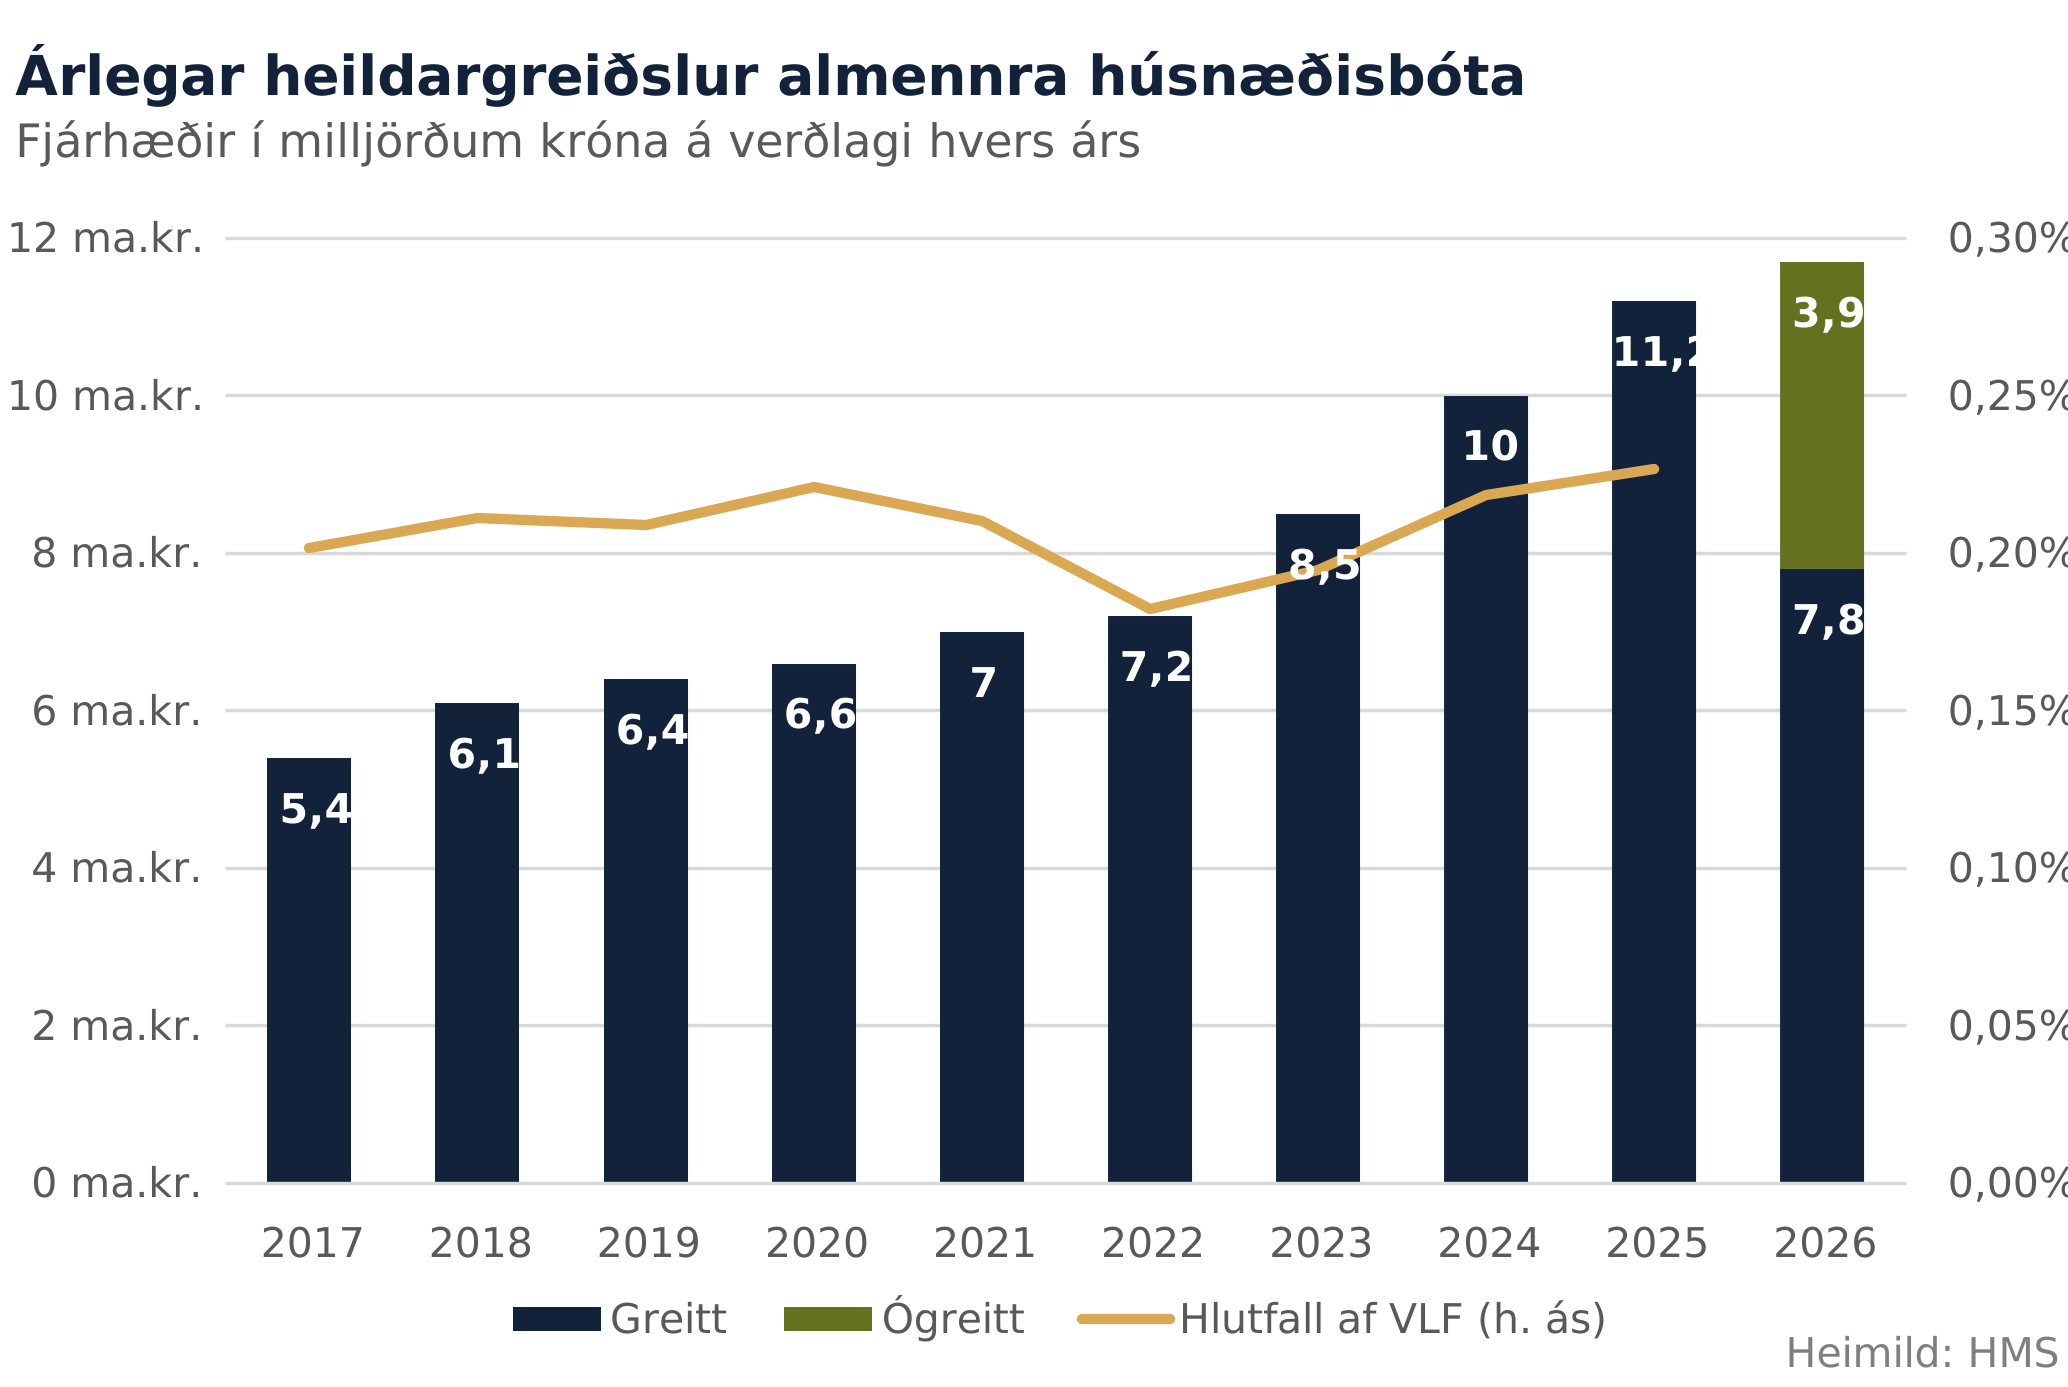
Frá því að núverandi kerfi húsnæðisbóta var tekið upp hefur ríkið greitt samtals um 76 milljarða króna í húsnæðisbætur til leigjenda. Útgjöldin hafa rúmlega tvöfaldast að nafnvirði frá árinu 2017 á sama tíma og almennt verðlag hefur hækkað um 47%. Útgjöldin hafa þó verið í kringum 0,2% af vergri landsframleiðslu allt tímabilið. Á fyrstu átta mánuðum ársins 2026 hafði ríkið greitt samtals 7,8 milljarða króna í húsnæðisbætur en áætlað er að heildarútgjöldin í ár verði 11,7 milljarðar króna.
Ýmsar ástæður liggja að baki auknum útgjöldum til húsnæðisbóta. Þar má helst nefna fjölgun heimila sem þiggja húsnæðisbætur og hækkun grunnfjárhæða húsnæðisbóta.
Heimilum sem þiggja húsnæðisbætur hefur fjölgað samhliða stækkun leigumarkaðar undanfarin ár. Gera má ráð fyrir að hlutfall fullorðinna á leigumarkaði hafi hækkað úr 23% árið 2017 upp í 28% árið 2025, en á sama tíma fjölgaði heimilum sem þiggja húsnæðisbætur í hverjum mánuði úr tæplega 13 þúsund í 17 þúsund. Umsækjendum með erlent fæðingarland hefur fjölgað hlutfallslega meira en innfæddum umsækjendum, líkt og lesa má nánar um í skýrslu um húsnæðisaðstæður aðfluttra frá 2025.
Hækkun grunnfjárhæða húsnæðisbóta hefur jafnframt stuðlað að auknum útgjöldum til málaflokksins undanfarin ár. Grunnfjárhæðirnar eru endurskoðaðar reglulega og hafa í tvígang verið hækkaðar um fjórðung, annars vegar þann 1. janúar 2023 og hins vegar þann 1. júní 2024.
Þá hefur heimilum á leigumarkaði sem eiga rétt á húsnæðisbótum fjölgað vegna rýmkunar skerðingarmarka húsnæðisbóta vegna tekna og eigna undanfarin ár. Lögum samkvæmt eru skerðingarmörkin endurskoðuð árlega við afgreiðslu fjárlaga með hliðsjón af þróun launa, verðlags og efnahagsmála. Hækkun skerðingarmarkanna hefur þó jafnframt verið háð pólitískri ákvörðun ráðherra.
Neðri skerðingarmörk vegna bæði tekna og eigna eru nú rúmlega tvöfalt hærri en árið 2017, en þess má geta að vísitala launa hefur hækkað um tæp 94% á tímabilinu.
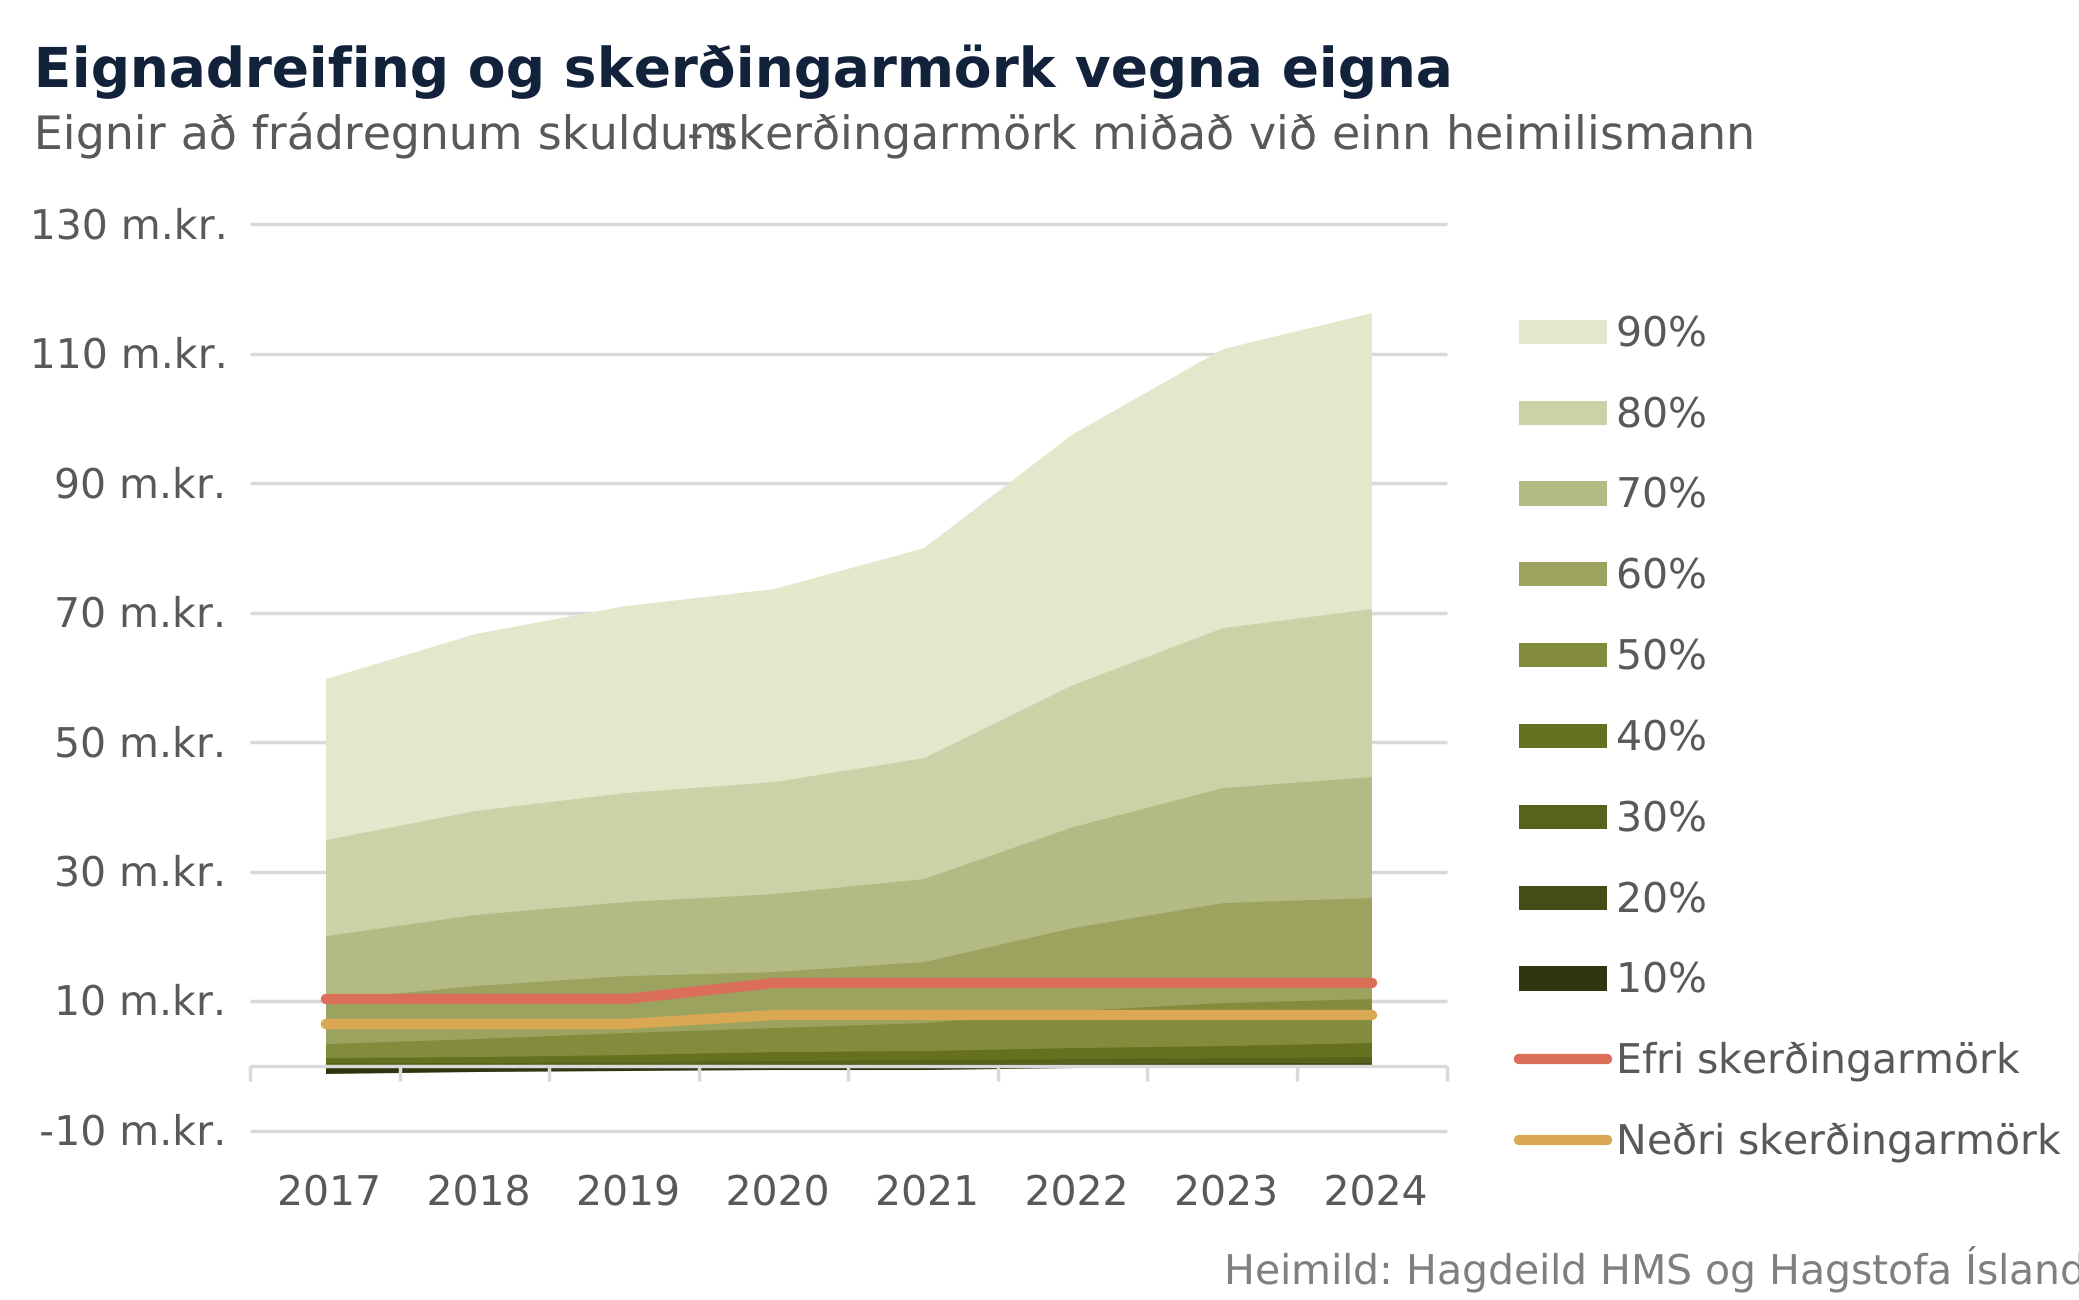
Með skerðingarmörkum vegna tekna og eigna hefur húsnæðisbótum verið beint að heimilum sem hafa tekjur og eignir undir tilteknum mörkum. Fyrir einstakling sem býr einn skerðast bætur að hluta ef eignir að frádregnum skuldum eru umfram 13,9 m.kr., en bæturnar skerðast að fullu ef hrein eign er umfram 22,3 m.kr.
Frítekjumörk vegna eigna voru síðast hækkuð þann 1. janúar 2026, en áður lágu neðri skerðingarmörkin við 8 m.kr. og efri við 12,8 m.kr. Hækkuninni var ætlað að skapa svigrúm fyrir leigjendur til að safna fyrir útborgun til íbúðakaupa án þess að það leiddi til skerðingar húsnæðisbóta.
Á myndinni hér að neðan má sjá hvar skerðingarmörk vegna eigna liggja samanborið við dreifingu eigna samkvæmt gögnum frá Hagstofu Íslands fyrir tímabilið 2017 til 2024. Þar sést að eignastaða meira en helmings fjölskyldna rúmaðist innan skerðingarmarkanna á tímabilinu 2017 til 2024.
Á hverju ári er framkvæmt lokauppgjör húsnæðisbóta fyrir fyrra ár þegar skattframtöl liggja fyrir. Þá eru húsnæðisbætur endurreiknaðar út frá endanlegum upplýsingum um tekjur og eignir og kannað er hvort umsækjendur hafi fengið greiddar réttar bætur.
Samkvæmt lokauppgjöri húsnæðisbóta fyrir árið 2025 rúmaðist eignastaða rúmlega 90% einstaklinga sem þáðu húsnæðisbætur og bjuggu einir innan neðri skerðingarmarka. Há eignastaða olli því takmörkuðum skerðingum á húsnæðisbótum einstaklinga, jafnvel áður en eignamörkin voru hækkuð í janúar 2026.
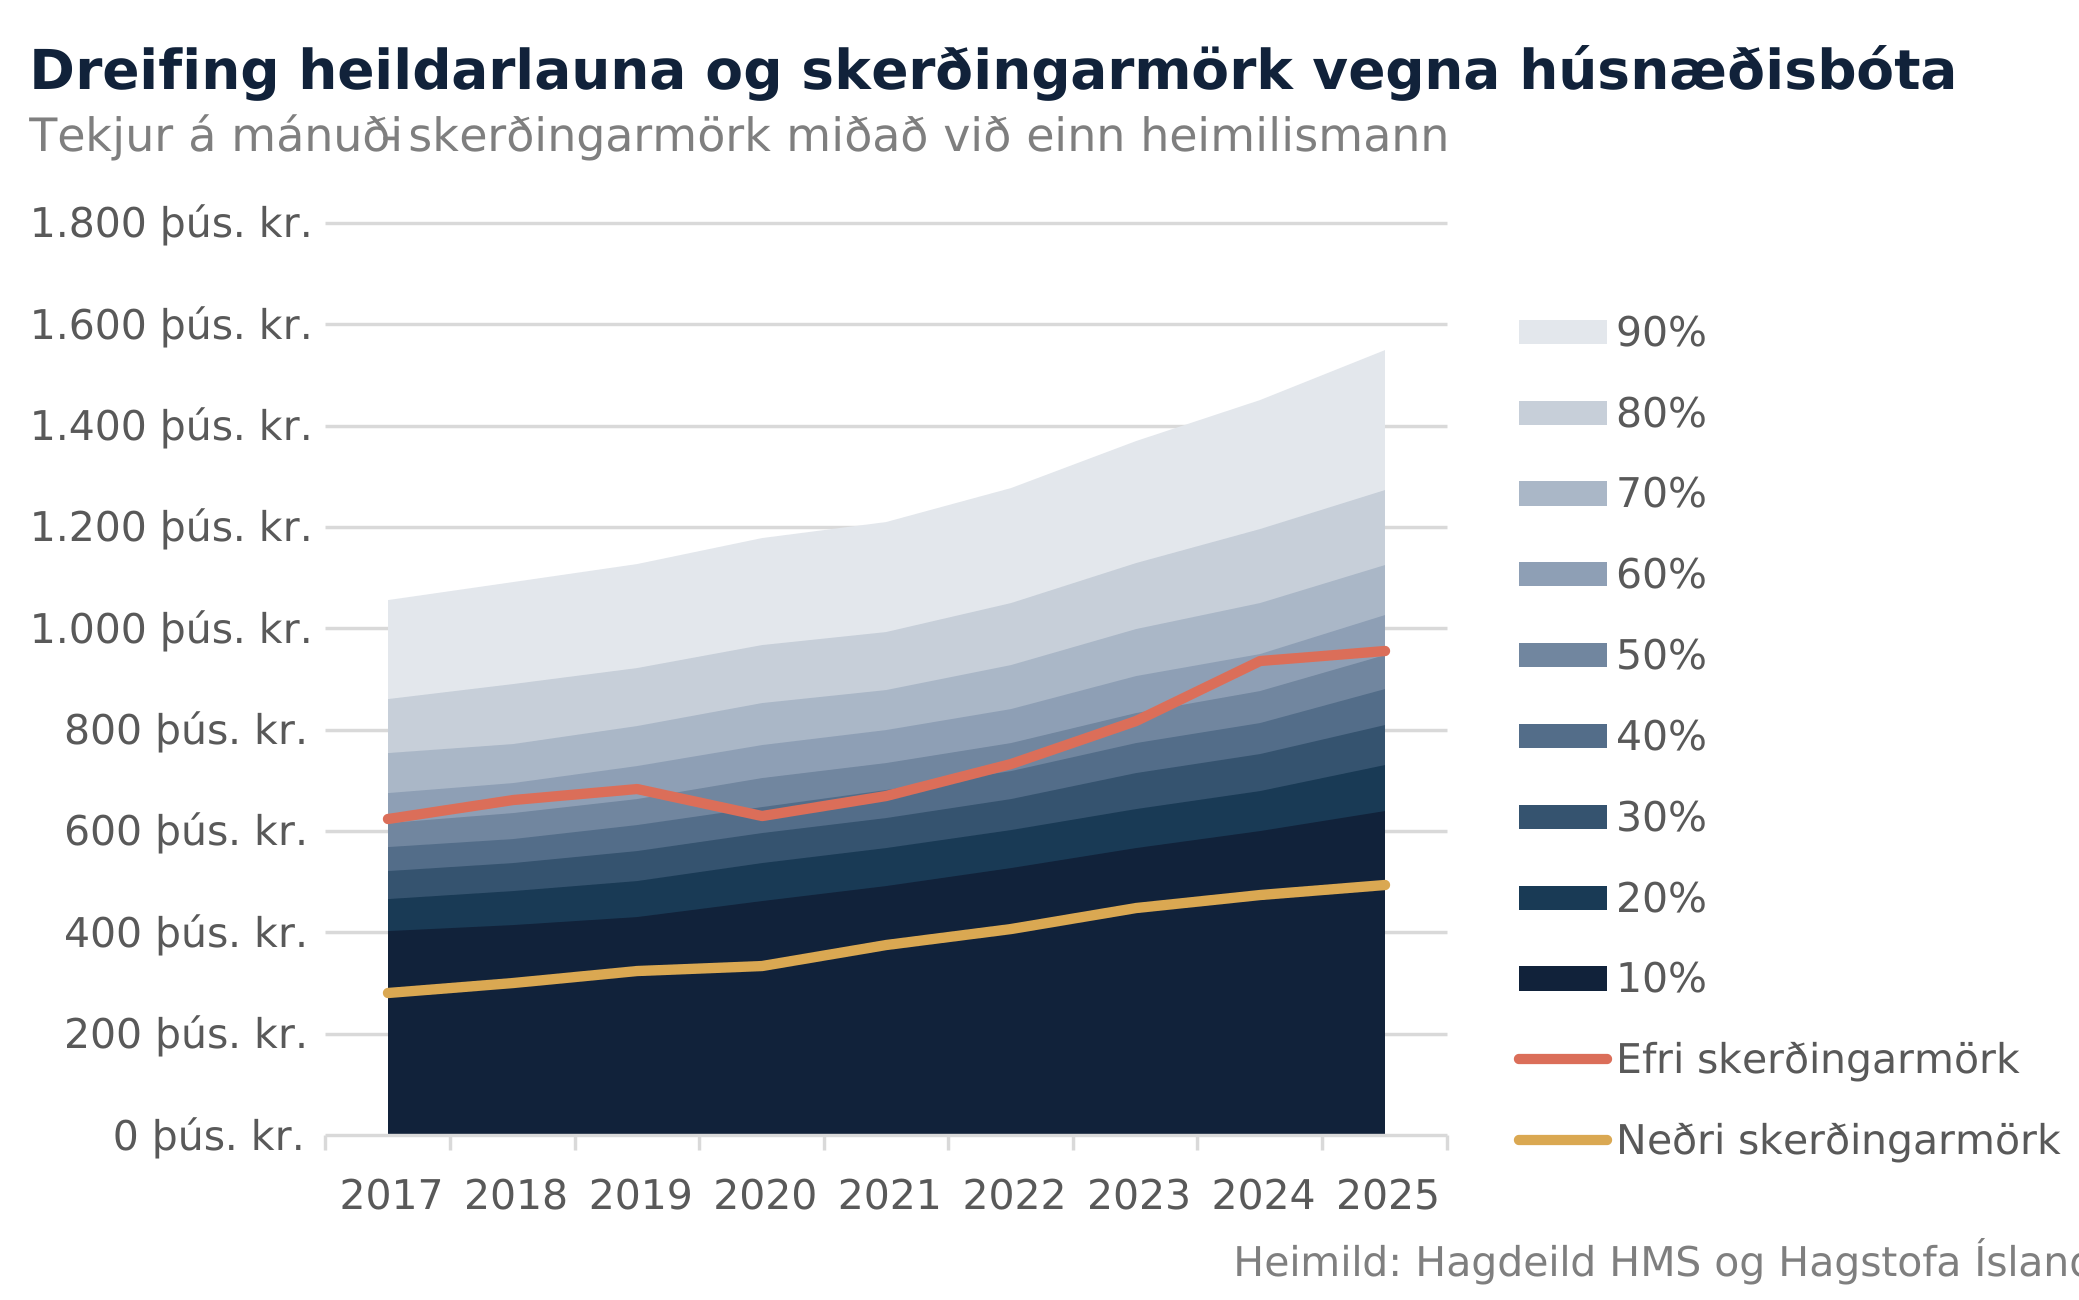
Skerðingarmörk vegna tekna spila yfirleitt stærra hlutverk þegar kemur að bótaskerðingu. Óskertar húsnæðisbætur eru greiddar ef tekjur eru lægri en 6,4 milljónir króna á ári, eða sem nemur um 530 þúsund krónum á mánuði, ef um er að ræða einstakling sem býr einn. Bætur skerðast svo með hækkandi tekjum þar til þær skerðast að fullu ef árstekjur eru umfram 10,8 milljónir króna, eða sem nemur tæplega 900 þúsund krónum á mánuði.
Á myndinni hér að neðan má sjá hvar skerðingarmörk vegna tekna liggja í samanburði við dreifingu heildarlauna samkvæmt gögnum frá Hagstofu Íslands. Líkt og myndin sýnir eru óskertar bætur eingöngu greiddar til einstaklinga í lægstu tekjutíundinni, en einstaklingar sem eru í allt að fimmtu tekjutíund geta átt rétt á skertum bótum.
Miðað við lokauppgjör 2025 var rétt rúmlega helmingur einstaklinga sem þáði húsnæðisbætur og bjó einn með árstekjur undir neðri skerðingarmörkum. Þar af leiðandi skertust bætur tæplega helmings einstaklinga vegna tekna.
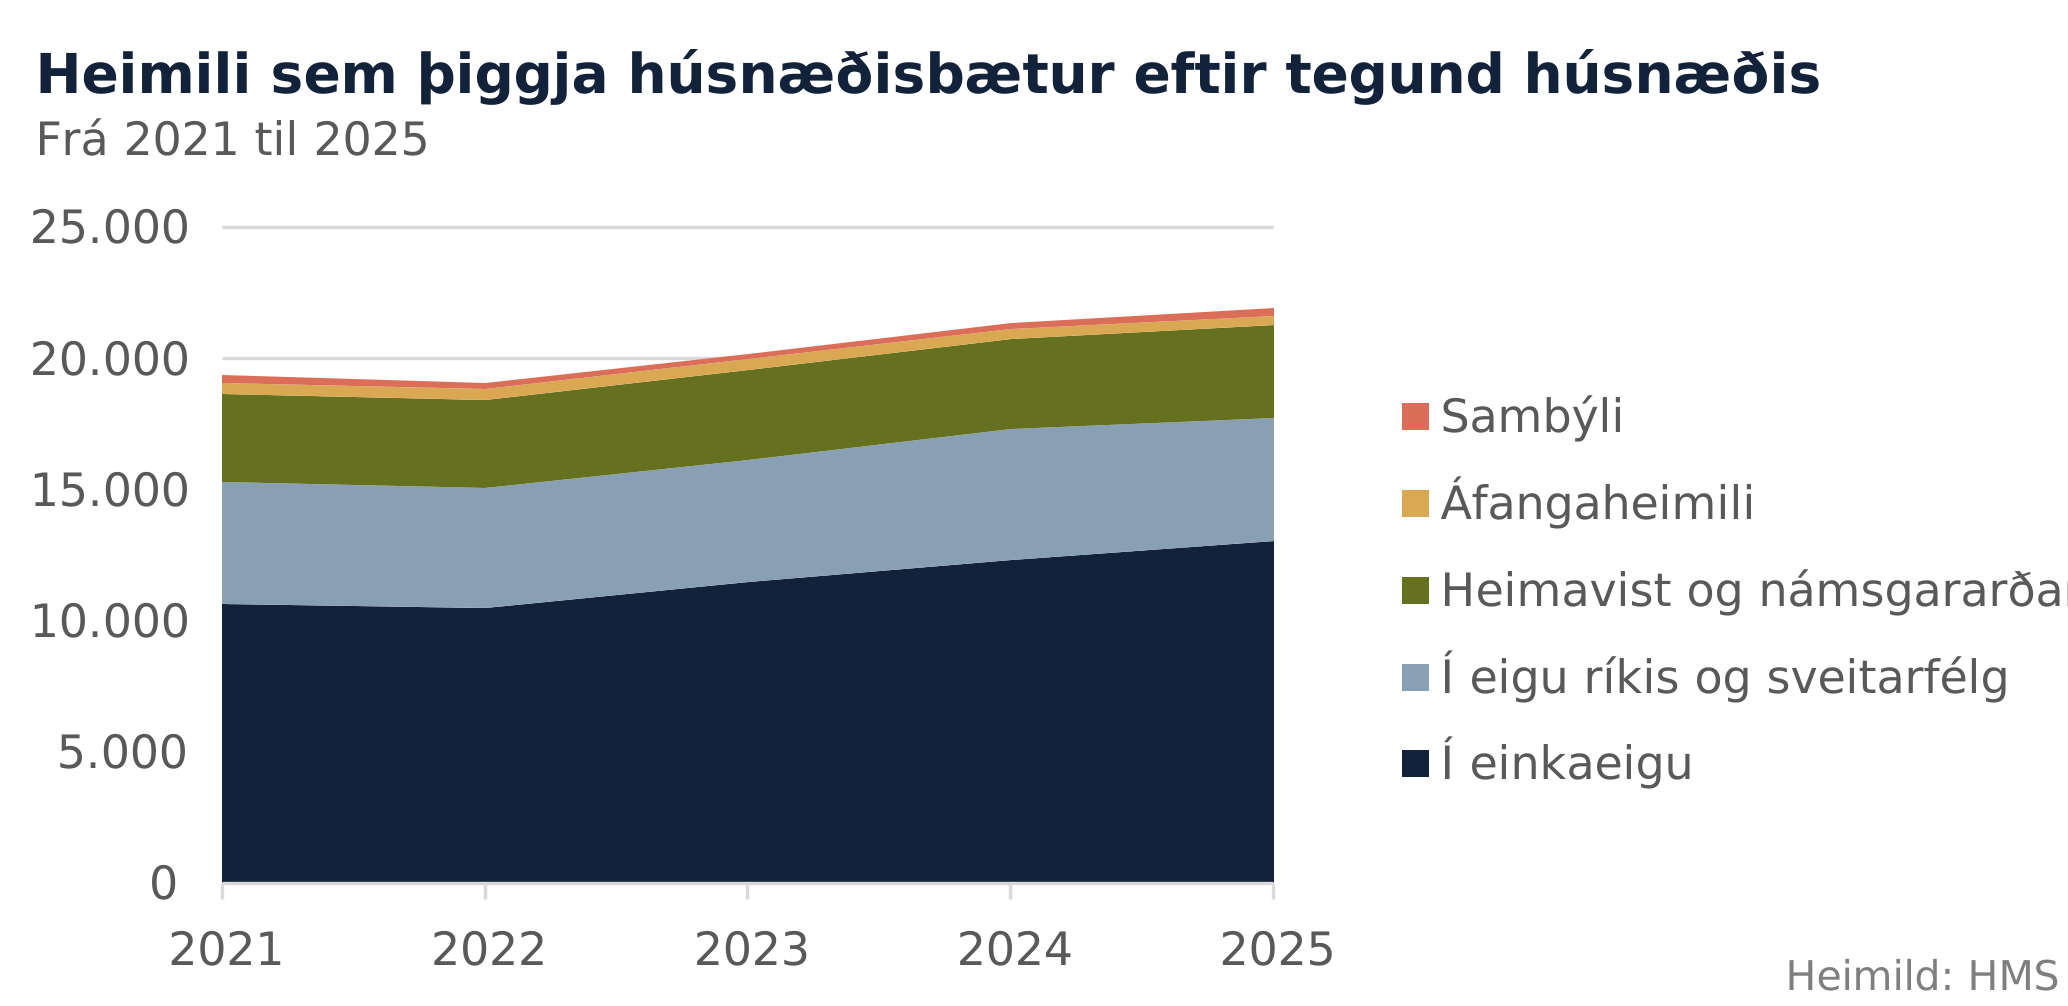
Meira en helmingur allra húsnæðisbótagreiðslna frá árinu 2017 hafa borist til heimila sem hafa leigt íbúðarhúsnæði í einkaeigu, þ.e. af einstaklingum eða af leigufélögum í einkaeigu. Tæplega 30% greiðslna hafa borist til heimila sem búa í leiguíbúðum í eigu ríkis eða sveitarfélags og um 10% til einstaklinga sem búa á námsgörðum. Aðeins lítill hluti greiðslna hefur borist til einstaklinga sem búa á sambýlum fyrir fólk með fötlun eða á áfangaheimilum.
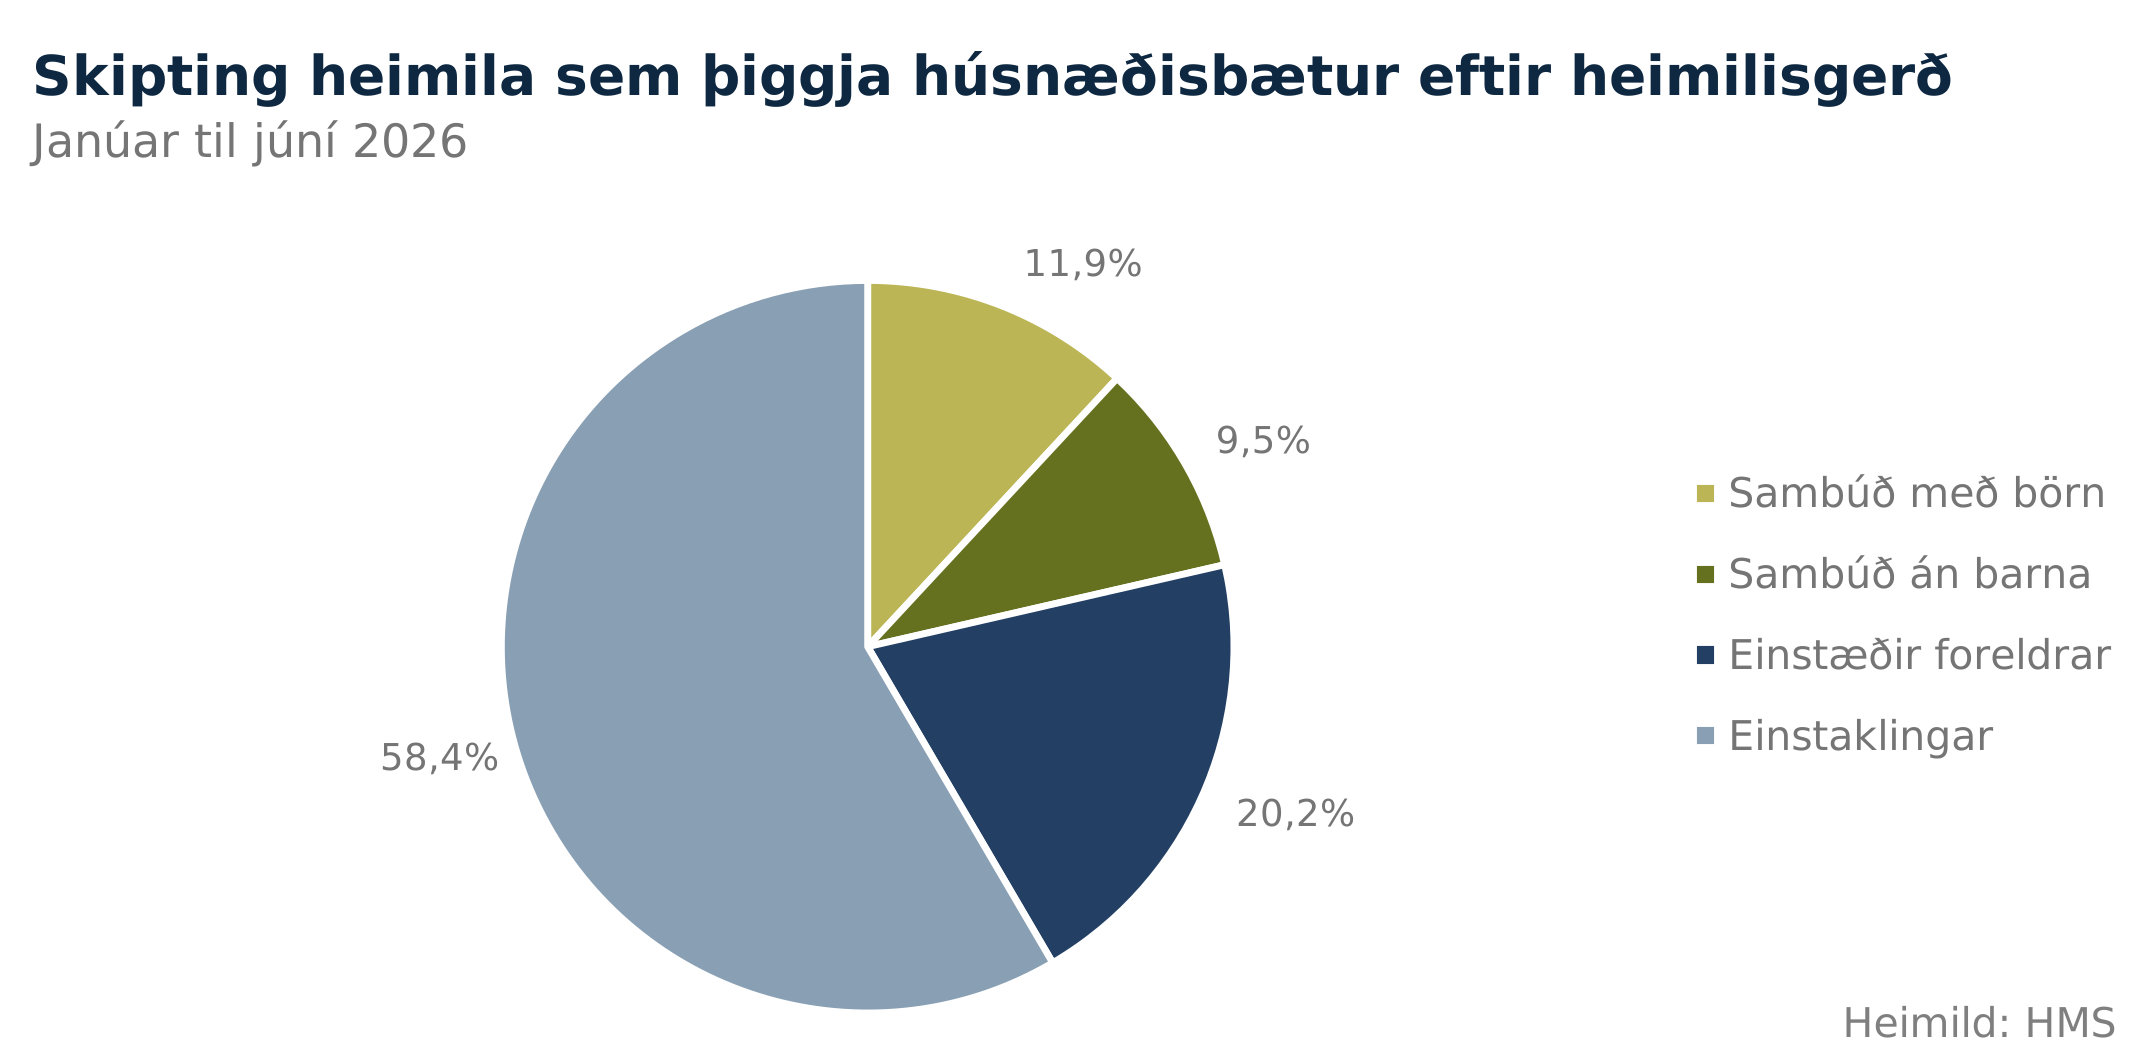
Meirihluti heimila sem fengu húsnæðisbætur á fyrri helmingi ársins 2026 samanstóðu af einstaklingum sem búa einir, en um 20% eru einstæðir foreldrar. Á tæplega 12% heimila sem þáðu húsnæðisbætur á tímabilinu bjuggu að minnsta kosti tveir fullorðnir með börn og á um 10% heimila bjuggu að minnsta kosti tveir fullorðnir án barna.
Húsnæðisbótum er ætlað að lækka húsnæðiskostnað tekju- og eignaminni heimila á leigumarkaði til að stuðla að viðráðanlegri kostnaðarbyrði leigjenda. Þau heimili sem þiggja húsnæðisbætur búa við misþunga byrði leigukostnaðar, en í rúmlega helmingi tilvika er hún á bilinu 20 til 40 prósent af heildartekjum heimilis fyrir skatt.
Innan almenna íbúðakerfisins er stefnt að því að leigufjárhæð rúmist innan fjórðungs af heildartekjum heimilis fyrir skatt, sem HMS telur vera ágætt viðmið um ásættanlega byrði leigukostnaðar. Nemi leigukostnaður heimilis minna en 25% af heildartekjum áður en húsnæðisbætur eru greiddar, má líta svo á að ekki sé þörf á húsnæðisbótum til að lækka byrði leigukostnaðar.
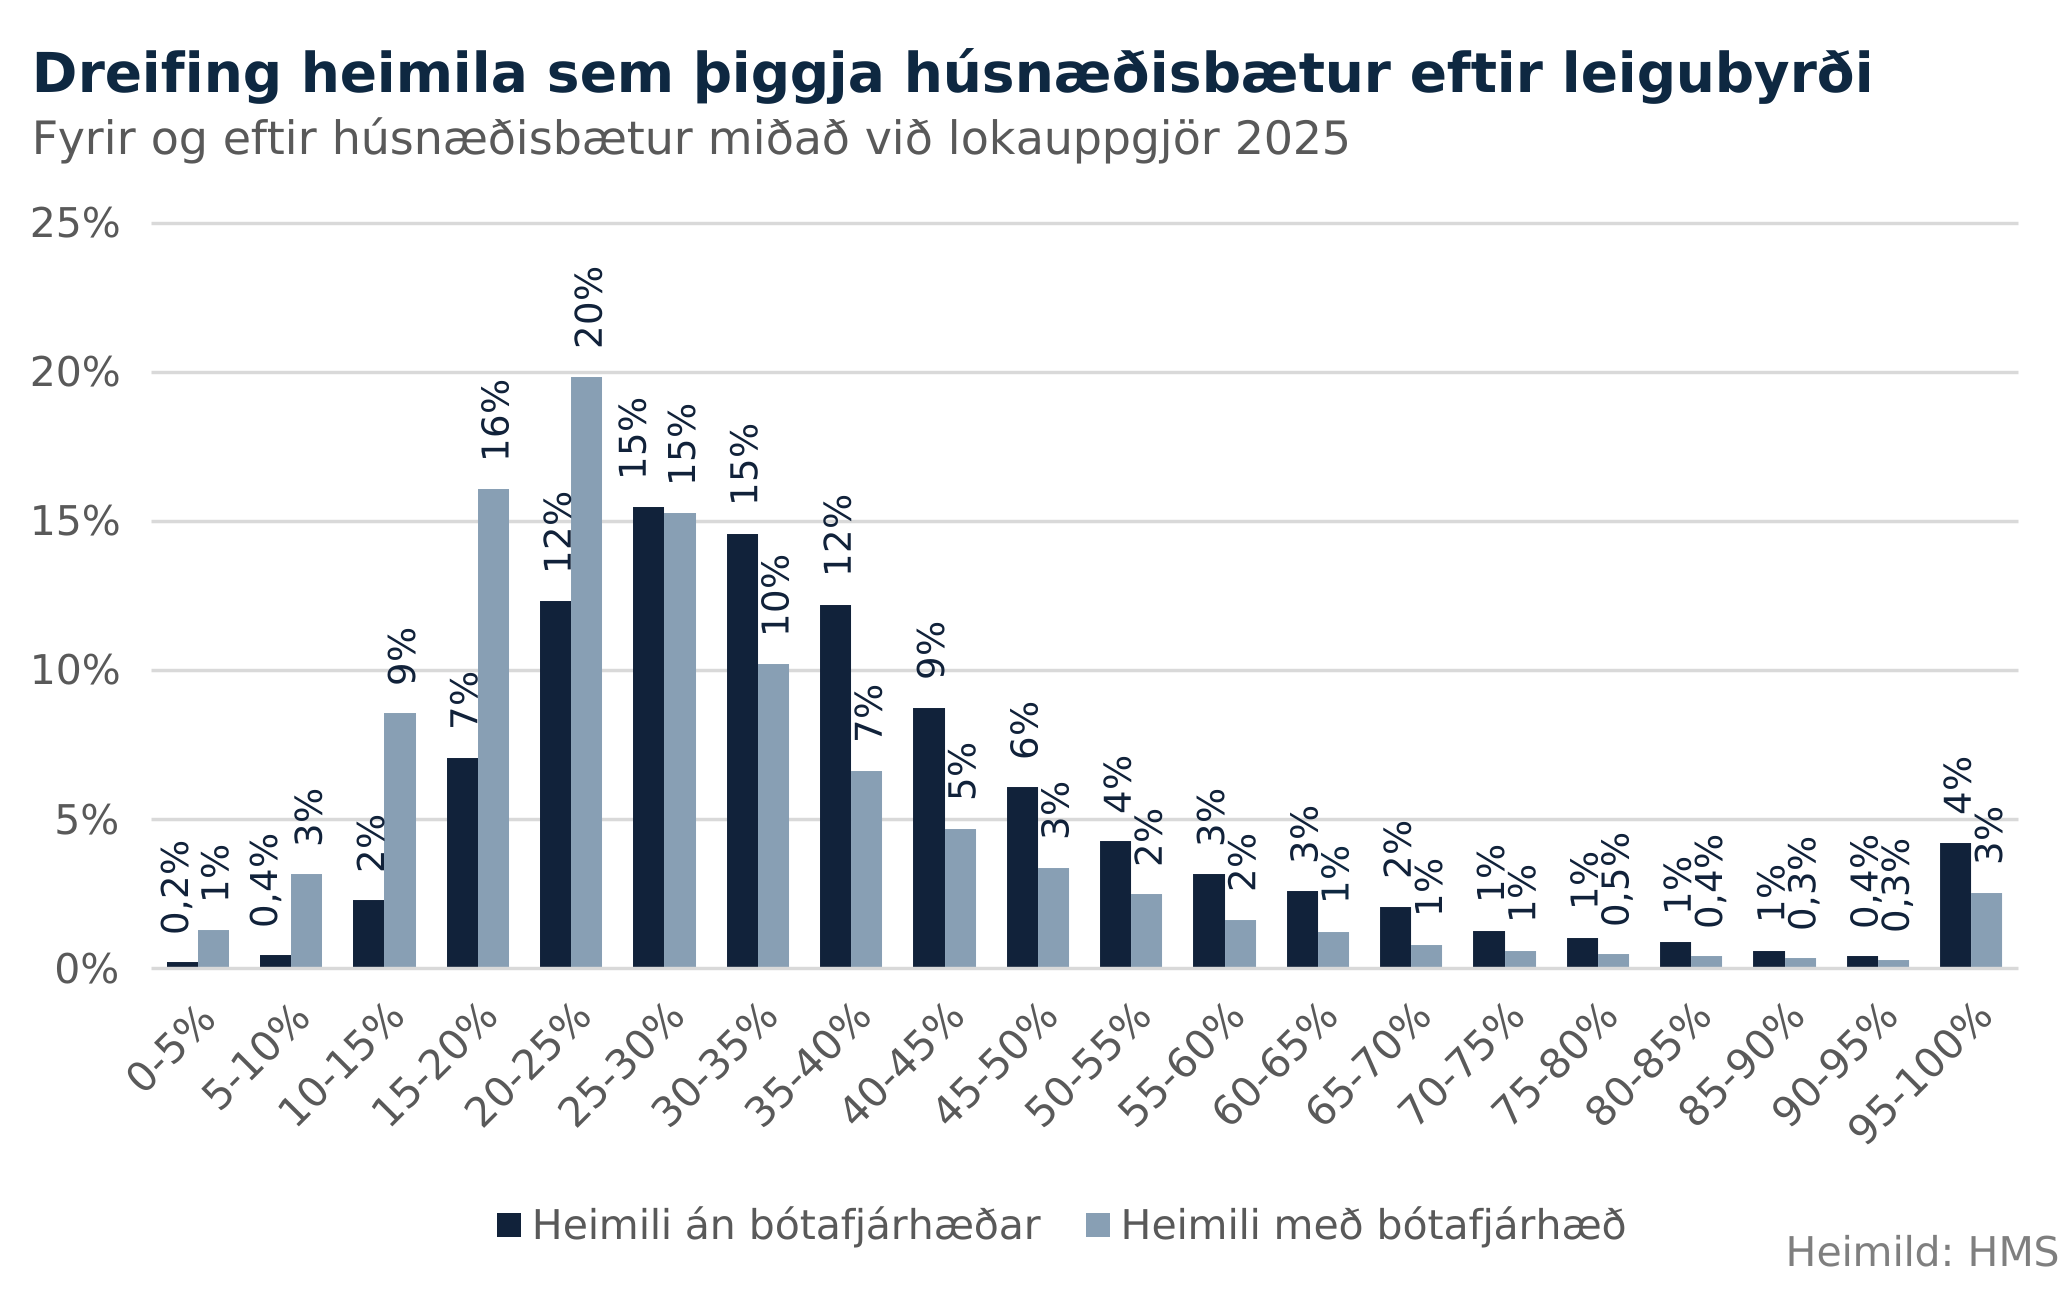
Miðað við lokauppgjör húsnæðisbóta fyrir árið 2025, sem byggir á endanlegum upplýsingum um tekjur leigjenda samkvæmt skattframtölum, nam leigufjárhæð minna en 25% af heildartekjum án húsnæðisbóta hjá rétt rúmlega fimmtungi allra heimila sem fengu greiddar húsnæðisbætur á árinu. Eftir að húsnæðisbætur hafa verið teknar með í reikninginn reyndist byrði leigukostnaðar lægri en 25% hjá rétt tæplega helmingi heimila sem þáðu húsnæðisbætur á árinu.
Dreifingu heimila sem þáðu húsnæðisbætur á árinu 2025 eftir byrði leigukostnaðar með og án húsnæðisbóta má sjá á myndinni hér að neðan. Rétt er að geta þess að á myndinni er litið fram hjá námsmönnum sem búa á námsgörðum eða á heimavistum þar sem þeir hafa yfirleitt mjög lágar eða engar tekjur og þar af leiðandi búa þeir við mjög þunga byrði leigukostnaðar.
Niðurstöðurnar benda til þess að greiðsla húsnæðisbóta hafi stuðlað að ásættanlegri byrði leigukostnaðar, miðað við viðmið almenna íbúðakerfisins, fyrir um það bil fjórðung heimila sem þáðu húsnæðisbætur í fyrra. Hins vegar benda niðurstöðurnar jafnframt til þess að nokkur fjöldi heimila hafi notið opinbers húsnæðisstuðnings í formi húsnæðisbóta án þess að búa við þunga byrði leigukostnaðar. Fá heimili eru þó með mjög lága byrði leigukostnaðar á meðan fleiri eru rétt undir mörkunum.
Á árinu 2025 voru húsnæðisbætur greiddar til 5.182 heimila, að meðtöldum námsmönnum, sem bjuggu við leigubyrði sem var undir 25% af heildartekjum fyrir húsnæðisbætur. Að meðaltali fékk hvert þessara heimila greiddar 39.803 krónur í húsnæðisbætur á mánuði, eða samtals um 1,9 milljarða króna yfir árið. Um er að ræða verulegar fjárhæðir sem vekja upp spurningar um hvort opinberum fjármunum sé ráðstafað með nægilega markvissum hætti.
Þar sem húsnæðisbætur eru eftirspurnarhvetjandi geta þær stuðlað að hærra leiguverði. Hagfræðileg rök hníga til þess að til skamms tíma ráðist umfang verðhækkana og skipting ábata á milli leigutaka og leigusala af því hversu sveigjanlegt framboð af íbúðarhúsnæði er.
Ef það er mjög auðvelt að auka framboð leiðir niðurgreiðslan að öðru óbreyttu til lítillar verðhækkunar á markaði og leigjendur njóta ábatans að mestu leyti. Ef framboð af leiguhúsnæði er aftur á móti mjög tregbreytilegt til skamms tíma leiðir niðurgreiðslan að öðru óbreyttu til mikillar verðhækkunar á markaði og ábatinn rennur að mestu leyti til leigusala á meðan leigjendur njóta lítils ábata.
Almennt er framboð af leiguhúsnæði, og húsnæði almennt, tregbreytilegra til skamms tíma heldur en til lengri tíma. Auðveldara er að auka framboð af íbúðarhúsnæði til leigu yfir lengra tímabil, ýmist með uppbyggingu nýs íbúðarhúsnæðis eða yfirfærslu íbúða af eignamarkaði yfir á leigumarkað.
Það er flókið að meta bein áhrif húsnæðisbóta á leiguverð, en slíkar rannsóknir hafa þó verið framkvæmdar í erlendu samhengi. Í mörgum tilvikum hafa fræðimenn komist að þeirri niðurstöðu að húsnæðisbætur stuðli að hærra leiguverði þó umfang áhrifanna hafi verið metið mismikið eftir tilvikum, eða allt frá því að 4% til 78% af fjárhæð húsnæðisbóta renni út í leiguverð hjá húsnæðisbótaþegum.
Niðurstöður rannsókna eru þó ekki einróma því í sumum tilvikum hafa fræðimenn ekki fundið marktækar vísbendingar um að húsnæðisbætur stuðli að hærra leiguverði. Ólíkar niðurstöður kunna að stafa af ólíkri aðferðafræði og gæðum gagna en geta einnig skýrst af ólíku samhengi stuðnings og misjafnri uppbyggingu stuðningskerfa.
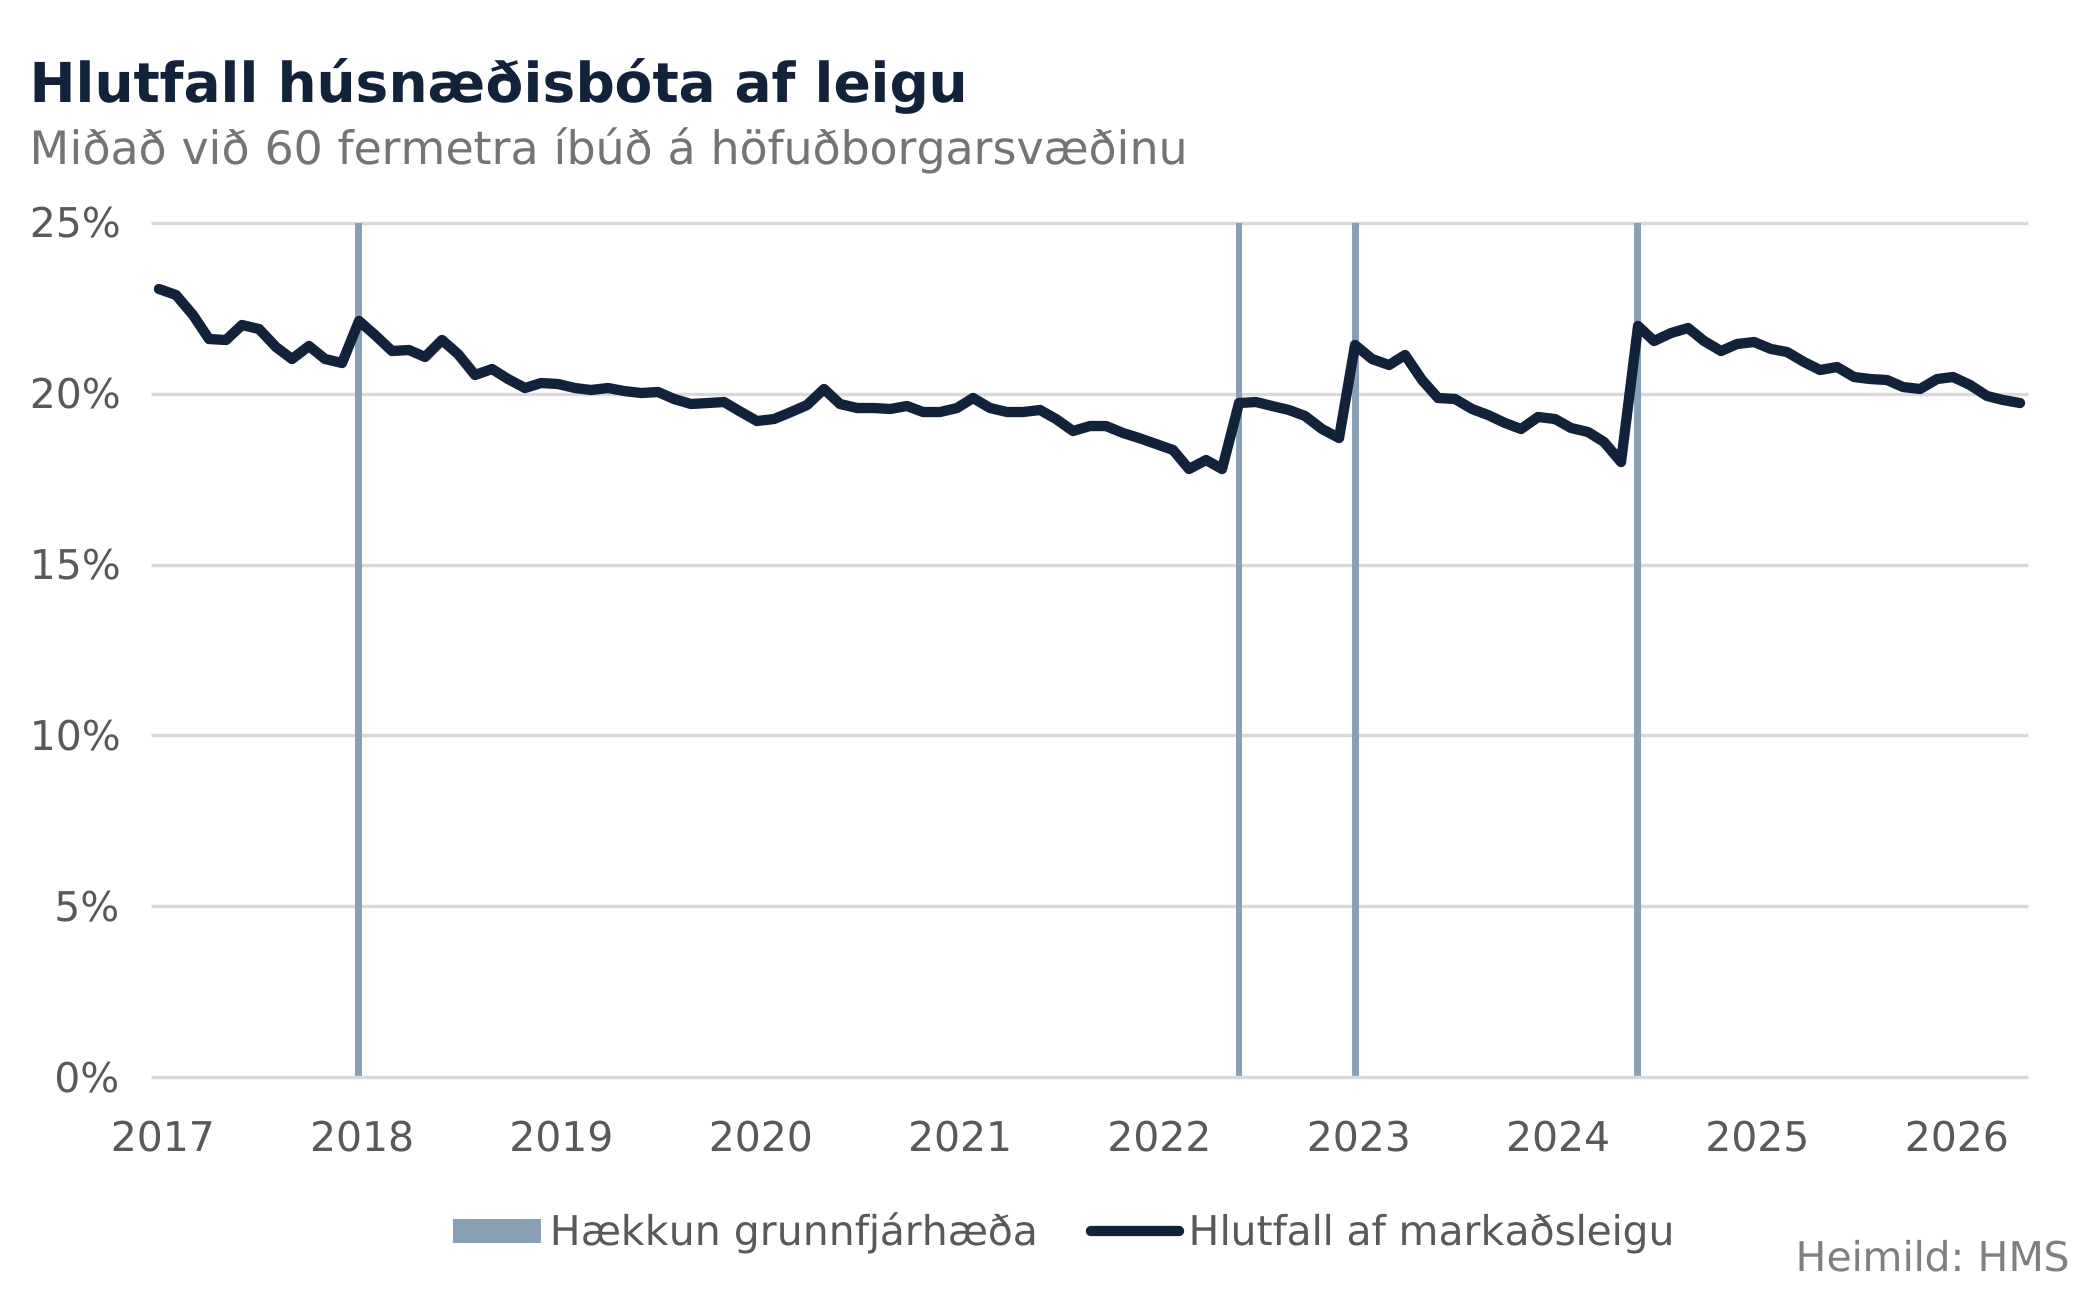
Vísbendingar eru um að hækkun húsnæðisbóta hafi hjálpað leigjendum með takmörkuðum hætti til lengri tíma á undanförnum árum. Grunnfjárhæðir húsnæðisbóta hafa verið hækkaðar nokkrum sinnum á undanförnum árum, en áhrif hækkananna á húsnæðiskostnað leigjenda hafa verið skammvinn líkt og sjá má á myndinni hér að neðan sem sýnir hlutfall húsnæðisbóta af leigu.
Í hvert skipti sem grunnfjárhæðirnar hafa verið hækkaðar hefur hlutfall húsnæðisbóta af leigu hækkað tímabundið en síðan tekið að lækka nokkuð skarplega í kjölfarið. Ýmsir aðrir þættir geta þó hafa stuðlað að hækkun leiguverðs á tímabilinu, svo sem hækkun íbúðaverðs, þyngri greiðslubyrði lána og aukinn eftirspurnarþrýstingur vegna fjölgunar aðfluttra íbúa. Ekki er því hægt að fullyrða neitt um orsakasamband í þessu samhengi.
Við afgreiðslu umsókna um húsnæðisbætur og eftirlit með þeim hafa komið upp tilvik sem benda til þess að ákveðnir veikleikar séu fyrir hendi í framkvæmd kerfisins. Slík tilvik geta leitt til þess að húsnæðisbætur séu greiddar á röngum forsendum. Dæmi um áskoranir sem HMS hefur orðið vart við tengjast meðal annars greiðslum bóta beint til leigusala, leigusamningum sem gerðir eru til málamynda, röngum fjölda heimilismanna á umsókn, kerfiskennitölum sem veita engin réttindi og bótarétti erlendra námsmanna.
Samkvæmt lögum um húsnæðisbætur er heimilt að greiða húsnæðisbætur beint til leigusala, en þó einungis samkvæmt skriflegri beiðni umsækjanda. Í framkvæmd er slíkt fyrirkomulag jafnframt oft byggt á ákvæðum í leigusamningi milli leigusala og leigutaka þar sem kveðið er á um að húsnæðisbætur skuli greiddar beint til leigusala. Leigusala ber þá að lækka þá leigufjárhæð sem hann innheimtir af leigjanda um því sem nemur bótafjárhæðinni. Slíkt fyrirkomulag er oft viðhaft þegar um er að ræða leigutaka í viðkvæmri stöðu, til dæmis einstaklinga á áfangaheimilum eða í öðrum félagslegum úrræðum á vegum sveitarfélaga.
Við afgreiðslu húsnæðisbóta hafa komið upp tilvik sem varpa ljósi á ákveðna veikleika í núverandi fyrirkomulagi þegar húsnæðisbætur eru greiddar beint til leigusala. Í sumum tilvikum hafa leigusalar til að mynda ekki sagt upp leigusamningi eftir að leigutaki er hættur að leigja íbúð af þeim og því áfram fengið greiddar húsnæðisbætur til sín, þar til annað kemur í ljós við eftirlit. Skýringarnar hafa iðulega verið á þá leið að bæturnar eigi að ganga upp í ógreidda leigu eða aðra skuld leigutaka sem samræmist ekki þeim tilgangi sem húsnæðisbótum er ætlað að þjóna samkvæmt lögum.
Í öðrum tilvikum hefur fyrirkomulagið leitt til þess að leigjendur hafa farið á mis við bætur fyrir einn mánuð þar sem leiga er almennt greidd fyrir fram, en húsnæðisbætur eru greiddar eftir á vegna leigu liðins mánaðar. Leigusalar hafa þá ekki lækkað leiguna um því sem nemur bótunum við fyrstu greiðslu en láta svo bætur liðins mánaðar ganga upp í leigu fyrir næsta mánuð. Þegar kemur að leigulokum ættu leigusalar því að áframgreiða bætur fyrir síðasta mánuðinn að fullu til leigjenda, sem greiddu fullt verð fyrir fyrsta mánuðinn. Það eru hins vegar dæmi um að leigusalar haldi eftir síðustu bótagreiðslunni án þess að skila henni til leigjenda, eða geri það seint.
Enn fremur má nefna að við lokauppgjör húsnæðisbóta, sem fer fram árlega í kjölfar álagningar skattayfirvalda fyrir líðandi ár, hefur komið í ljós að hluti bótaþega hafi fengið ýmist ofgreiddar eða vangreiddar húsnæðisbætur. Fái leigusali húsnæðisbætur greiddar beint til sín getur stofnast til skuldar á umsækjanda sem er í raun skuld leigusala. Hins vegar hafa komið upp tilvik þar sem erfiðlega gengur að innheimta ofgreiddar húsnæðisbætur frá þeim leigusölum sem fá bæturnar greiddar beint til sín.
Réttur til húsnæðisbóta byggir á að umsækjandi leigi íbúðarhúsnæði til búsetu gegn greiðslu, og að í gildi sé leigusamningur þess efnis. Við eftirlit hafa komið upp tilvik þar sem fyrirliggjandi gögn hafa gefið tilefni til að kanna nánar hvort leigusamningar endurspegli raunverulegt leigusamband og raunverulegar leigugreiðslur. Þetta hefur meðal annars varðað samninga milli tengdra aðila þar sem takmarkaðar upplýsingar hafa legið fyrir um framkvæmd samningsins og raunverulegar leigugreiðslur.
Við nánari skoðun hefur í sumum tilvikum komið í ljós að engar leigugreiðslur hafi farið fram með þeim hætti sem gert var ráð fyrir samkvæmt samningi, þrátt fyrir að húsnæðisbætur hafi verið greiddar á grundvelli hans. Slíkar aðstæður geta leitt til þess að opinber stuðningur sé greiddur á röngum forsendum og valdið auknum kostnaði fyrir hið opinbera.
Reynslan af tímabundnum húsnæðisstuðningi vegna jarðhræringa í Grindavík sýndi einnig vel þær áskoranir sem geta skapast þegar fjárhagslegur ávinningur af opinberum stuðningi er verulegur. Í tengslum við afgreiðslu og eftirlit með umsóknum kom upp fjöldi mála þar sem ástæða þótti til að sannreyna nánar hvort skilyrði til stuðningsins væru uppfyllt.
Mál sem þessi sýna hversu mikilvægt er að fyrir hendi séu skýr lagaúrræði og virkt eftirlit til að tryggja að opinber húsnæðisstuðningur renni til þeirra sem raunverulega eiga rétt og uppfylla skilyrði laga um húsnæðisbætur. Samkvæmt 27. gr. laganna, ber umsækjanda sem hefur aflað sér bóta með því að veita vísvitandi rangar, villandi eða ófullnægjandi upplýsingar að endurgreiða ofgreiddar bætur ásamt 15% álagi. Við beitingu ákvæðisins getur þó reynst krefjandi að sýna fram á að skilyrði þess séu uppfyllt, meðal annars þegar meta þarf ásetning umsækjanda.
Réttur til húsnæðisbóta byggir meðal annars á fjölda heimilismanna í hinu leigða húsnæði og heildartekjum heimilisins. Það er því mikilvægt að slíkar upplýsingar séu rétt skráðar á umsókn um húsnæðisbætur, en rangar upplýsingar geta leitt til ýmist ofgreiðslu eða vangreiðslu húsnæðisbóta.
Reglulega koma upp tilvik þar sem einstaklingar búa saman án þess að heimilismaður sé skráður á umsókn eða án þess að lögheimili sé skráð í samræmi við raunverulega búsetu. Þegar misræmi er á milli raunverulegrar búsetu og þeirra upplýsinga sem liggja til grundvallar umsókn getur það haft áhrif á mat á fjölda heimilismanna og tekjum heimilisins. Afleiðingin getur verið sú að húsnæðisbætur séu ákvarðaðar á röngum forsendum og bætur því ekki í samræmi við rétt viðkomandi aðila.
Tilvik sem þessi fela í sér einn af helstu áhættuþáttunum við framkvæmd húsnæðisbótakerfisins, enda getur reynst erfitt að sannreyna raunverulega búsetu einstaklinga. Lögheimilisskráning endurspeglar ekki alltaf raunverulega búsetu og stjórnvöld hafa takmarkaðar heimildir til að staðfesta búsetu umfram opinbera skráningu eða veittar upplýsingar.
Dæmi eru um mál þar sem vísbendingar hafa legið fyrir um að umsækjandi sé í sambúð eða sambandi sem birtist opinberlega, meðal annars á opnum samfélagsmiðlum. Þrátt fyrir slíkar vísbendingar getur reynst erfitt að sýna fram á að einstaklingur teljist heimilismaður í skilningi húsnæðisbótalaga ef viðkomandi er ekki með skráð lögheimili á sama stað og umsækjandi. Í slíkum tilvikum skortir fullnægjandi lagaheimildir eða sönnunargögn til að hafna umsókn eða breyta forsendum útreiknings bóta. Fjöldi mála sem sæta sérstöku eftirliti vegna mögulegs misræmis í upplýsingum um heimilismenn bendir til að það sé viðvarandi áskorun fyrir HMS að tryggja rétta skráningu heimilismanna í húsnæðisbótakerfinu.
Líkt og áður kom fram ræðst réttur til húsnæðisbóta meðal annars af fjölda heimilismanna í hinu leigða húsnæði og tekjum þeirra. Í sumum tilvikum geta einstaklingar sem dvelja og starfa á Íslandi verið skráðir með svokallaða kerfiskennitölu en ekki fullgilda kennitölu. Þetta á meðal annars við um einstaklinga sem eru í umsóknarferli um dvalarleyfi á Íslandi eða hafa af öðrum ástæðum ekki fengið skráða fullgilda kennitölu í þjóðskrá.
Þótt einstaklingur með kerfiskennitölu geti í mörgum tilvikum starfað hér á landi og þegið laun er almennt ekki unnt að skrá viðkomandi með lögheimili með sama hætti og einstaklinga með fullgilda kennitölu. Af þeim sökum geta upplýsingar um raunverulegan fjölda heimilismanna og heildartekjur heimilisins verið ófullnægjandi þegar bótaréttur er metinn. Afleiðingin getur því verið sú að húsnæðisbætur séu ákvarðaðar á öðrum forsendum en ella, hvort sem það leiðir til hærri eða lægri bóta en rétt hefði verið að greiða.
Erlendir námsmenn sem koma til Íslands og uppfylla skilyrði laga um húsnæðisbætur geta átt rétt á húsnæðisbótum. Við mat á bótarétti þeirra geta þó skapast ákveðnar áskoranir þar sem íslenskt skattframtal liggur sjaldnast fyrir. Í þeim tilvikum er stuðst við upplýsingar sem umsækjandi leggur fram, meðal annars um eignir sínar bæði á Íslandi og erlendis. Ekki er gerð krafa um að eignayfirlýsingin sé útgefin eða staðfest af þar til bærum stjórnvöldum.
HMS getur kallað eftir upplýsingum frá erlendum skattayfirvöldum til að sannreyna raunverulega eignastöðu, en slík gagnaöflun getur verið tímafrek og er háð aðgengi að upplýsingum og samstarfi viðkomandi stjórnvalda.
Þegar erlendir nemendur sem þiggja húsnæðisbætur dvelja hér til skamms tíma getur jafnframt reynst erfitt að framkvæma lokauppgjör húsnæðisbóta í tilvikum þeirra. Hafi umsækjandi fengið ofgreiddar bætur getur verið erfitt og jafnvel ómögulegt að innheimta skuldina ef viðkomandi er fluttur úr landi.
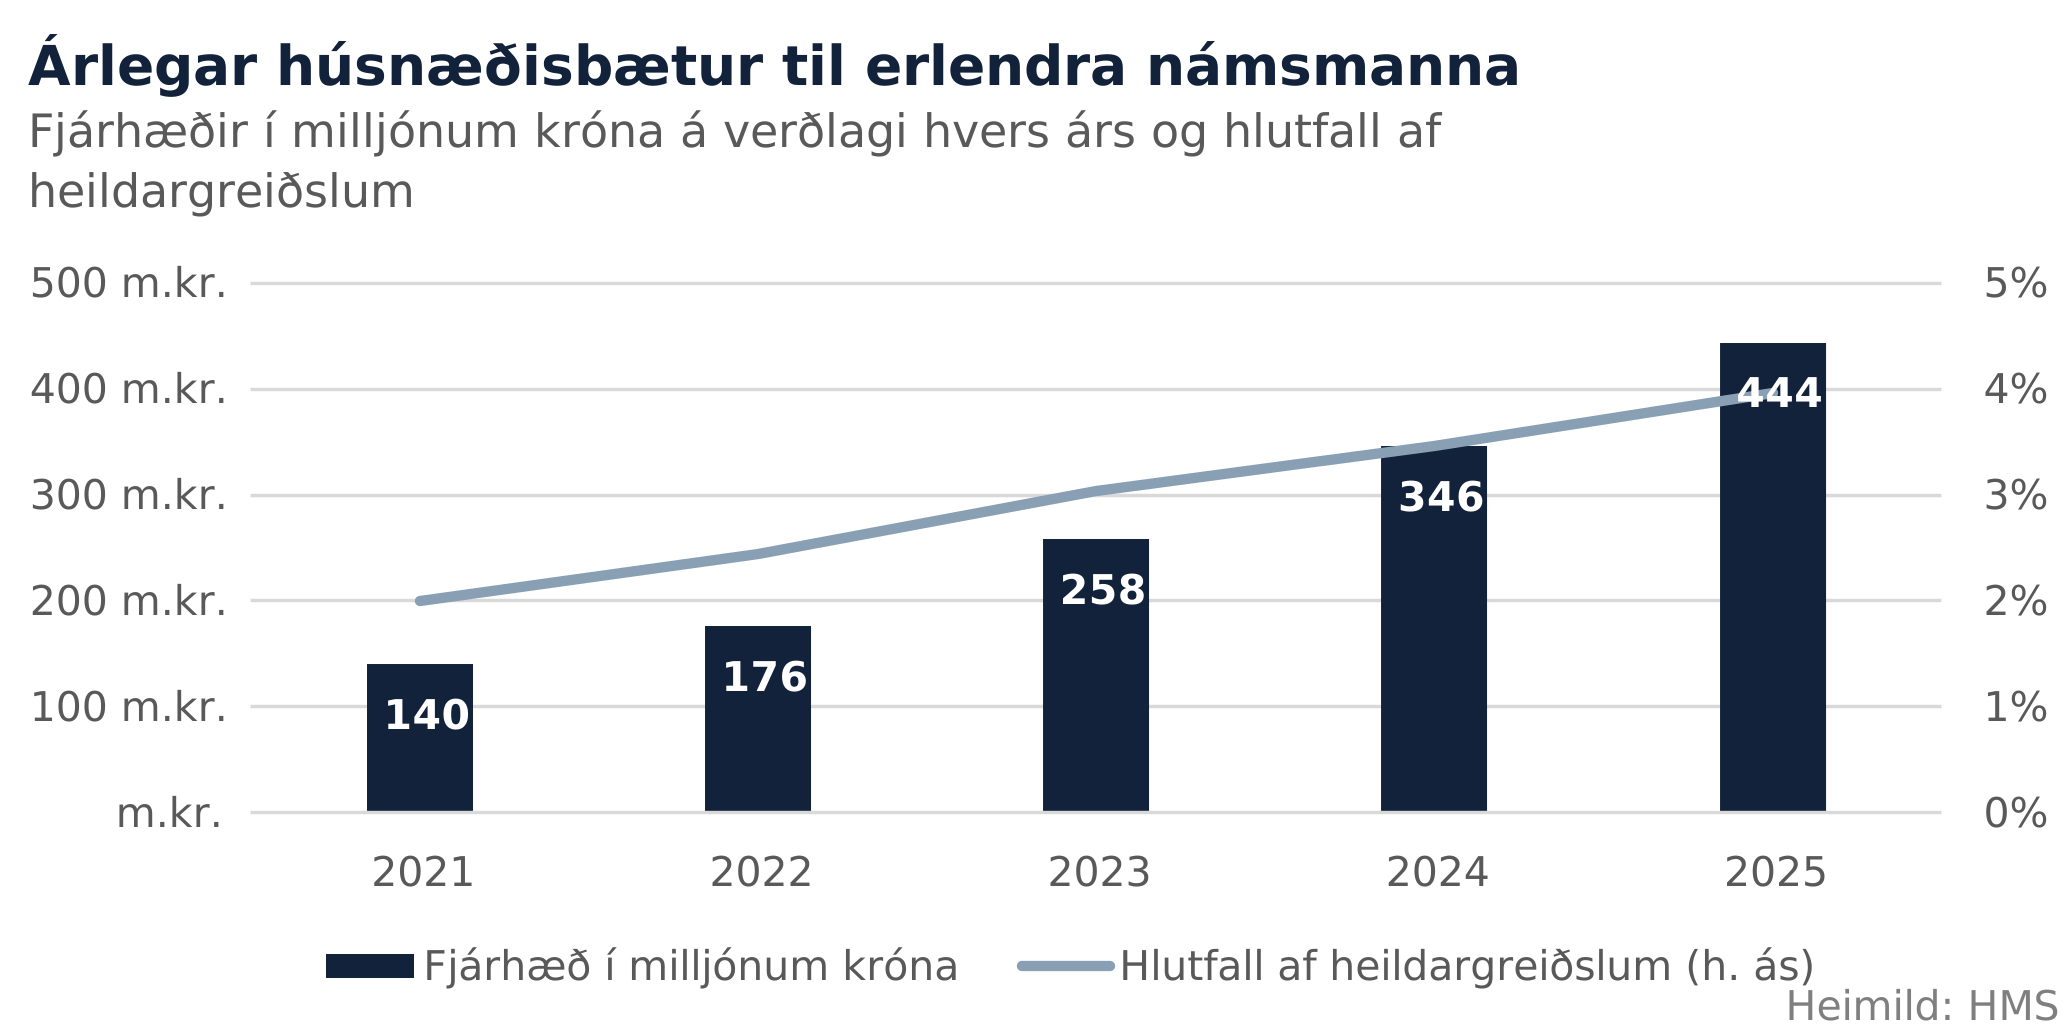
Greiðslur almennra húsnæðisbóta til erlendra námsmanna hafa aukist verulega á undanförnum árum. Árið 2021 námu þær um 140 m.kr. en árið 2025 höfðu þær rúmlega þrefaldast og námu 444 m.kr., líkt og sjá má á myndinni hér að neðan.
Heildargreiðslur almennra húsnæðisbóta hafa einungis hækkað um 60% á sama tímabili og því hefur vægi greiðslna til erlendra bótaþega aukist úr 2% upp í 4% á tímabilinu. Þróunin undirstrikar mikilvægi þess að fyrir liggi fullnægjandi upplýsingar til að unnt sé að meta bótarétt á sambærilegum grundvelli og hjá öðrum umsækjendum.
Alls staðar á Norðurlöndunum geta leigjendur fengið greiddar húsnæðisbætur. Í Danmörku, líkt og á Íslandi, eru húsnæðisbætur eingöngu greiddar til heimila sem eru á leigumarkaði en í Noregi, Svíþjóð og Finnlandi eru bætur í sumum tilvikum einnig greiddar til heimila sem búa í eigin húsnæði. Kerfin eiga það þó flest sameiginlegt að bæturnar eru tekjutengdar og er þannig beint að heimilum sem hafa minnst á milli handanna.
Erfitt getur verið að bera saman stærð húsnæðisbótakerfa Norðurlandanna í ljósi þess hve ólík þau eru. Samkvæmt upplýsingum frá OECD er umfang húsnæðisbótakerfa þó mismikið milli landa þegar útgjöld til húsnæðisbóta eru sett í samhengi við verga landsframleiðslu. Samkvæmt nýjustu upplýsingum fyrir hvert land var umfangið mest í Finnlandi þar sem útgjöld til húsnæðisbóta námu um 0,88% af landsframleiðslu árið 2022, og næst mest í Danmörku þar sem hlutfallið var 0,72% árið 2017. Umfang kerfisins var minna í Svíþjóð (0,29%) árið 2022 og á Íslandi (0,21%) árið 2018, en minnst mældist það í Noregi (0,11%) árið 2022.
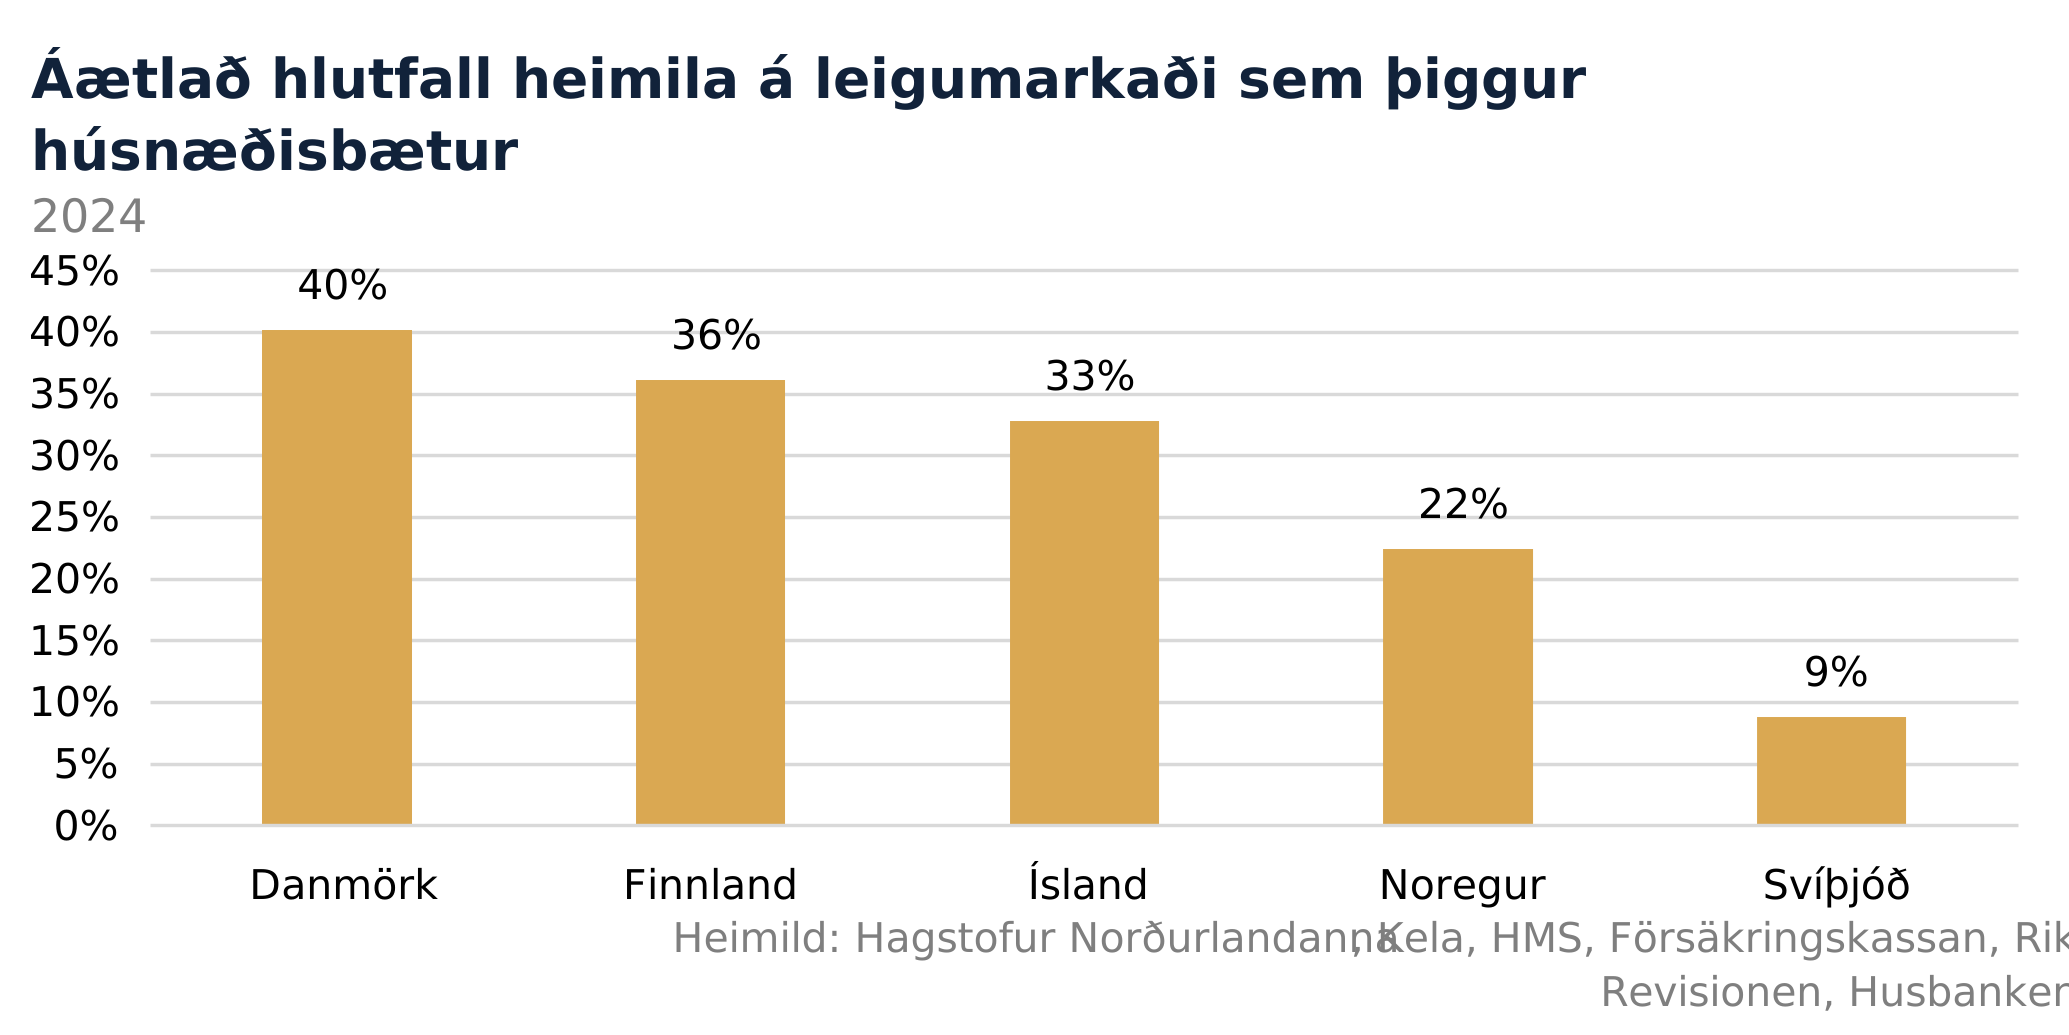
Húsnæðisbætur eru víðtækastar á leigumarkaði í Danmörku, en gera má ráð fyrir að um 40% heimila á leigumarkaði þar í landi þiggi húsnæðisbætur. Bæturnar eru einnig útbreiddar í Finnlandi, þar sem áætla má að hlutfallið sé um 36%, og hér á Íslandi þar sem um þriðjungur heimila á leigumarkaði þiggur húsnæðisbætur. Í Noregi virðist hlutfallið vera nokkuð lægra, eða um 22%, en lægst mælist það í Svíþjóð, þar sem einungis 9% heimila á leigumarkaði þiggja húsnæðisbætur.
Rétt er að geta þess að framangreindar tölur eru áætlanir sem byggja á gögnum frá ýmsum stofnunum, svo sem hagstofum hvers lands fyrir sig og viðeigandi stofnunum sem halda utan um upplýsingar um húsnæðisbætur. Hlutfallið er reiknað út frá gögnum um fjölda heimila á leigumarkaði sem þáðu húsnæðisbætur og heildarfjölda heimila á leigumarkaði árið 2024. Þar sem húsnæðisbætur greiðast í mörgum tilfellum til fleiri en einungis þeirra sem eru á leigumarkaði var leitast við að afmarka þá bótaþega sem voru á leigumarkaði úr gögnum um húsnæðisbætur.
Nánari samantekt á húsnæðisbótakerfum Norðurlandanna má finna í skýrslu um stöðuna á leigumarkaði 2026 á heimasíðu HMS.
Almenna íbúðakerfið var sett á laggirnar árið 2016 og byggir á stofnframlögum hins opinbera. Stofnframlag er húsnæðisstuðningur í formi eiginfjárframlags frá ríki og sveitarfélögum til húsnæðissjálfseignarstofnana, lögaðila í eigu sveitarfélaga eða lögaðila sem uppfylla skilyrði til að fá lán hjá HMS.
Stofnframlög eru þannig stuðningur við framboðshlið leigumarkaðar. Þau stuðla að auknu framboði íbúðarhúsnæðis til leigu, ýmist með uppbyggingu nýs húsnæðis eða yfirfærslu húsnæðis af eignarmarkaði yfir á leigumarkað. Íbúðir sem fjármagnaðar hafa verið að hluta til með stofnframlögum kallast „almennar íbúðir“, en þeim er úthlutað til heimila sem eru í viðkvæmri stöðu, til dæmis vegna þess að þau hafa lágar tekjur og eignir eða vegna félagslegra aðstæðna.
Markmið kerfisins er að tryggja tekju- og eignalágum heimilum öruggt húsnæði með viðráðanlegan húsnæðiskostnað, en þó þannig að rekstur íbúðanna sé sjálfbær. Með hliðsjón af húsnæðisöryggi er úthlutun almennra íbúða varanleg og réttur heimilis til búsetu í slíkum íbúðum fellur ekki sjálfkrafa úr gildi þrátt fyrir að aðstæður leigjenda batni til muna. Leitast er við að tryggja félagslega blöndun innan kerfisins með því að takmarka umfang almennra íbúða innan einstakra uppbyggingarverkefna og dreifa íbúðum á mismunandi svæði.
Stofnframlög geta numið allt að 40% af stofnvirði íbúða, þ.e. byggingarkostnaði eða kaupverði. Stofnframlag ríkisins nemur 18% til 23% af stofnvirði og við það bætist 12% stofnframlag þess sveitarfélags sem íbúðin er staðsett í. Þar að auki er heimilt að veita allt að 5% viðbótarframlag vegna íbúða fyrir námsmenn, öryrkja, fólk með fötlun eða vegna íbúðarhúsnæðis á vegum sveitarfélaga.
Einnig er heimilt að veita sérstakt byggðaframlag frá ríkinu til viðbótar öðrum stofnframlögum. Slík framlög eru veitt vegna almennra íbúða á svæðum þar sem skortur er á leiguhúsnæði og bygging íbúða hefur verið í lágmarki vegna misvægis á milli byggingarkostnaðar og markaðsverðs íbúðarhúsnæðis.
Stofnframlög eru almennt bundin skilyrðum um endurgreiðslu þegar lánsfjármögnun viðkomandi húsnæðis hefur verið greidd að fullu, að hámarki 50 árum eftir veitingu stofnframlags. Þegar lánsfjármögnun hefur verið greidd munu bæði endurgreiðslur stofnframlaga og hluti leigugreiðslna renna í Húsnæðismálasjóð og stuðla þannig að því að auka sjálfbærni sjóðsins til lengri tíma í samræmi við stefnu stjórnvalda.
Húsnæðismál hafa lengi verið eitt af lykilvelferðarmálum íslensks samfélags. Markmið stjórnvalda hefur í grunninn verið að tryggja húsnæðisöryggi allra landsmanna, meðal annars með því að stuðla að nægu framboði af hentugu húsnæði og veita fjárhagslegan stuðning þeim sem þess þurfa.
Rætur almenna íbúðakerfisins má rekja til verkamannabústaðakerfisins sem varð til á fyrri hluta 20. aldar í kjölfar vaxandi þéttbýlismyndunar og skorts á viðunandi húsnæði fyrir tekjulægri hópa samfélagsins.
Bygging verkamannabústaða á fjórða áratug 20. aldar markaði ákveðin tímamót. Þá tóku ríki og sveitarfélög virkan þátt í uppbyggingu íbúðarhúsnæðis til að bæta húsnæðisaðstæður almennings. Íbúðirnar voru hannaðar með áherslu á heilnæmi, endingu og hagkvæmni og stuðluðu þannig að nýjum viðmiðum um gæði húsnæðis fyrir tekjulægri heimili. Þessi þróun var í samræmi við það sem átti sér stað víða annars staðar í Evrópu þar sem stjórnvöld brugðust við húsnæðisskorti með markvissum félagslegum húsnæðisúrræðum.
Um miðbik og fram á sjöunda áratug 20. aldar gegndu ríki og sveitarfélög lykilhlutverki í húsnæðismálum hérlendis. Uppbygging íbúðahverfa og félagslegra íbúða var hluti af víðtækri velferðarstefnu þar sem markmiðið var að tryggja fjölskyldum öruggt og viðráðanlegt húsnæði. Á þessu tímabili var húsnæðismarkaðurinn að verulegu leyti mótaður af opinberum ákvörðunum um fjármögnun, úthlutun og uppbyggingu íbúða.
Undir lok 20. aldar færðist áhersla húsnæðisstefnu í auknum mæli frá beinni uppbyggingu íbúða og auknu á framboði yfir í almennari úrræði þar sem stuðningur var frekar veittur einstaklingum. Vægi lánakerfa og annarra úrræða sem studdu við húsnæðiskaup heimila jókst og hlutverk hins opinbera í rekstri og uppbyggingu leiguhúsnæðis minnkaði samhliða því.
Með setningu laga um almennar íbúðir nr. 52/2016 var aftur lögð aukin áhersla á stuðning á framboðshlið leigumarkaðarins. Lögin mörkuðu ákveðin tímamót í íslenskri húsnæðisstefnu þegar endurvakið var samstarf ríkis og sveitarfélaga auk óhagnaðardrifinna húsnæðisfélaga við uppbyggingu almennra íbúða.
Í stað þess að opinberir aðilar standi sjálfir að uppbyggingu og rekstri húsnæðis byggir kerfið á því að styðja við uppbyggingu hagkvæms leiguhúsnæðis með stofnframlögum til þeirra aðila sem eiga og reka almennar íbúðir. Með því er annars vegar leitast við að sameina markmið um húsnæðisöryggi og félagslegt öryggisnet tekjulægri heimila og hins vegar sjálfbæra uppbyggingu leiguhúsnæðis til lengri tíma.
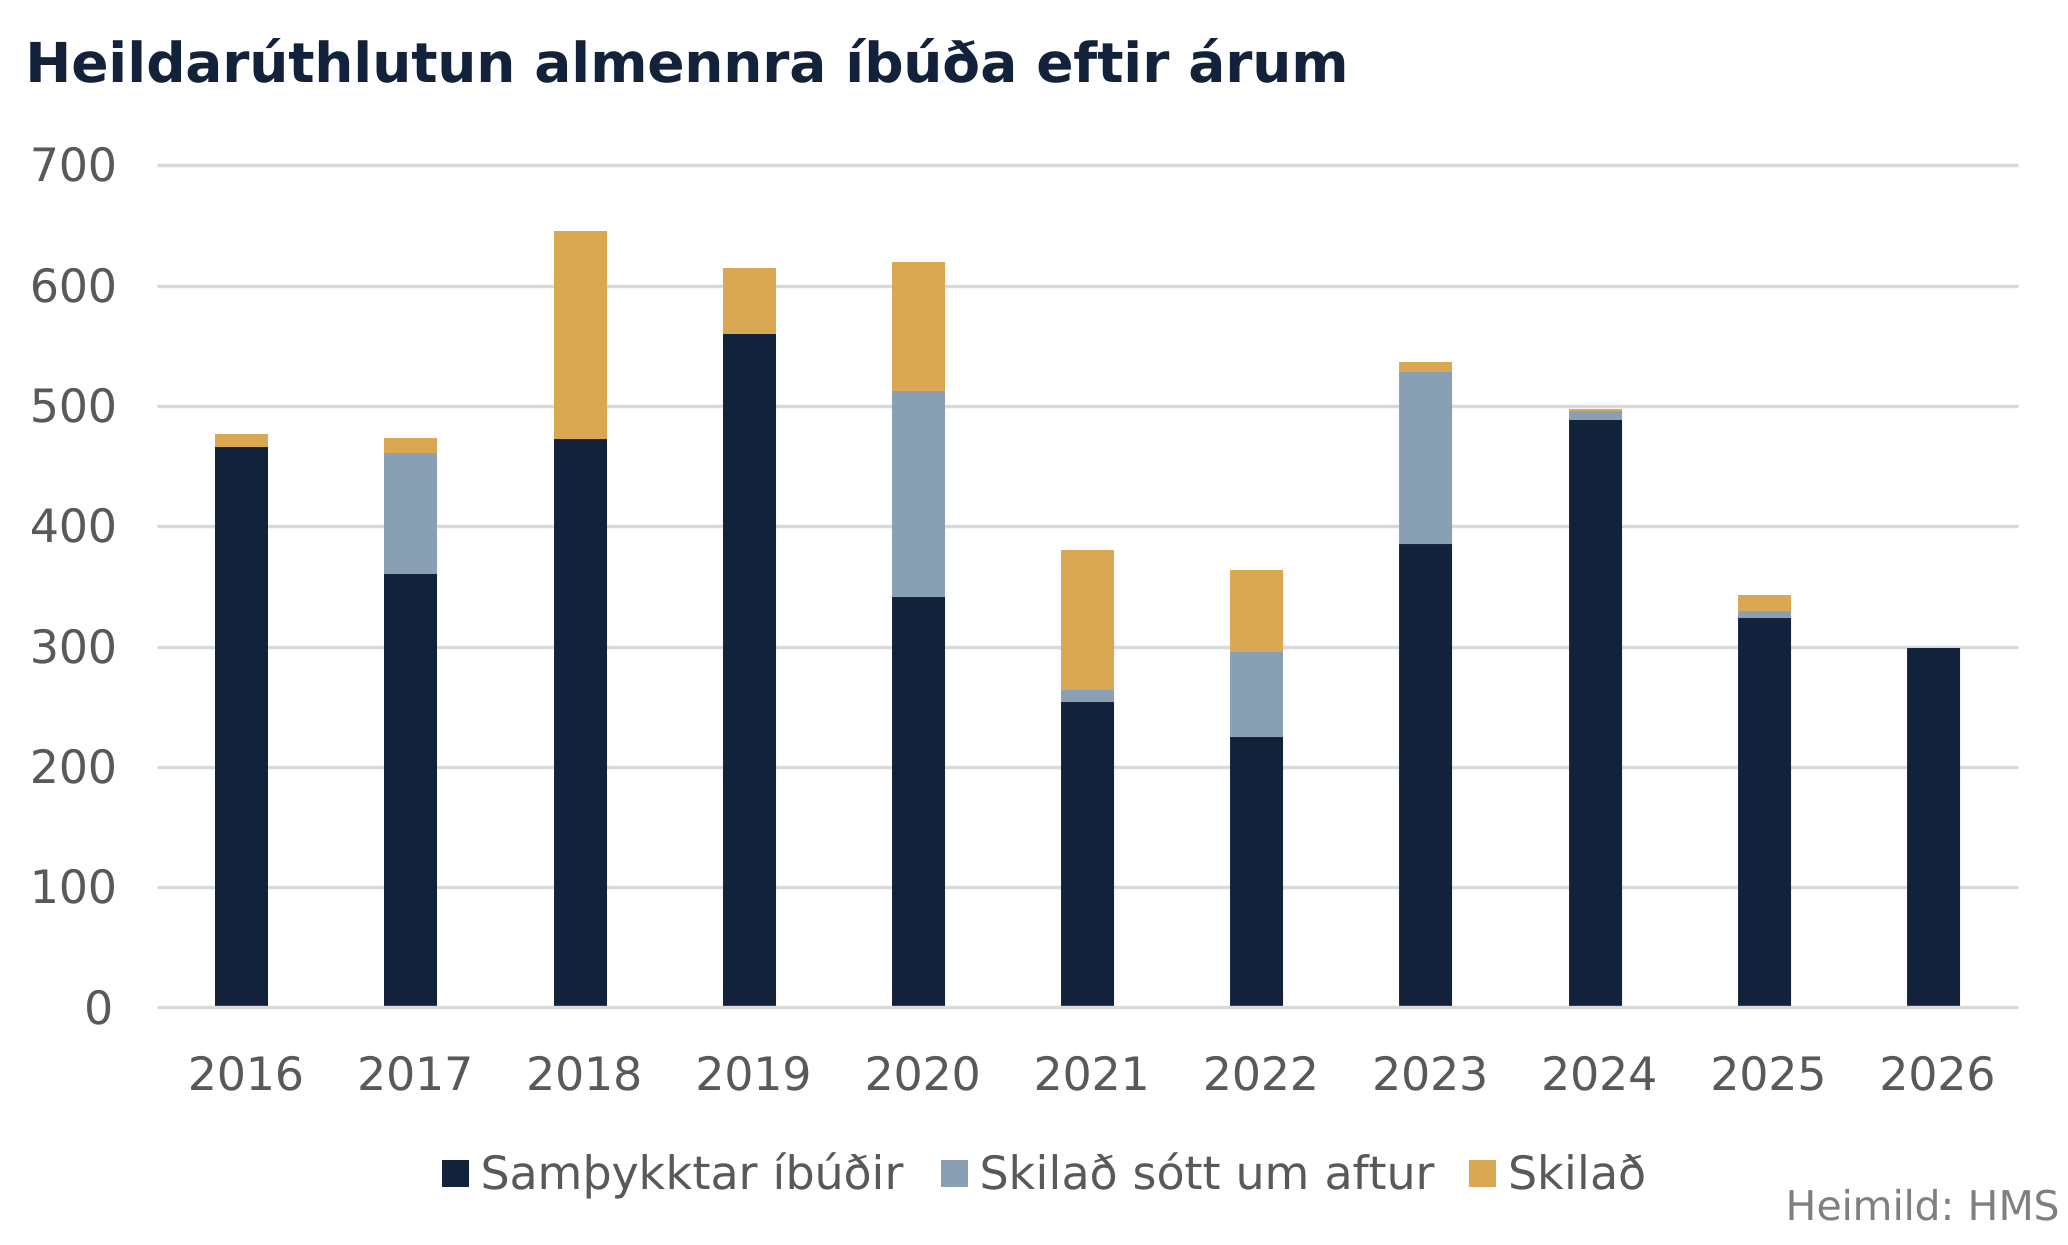
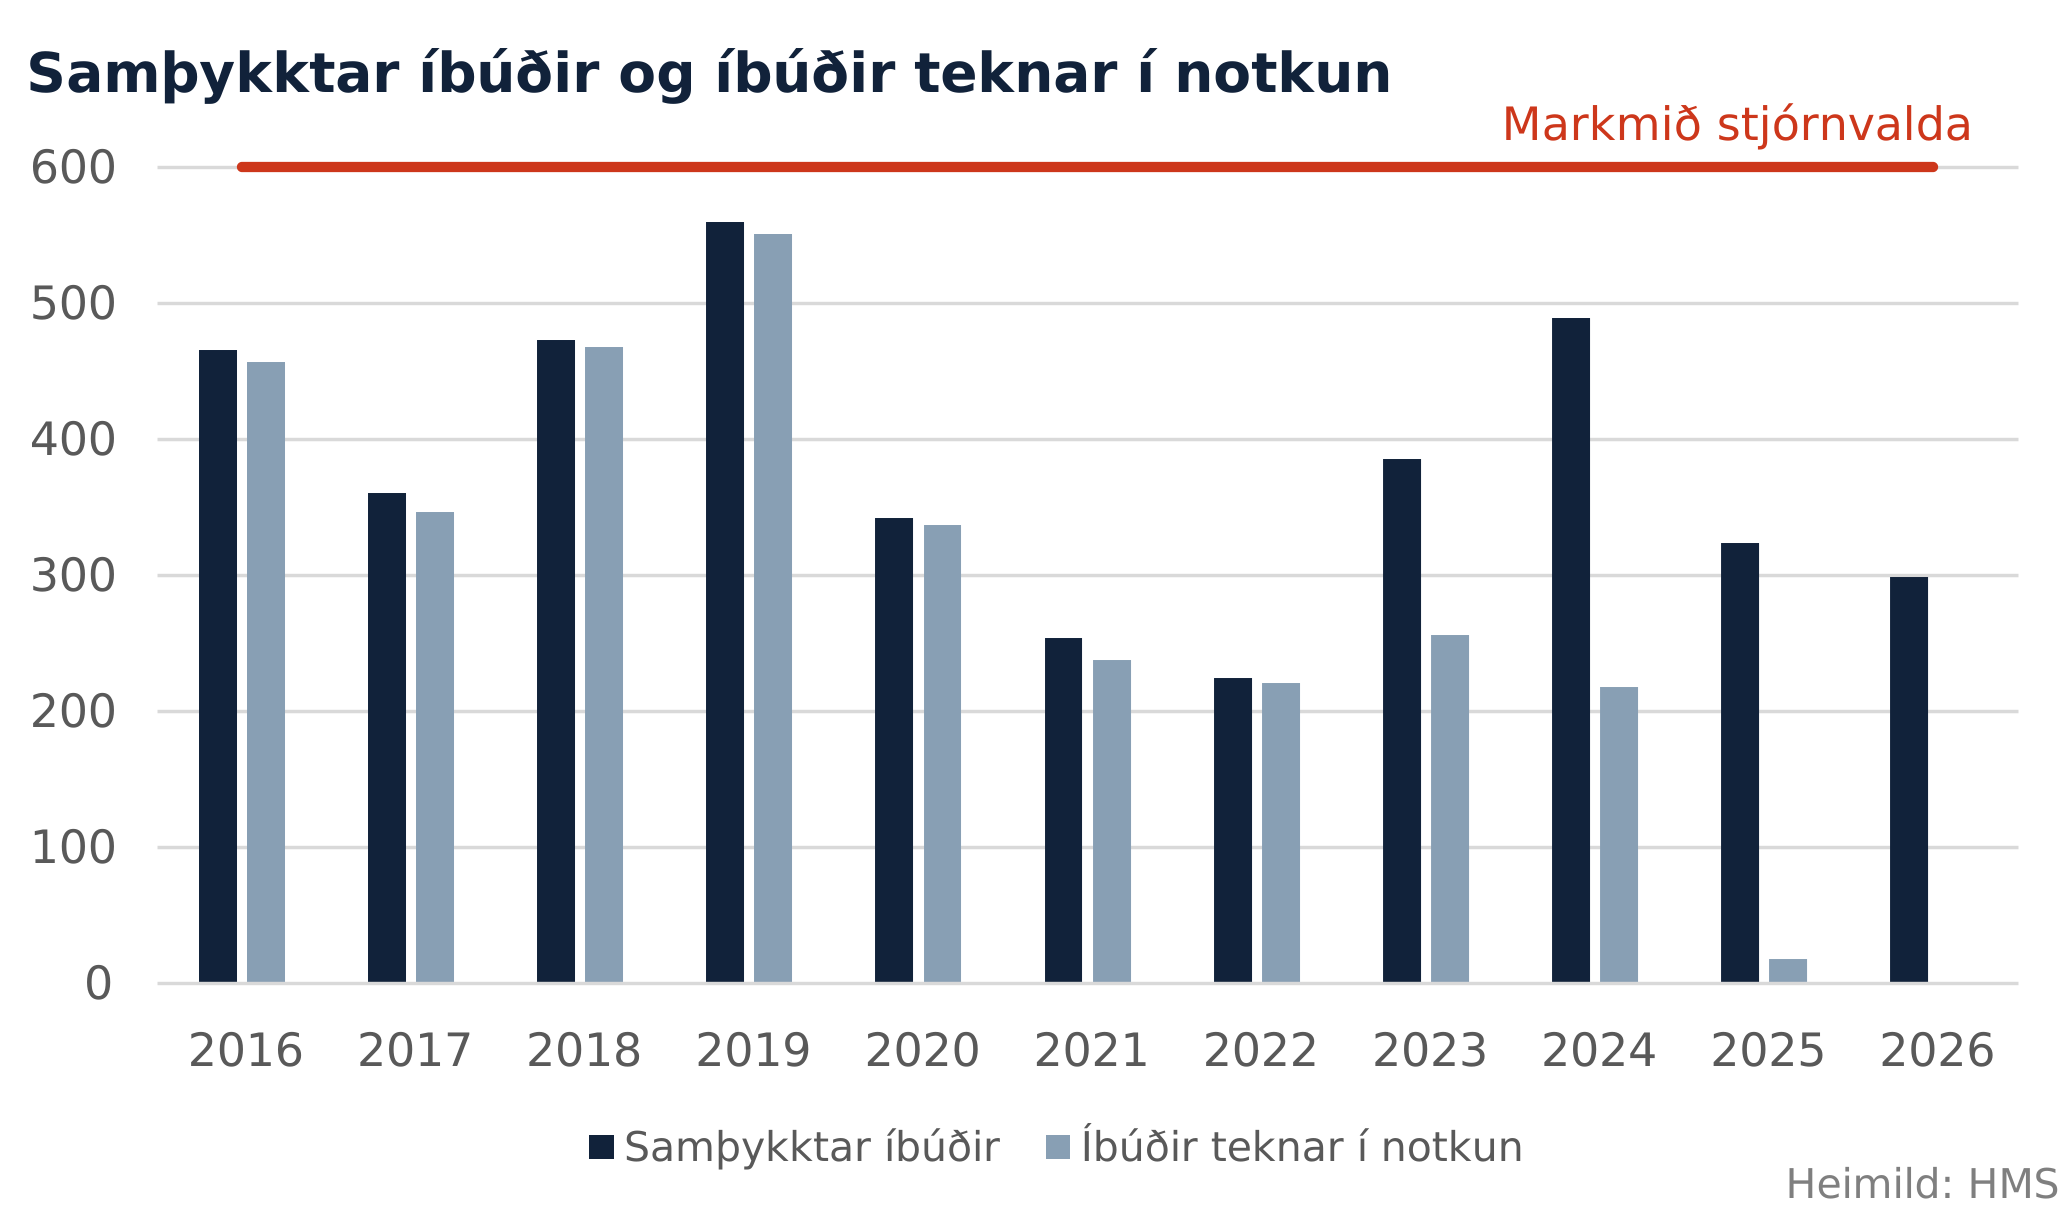
Frá því að lög um almennar íbúðir tóku gildi hefur stofnframlögum verið úthlutað til byggingar eða kaupa á um 5.000 íbúðum víðs vegar um landið. Af þeim eru um það bil 3.200 íbúðir komnar í notkun og gegna nú hlutverki sínu sem hagkvæmt leiguhúsnæði fyrir tekju- og eignalægri heimili. Af þeim íbúðum sem þegar hafa verið teknar í notkun eru um 78% staðsettar á höfuðborgarsvæðinu en aðrar íbúðir dreifast nokkuð jafnt um aðra hluta landsins. Rúmlega 1.000 íbúðir eru í undirbúningi eða uppbyggingu á ýmsum framkvæmdarstigum.
Ekki hafa öll samþykkt stofnframlagaverkefni raungerst í samræmi við áætlanir og frá upphafi hefur framlögum vegna rúmlega 500 íbúða verið skilað. Þar geta ýmsar ástæður legið að baki, meðal annars breytingar á forsendum verkefna eða kostnaði þeirra.
Myndin hér fyrir neðan sýnir fjölda íbúða sem fengu samþykkt stofnframlag á hverju ári og hversu margar þeirra hafa verið teknar í notkun. Þar má sjá að meirihluti íbúða sem samþykktar voru á fyrstu árum kerfisins hefur þegar verið tekinn í notkun en stærri hluti nýrri verkefna er enn á undirbúnings- eða framkvæmdarstigi. Þetta endurspeglar eðlilega framvindu uppbyggingarinnar, enda geta liðið nokkur ár frá samþykkt stofnframlags þar til íbúðir eru fullbyggðar og komnar í útleigu.
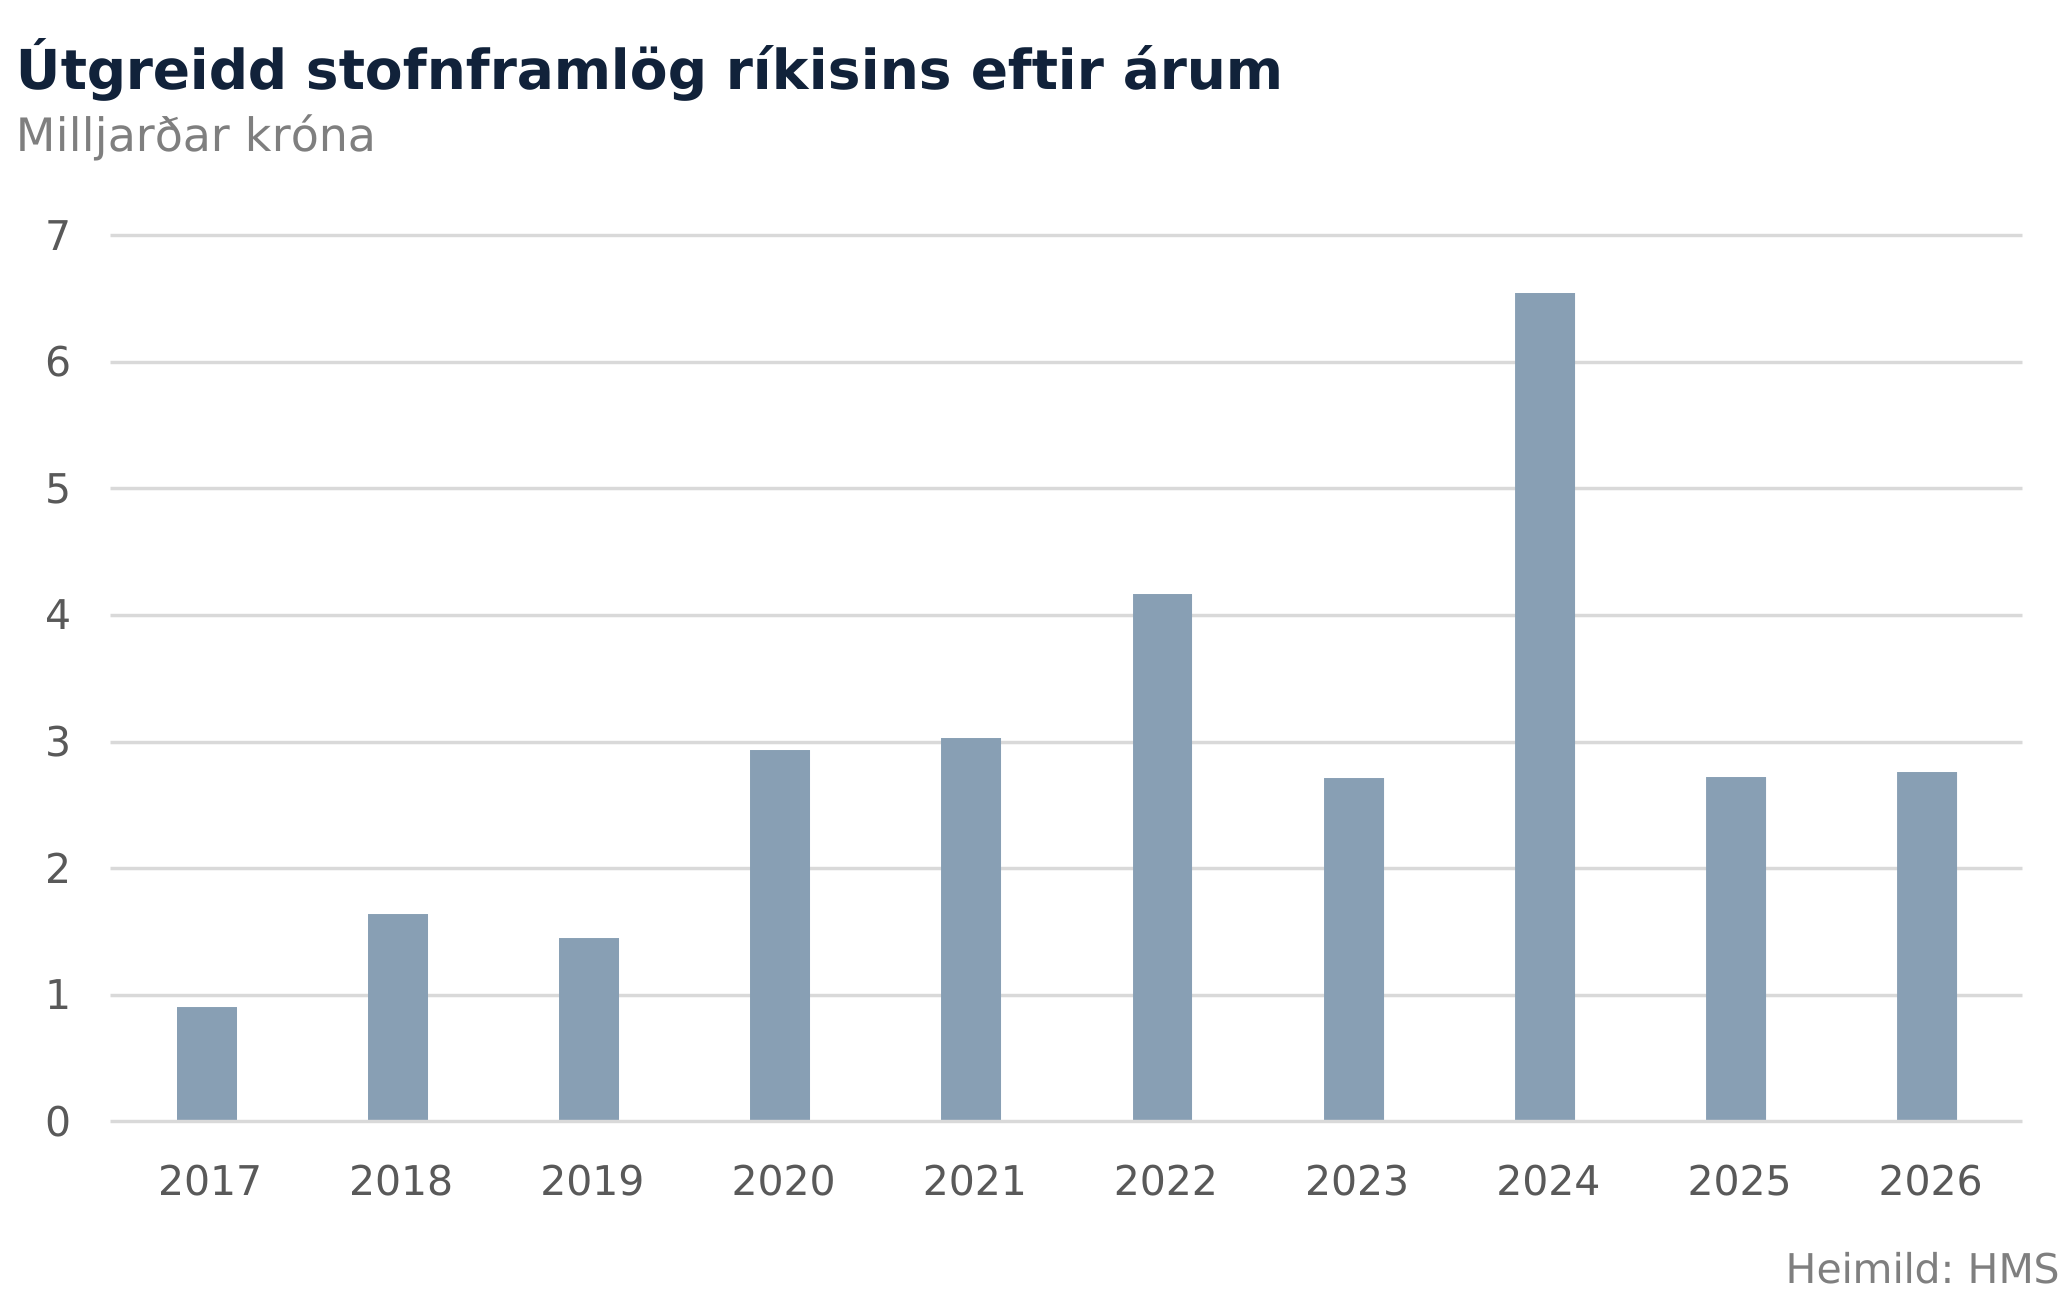
Umfang almenna íbúðakerfisins nemur í dag rúmlega 4.000 íbúðum. Heildarstofnvirði þeirra verkefna sem eru innan kerfisins er áætlað um 169 milljarðar króna. Hlutur ríkisins í formi stofnframlaga nemur um 35 milljörðum króna, en þar af hafa þegar verið greiddir út um 29 milljarðar króna. Framlögin eru greidd út í tvennu lagi annars vegar við samþykkt verkefna að uppfylltum skilyrðum og hins vegar þegar íbúðir eru tilbúnar til útleigu. Árlegar útgreiðslur stofnframlaga ríkisins hafa verið mismiklar, líkt og sjá má á myndinni hér að neðan, sem skýrist að mestu af því hvenær lokið er við stærri stofnframlagaverkefni.
Stærstur hluti útgreiddra stofnframlaga er bundinn kröfu um endurgreiðslu. Taflan hér að neðan sýnir útgreidd stofnframlög, nafnvirði endurgreiðanlegs hluta þeirra og uppreiknað virði þess hluta.
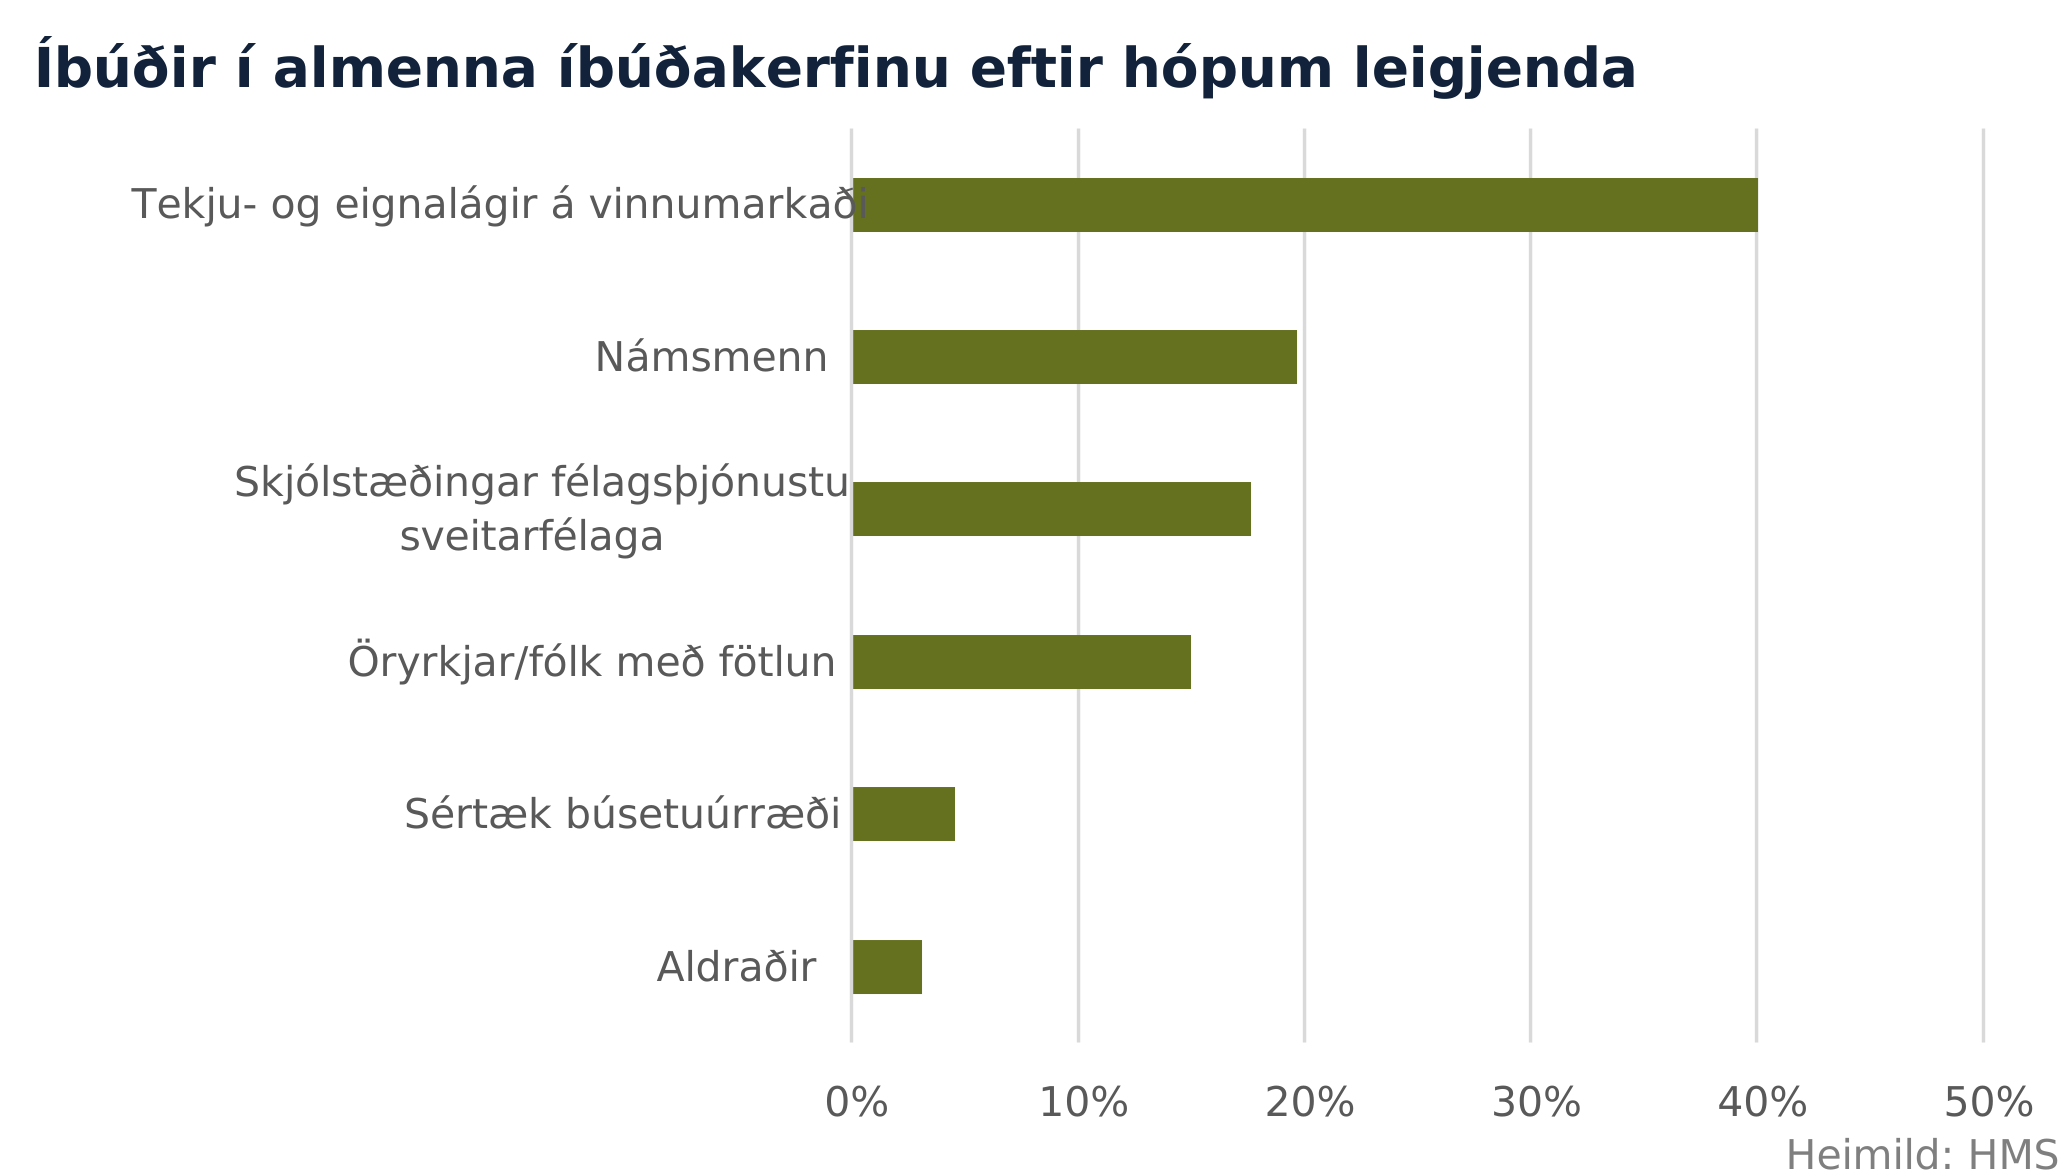
Almenna íbúðakerfið þjónar fjölbreyttum hópi leigjenda en stærstur hluti íbúðanna, eða um 40%, er ætlaður tekju- og eignalágum einstaklingum og fjölskyldum á vinnumarkaði. Næst stærsti hópurinn eru námsmenn, sem hafa um fimmtung íbúða innan kerfisins en einnig eru sérstök verkefni fyrir skjólstæðinga félagsþjónustu sveitarfélaga, öryrkja og fólk með fötlun, aldraða og fólk sem nýtur sérstaks búsetuúrræðis með stuðningsþörf.
Rúmur helmingur íbúðanna er ætlaður ákveðnum leigjendahópum sem ráðnir eru út frá félagslegum þáttum, til viðbótar við almenn tekju- og eignamörk. Því má líta á almenna íbúðakerfið sem almennt stuðningskerfi fyrir tekju- og eignalága, en einnig sem úrræði fyrir ákveðna þjóðfélagshópa sem þurfa sérstakan húsnæðisstuðning.
Almennar íbúðir og félagslegar íbúðir eru báðar hluti af opinberum úrræðum á húsnæðismarkaði en byggja á ólíkum forsendum og markmiðum. Félagslegar íbúðir eru eldri tegund úrræða og hafa það að meginhlutverki að tryggja húsnæði fyrir tekjulægstu og viðkvæmustu hópa samfélagsins. Þær eru að jafnaði í eigu og umsjón sveitarfélaga og er úthlutað á grundvelli félagslegra þarfa einstaklinga eða fjölskyldna.
Almennar íbúðir eru hins vegar hluti af nýju kerfi sem byggir á því að auka framboð hagkvæms leiguhúsnæðis fyrir breiðari hóp tekju- og eignalágra. Í almenna íbúðakerfinu geta bæði óhagnaðardrifin leigufélög, sveitarfélög og aðrir lögaðilar sem ekki eru reknir í hagnaðarskyni byggt og rekið íbúðir með stofnframlögum frá ríki og sveitarfélagi. Úthlutun þeirra byggir á tekju- og eignamörkum, en er almennt opnari en í félagslega kerfinu og ætlað að ná til stærri hóps heimila.
Helsti munurinn felst þannig annars vegar í að hvaða hópum úrræðin beinist og hins vegar í skipulagi og rekstri úrræðanna. Félagslegar íbúðir eru félagslegt öryggisúrræði sem beinist að þeim sem standa höllum fæti, á meðan almennar íbúðir eru hluti af markvissri húsnæðisstefnu til að tryggja framboð leiguhúsnæðis á viðráðanlegu verði fyrir stærri hluta samfélagsins og stuðla að stöðugleika á húsnæðismarkaði.
Líkt og áður kom fram er markmið almenna íbúðakerfisins að auka framboð af leiguhúsnæði á viðráðanlegu verði og stuðla að því að húsnæðiskostnaður sé í samræmi við greiðslugetu tekjulægri leigjenda. Leitast skal við að leiguverð sé að jafnaði ekki umfram fjórðung heildartekna heimila, en leiguverð skal þó taka mið af kostnaði leigusala þannig að rekstur húsnæðisins sé sjálfbær.
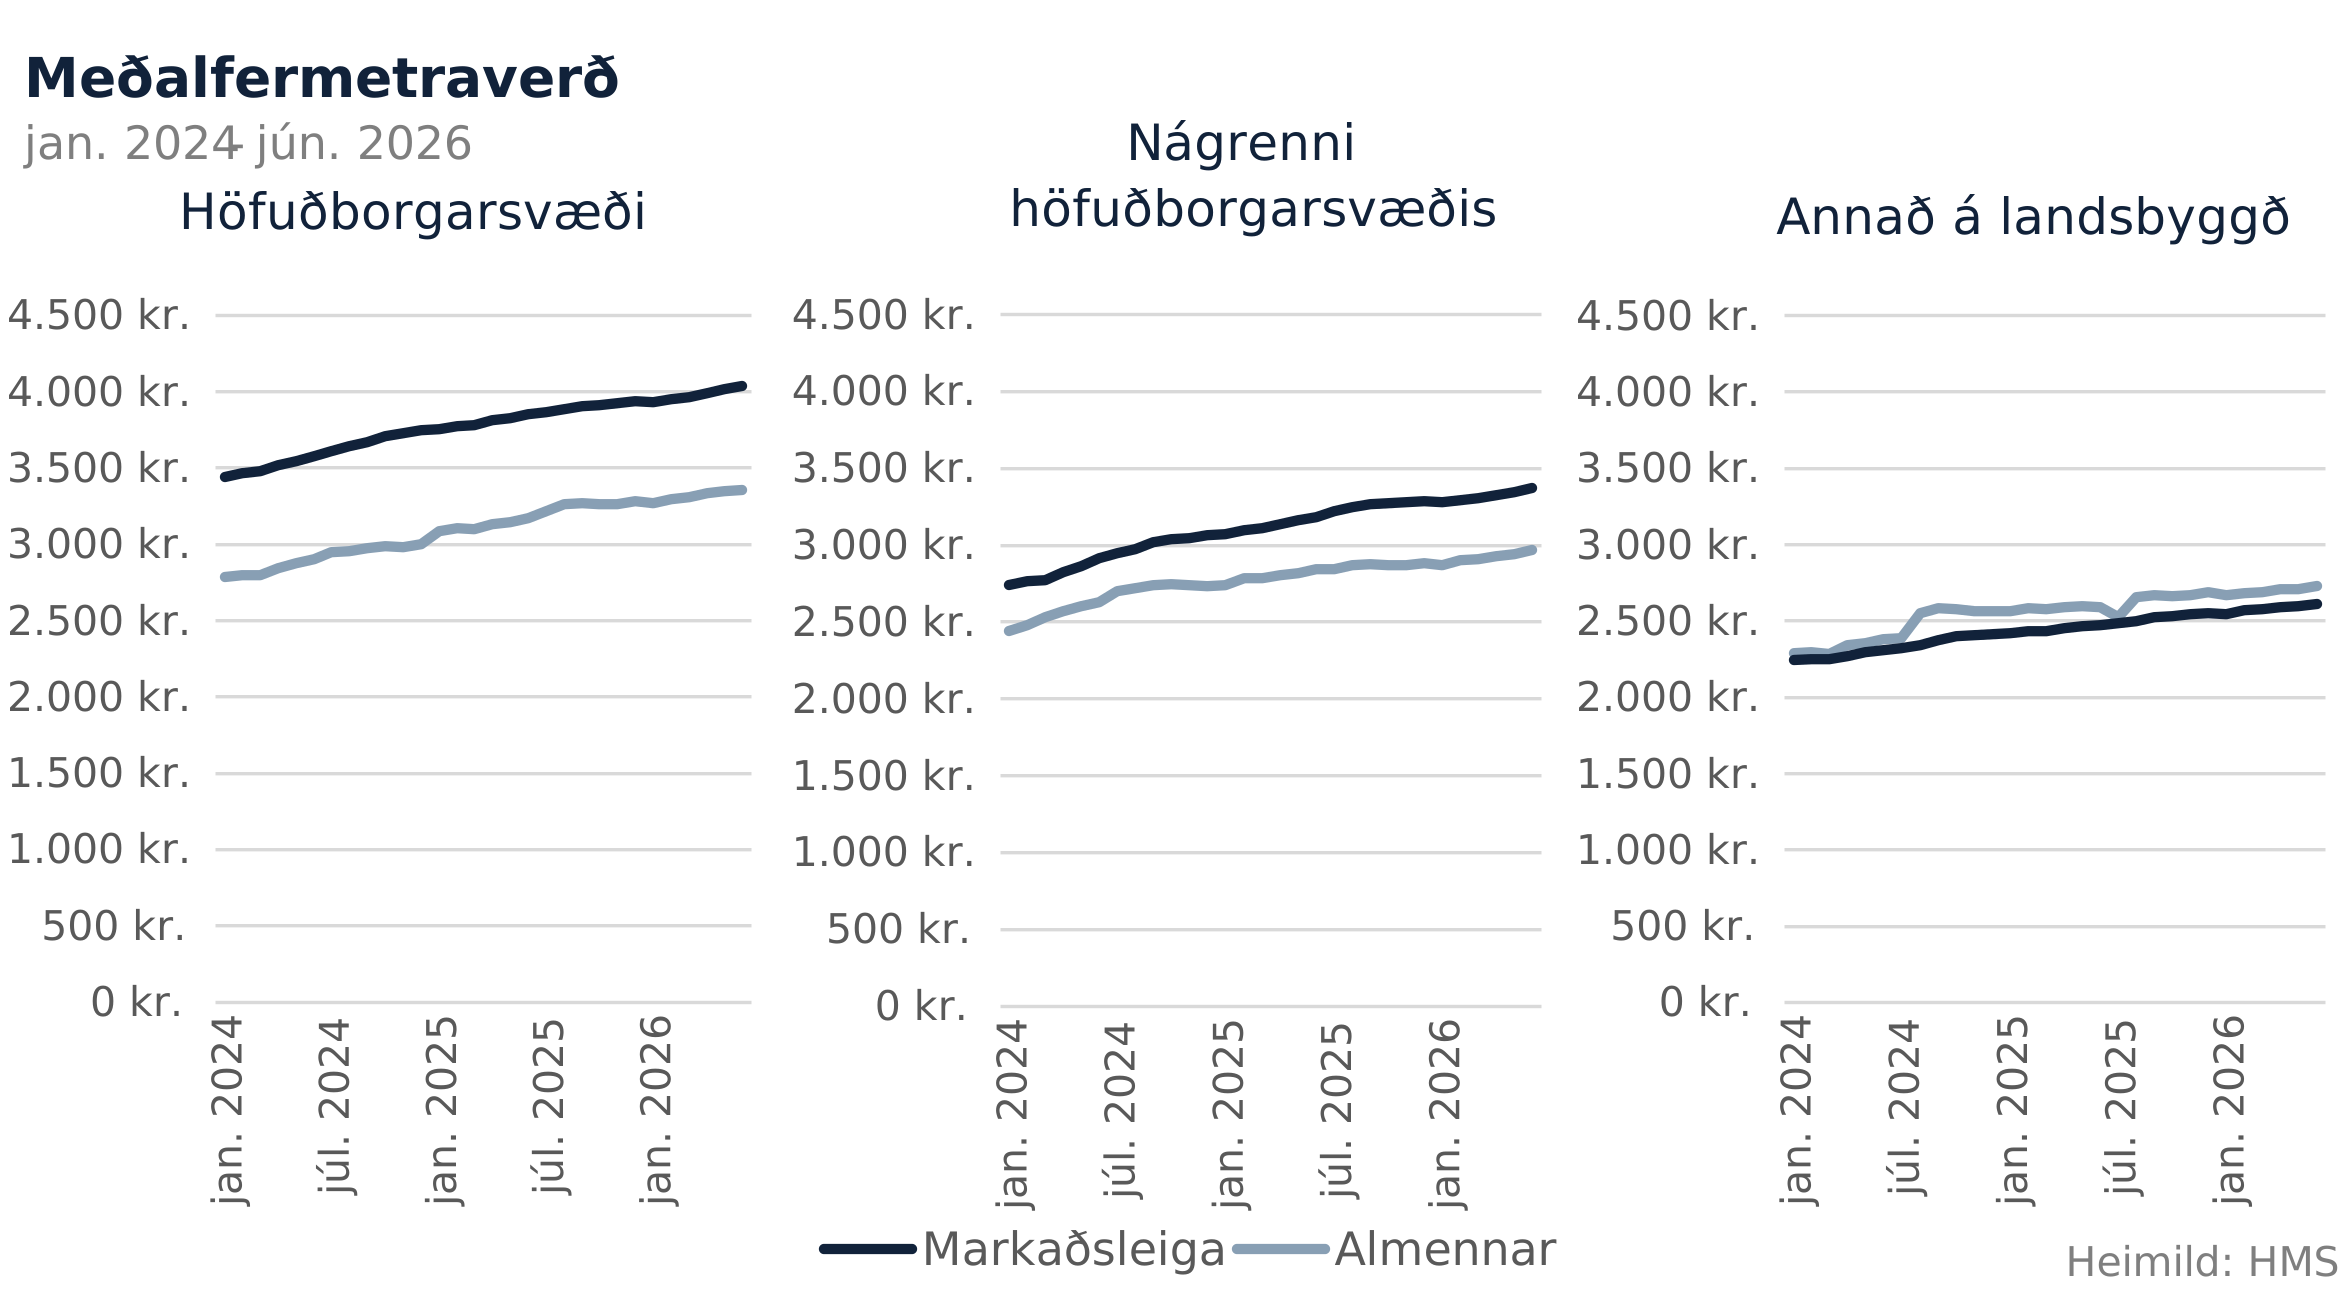
Leigjendur í almennum íbúðum greiða að jafnaði lægri leigu en leigjendur sem greiða markaðsleigu, samkvæmt upplýsingum sem unnar hafa verið úr leiguskrá HMS. Á höfuðborgarsvæðinu hefur heildarleiga í almennum íbúðum að jafnaði verið um það bil 30% lægri en markaðsleiga á sama svæði undanfarin ár, en munurinn hefur verið minni annars staðar á landinu. Í nágrenni höfuðborgarsvæðisins hefur munurinn verið um 16% og annars staðar á landsbyggðinni hefur hann verið um 12% að jafnaði.
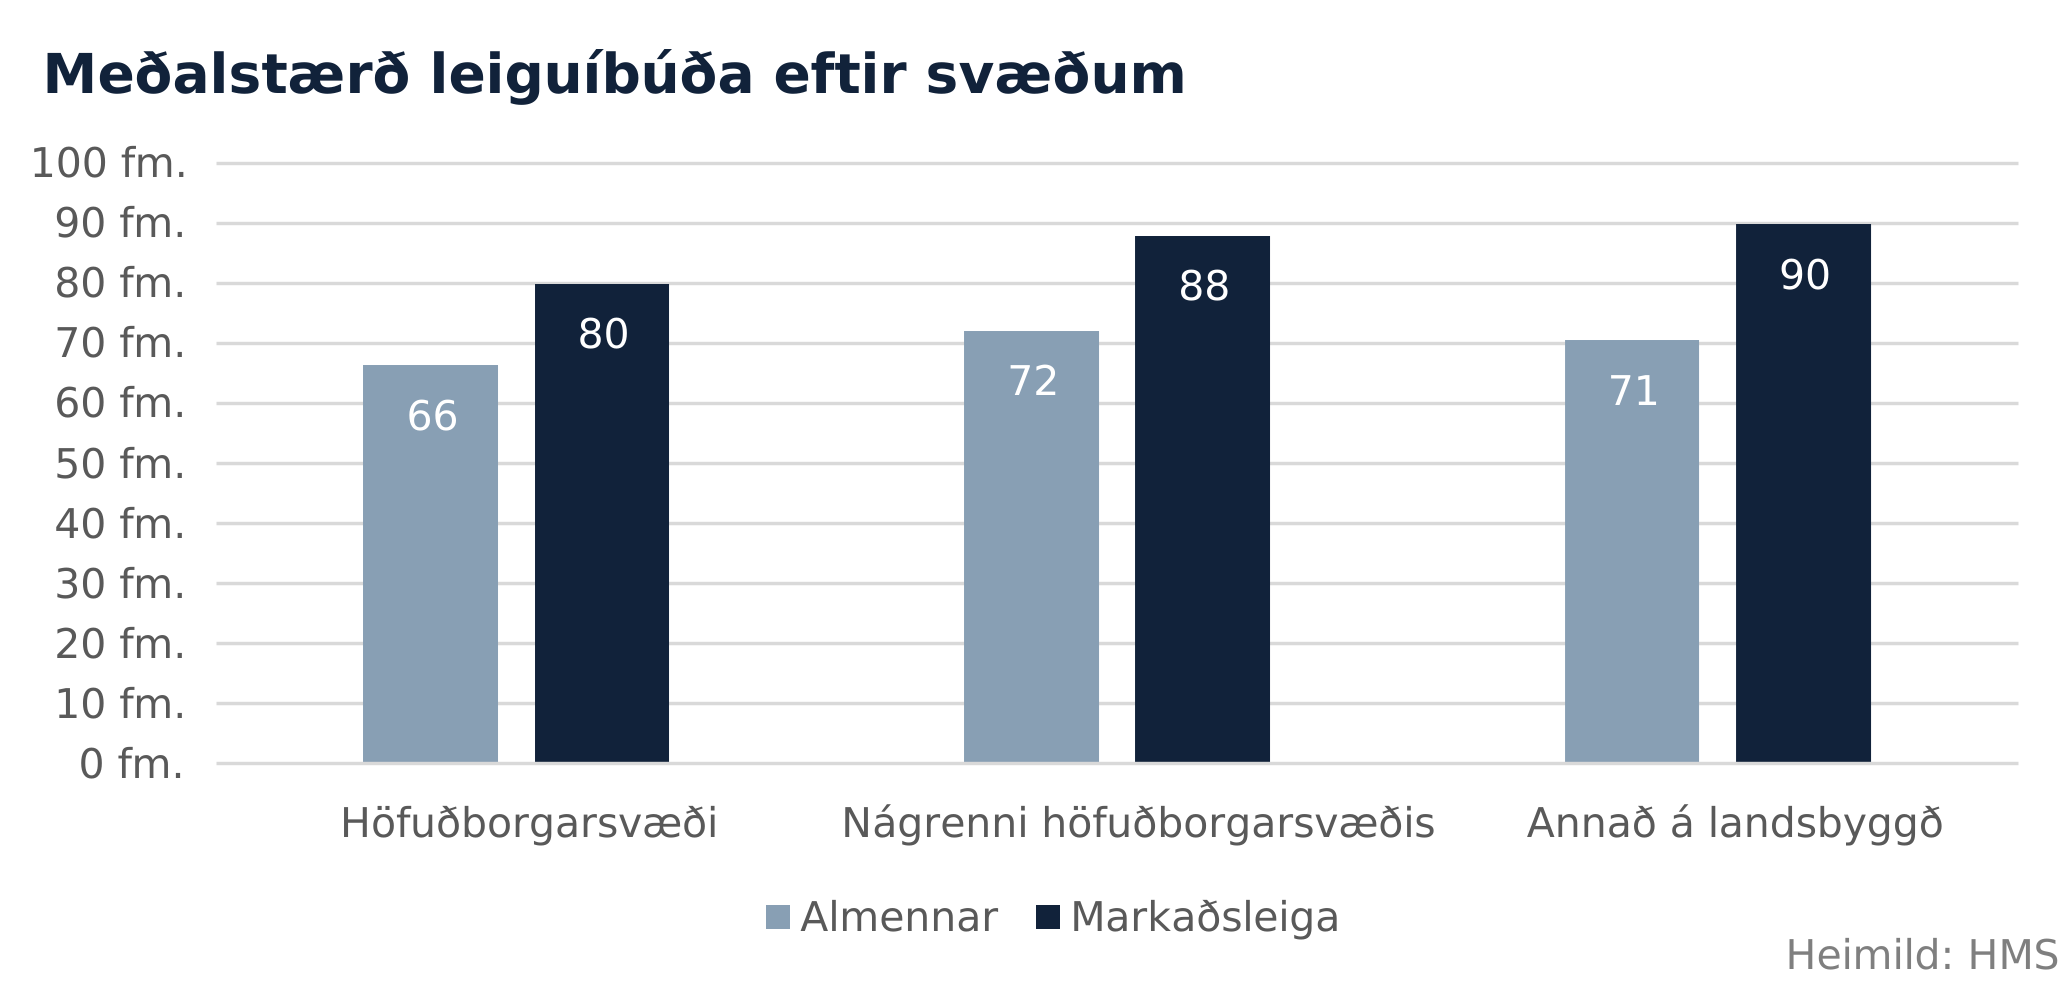
Lægra leiguverð í almennum íbúðum skýrist að hluta til af því að almennar íbúðir eru að jafnaði minni en þær íbúðir sem leigðar eru á markaðsforsendum. Á höfuðborgarsvæðinu hafa almennar íbúðir í útleigu verið að jafnaði um 65 fermetrar en í nágrenni höfuðborgarsvæðisins og annars staðar á landsbyggðinni hafa þær verið nær 70 fermetrum að stærð. Markaðsleiguíbúðir hafa aftur á móti verið um 80 fermetrar á höfuðborgarsvæðinu og nær 90 fermetrum annars staðar á landinu.
Á landsbyggðinni skýrist lægra heildarleiguverð almennra íbúða að mestu leyti af smæð þeirra samanborið við markaðsleiguíbúðir. Meðalfermetraverð fyrir almennar leiguíbúðir á landsbyggðinni hefur verið sambærilegt því sem þekkist fyrir markaðsleiguíbúðir og reyndar litlu hærra, eða að meðaltali um 5% hærra undanfarin ár. Það má meðal annars rekja til þess að í mörgum tilfellum er verið að rjúfa stöðnun sem ríkir á leigumarkaði með uppbyggingu nýrra leiguíbúða sem eru dýrari en þær sem fyrir eru.
Á höfuðborgarsvæðinu og í nágrenni þess skýrir smæðin þó ekki allan verðmuninn, þar sem fermetraverð almennra íbúða hefur að jafnaði verið töluvert lægra en meðalfermetraverð miðað við markaðsleigu. Á höfuðborgarsvæðinu hefur meðalfermetraverð almennra íbúða verið að jafnaði um 18% lægra og í nágrenni höfuðborgarsvæðisins hefur það verið að meðaltali um 11% lægra. Mestur mældist munurinn um 20% á höfuðborgarsvæðinu undir lok árs 2024, en þróun meðalfermetraverðs fyrir almennar íbúðir og markaðsleiguíbúðir eftir landssvæðum má sjá á myndinni hér að neðan.
Leigjendur í almennum íbúðum njóta því að jafnaði talsvert hagstæðari leigukjara en leigjendur sem greiða markaðsleigu. Hagstæðari leigukjör eru form af óbeinum opinberum húsnæðisstuðningi á framboðshlið leigumarkaðar. Mestu munar á leiguverði á höfuðborgarsvæðinu, en minnstu á landsbyggðinni þar sem meðalfermetraverð fyrir almennar íbúðir er að meðaltali litlu hærra en fyrir markaðsleiguíbúðir af fyrrnefndum ástæðum.
Þrátt fyrir að leigukjör í almennum íbúðum eru talsvert hagstæðari en markaðsleiga býr stór hluti heimila í almennum íbúðum við þunga byrði leigukostnaðar og fær jafnframt greiddar húsnæðisbætur. Í þeim tilfellum nýtur sami hópur því stuðnings úr tveimur opinberum kerfum samtímis, sem vekur upp spurningar um hvort opinberum fjármunum sé ráðstafað með nægilega markvissum hætti.
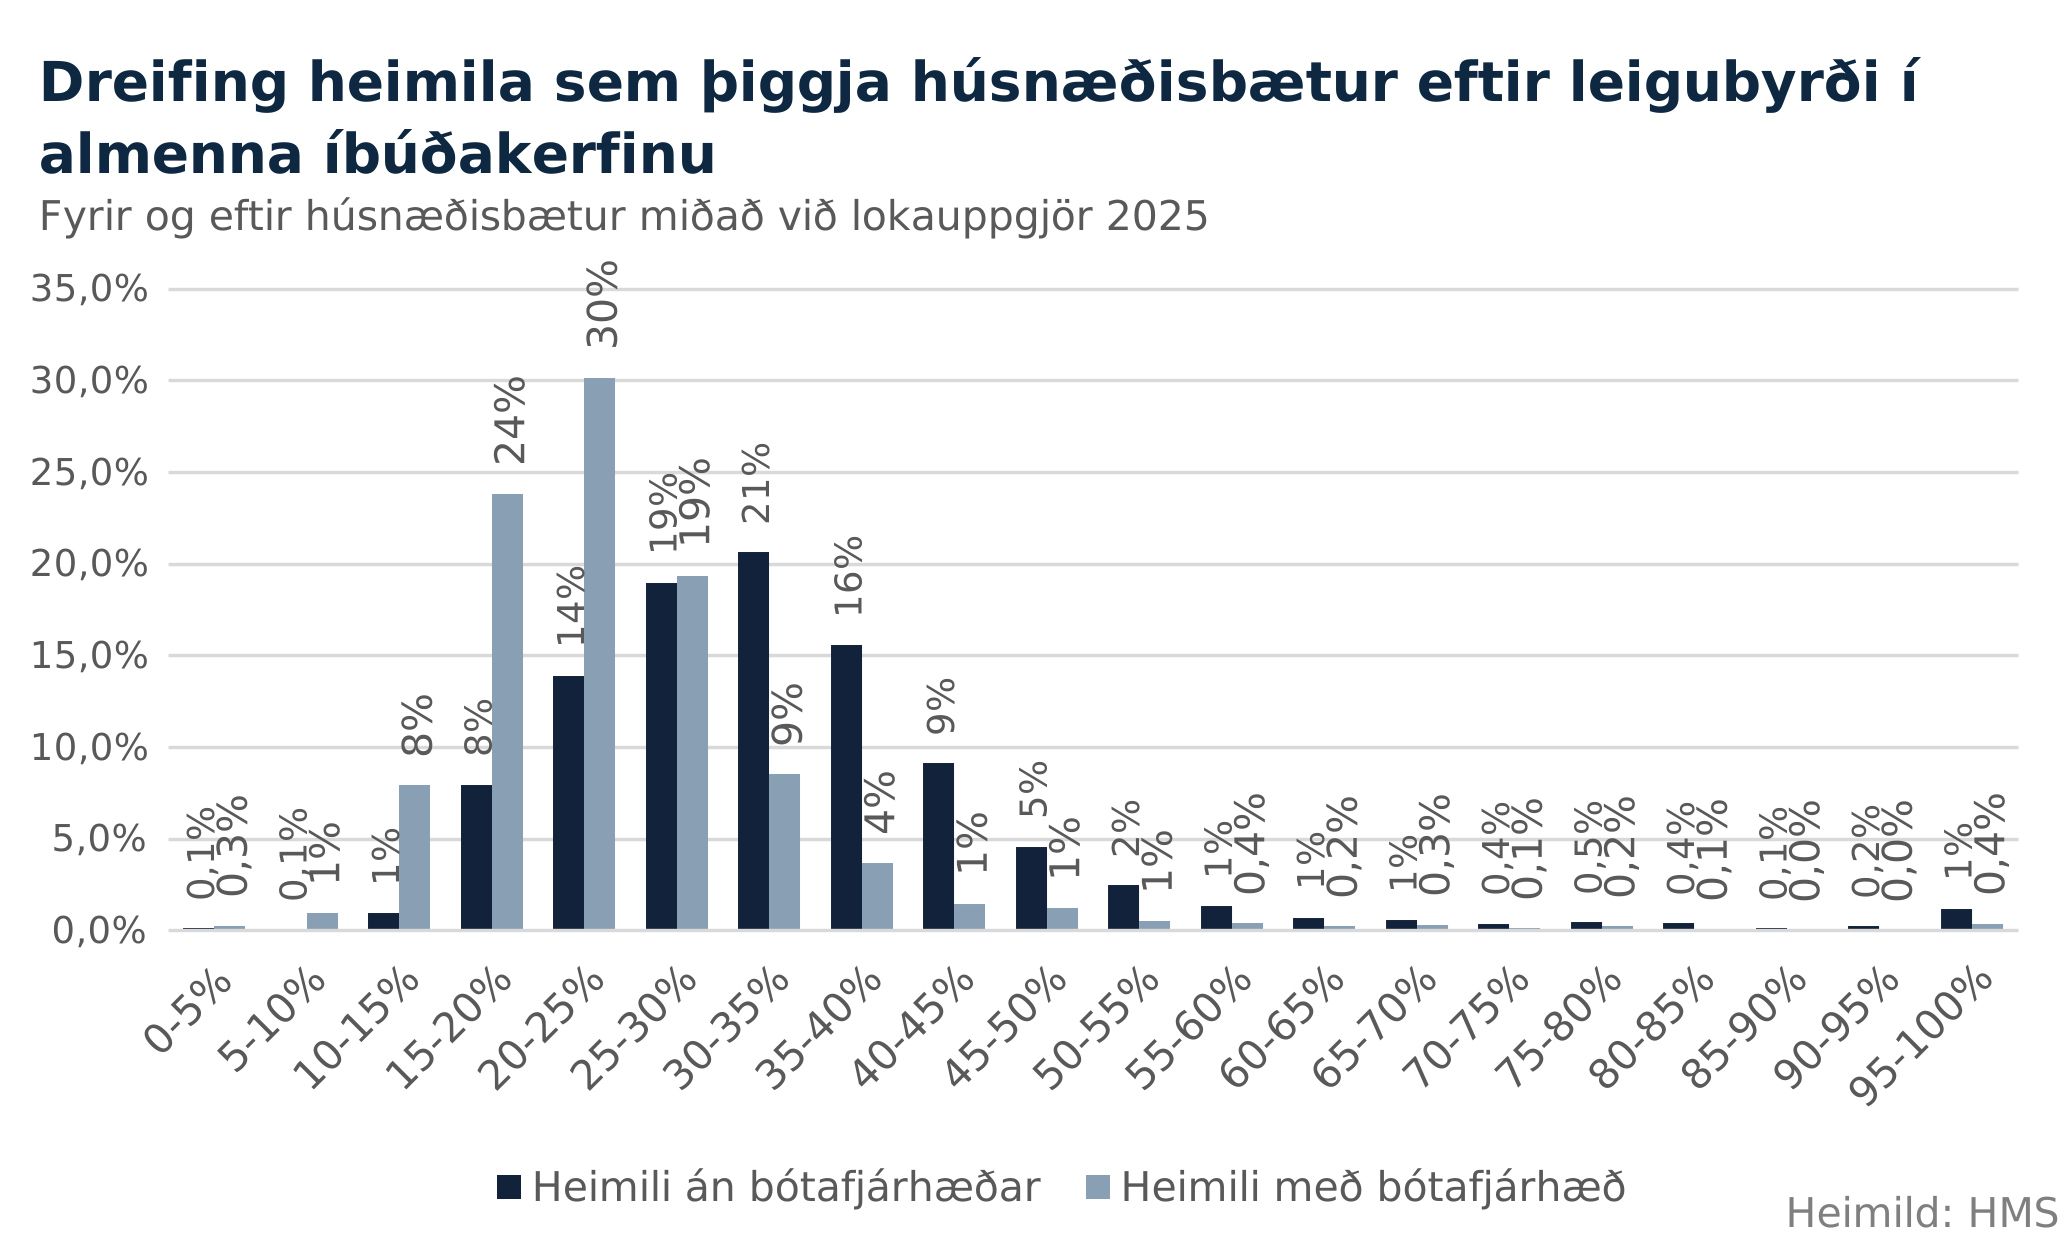
Myndin hér að neðan sýnir dreifingu heimila í almenna íbúðakerfinu sem þáðu húsnæðisbætur árið 2025 eftir byrði leigukostnaðar með og án greiðslu húsnæðisbóta miðað við lokauppgjör 2025. Af myndinni má lesa að byrði leigukostnaðar rúmist innan fjórðungs heildartekna hjá um það bil 23% heimila sem búa í almennum íbúðum án þess að húsnæðisbætur séu greiddar. Byrðin er aftur á móti umfram 25% hjá um það bil 77% heimila, sem er sambærilegt hlutfall og meðal allra heimila sem þiggja húsnæðisbætur.
Eftir að húsnæðisbætur hafa verið teknar með í reikninginn rúmast byrði leigukostnaðar innan fjórðungs tekna hjá 63% heimila. Samhliða lækkar hlutfall heimila sem greiðir meira en fjórðung heildartekna í leigu niður í um 37%, sem er nokkuð lægra en fyrir heildina þar sem hlutfallið er um 51% með bótum.
Hagstæð leigukjör sem bjóðast innan almenna íbúðakerfisins duga þannig í flestum tilfellum ekki til að ná markmiðum kerfisins um byrði leigukostnaðar nema með greiðslu húsnæðisbóta.
Hins vegar fá sum heimili í almenna íbúðakerfinu greiddar húsnæðisbætur þrátt fyrir að markmið um byrði leigukostnaðar séu uppfyllt án þess að til greiðslu húsnæðisbóta þurfi að koma.
Á undanförnum árum hafa fjárheimildir til stofnframlaga ekki verið fullnýttar. Hátt vaxtastig og aukinn byggingar- og fjármagnskostnaður hafa dregið úr fjárhagslegri hagkvæmni verkefna og gert fjármögnun þeirra erfiðari.
Til að bregðast við þessari þróun voru gerðar breytingar á lögum um almennar íbúðir. Þann 18. júní sl. var samþykkt breyting á lögum sem felur í sér hækkun á stofnframlögum ríkisins til uppbyggingar almennra leiguíbúða á viðráðanlegu verði. Með breytingunni var hámark stofnframlags ríkisins hækkað úr 18% í allt að 23% af stofnvirði íbúða og viðbótarframlag, sem ætlað er til uppbyggingar almennra íbúða fyrir námsmenn, fólk með fötlun og öryrka, hækkað úr 4% í allt að 5%. Slíkt viðbótarframlag stendur jafnframt til boða þegar atvinnuhúsnæði er breytt í íbúðarhúsnæði.
Breytingin felur ekki í sér auknar fjárheimildir til stofnframlaga heldur hækkun á því hlutfalli stofnvirðis sem heimilt er að fjármagna með stofnframlagi. Markmiðið er að bæta forsendur uppbyggingarverkefna í átt að markmiði kerfisins um greiðslubyrði leigukostnaðar og stuðla að betri nýtingu þeirra fjárheimilda sem þegar eru til staðar.
Hækkun stofnframlaga er aðgerð á framboðshlið leigumarkaðar. Henni er ætlað að auka hvata til uppbyggingar leiguíbúða og stuðla að auknu framboði húsnæðis á viðráðanlegu verði. Jafnframt felur breytingin í sér aukinn sveigjanleika þar sem heimilt er að ákvarða hlutfall framlaga með hliðsjón af markaðsaðstæðum hverju sinni.
Uppbygging almenna íbúðakerfisins og skilyrði fyrir úthlutun íbúða geta haft áhrif á það hvaða heimili njóta úrræðisins í reynd. Þar sem leigufjárhæð í almennum íbúðum tekur mið af kostnaðarverði og sjálfbærum rekstri íbúða, en aðgangur er bundinn tekju- og eignamörkum, skapast hvatar fyrir almenn leigufélög að bjóða betur stæðum heimilum aðgang að íbúðum sínum fram fyrir tekjulægri heimili.
Í framkvæmd getur myndast sú staða að þeir umsækjendur sem standa best innan tekjumarka eigi auðveldara með að uppfylla skilyrði um greiðslugetu og fái þar með fyrr aðgang að íbúðum. Þetta getur tengst markmiði kerfisins um að húsnæðiskostnaður leigjenda sé viðráðanlegur og að jafnaði innan ákveðins hlutfalls af tekjum þeirra. Afleiðingin getur þó orðið sú að heimili sem búa við þyngsta byrði leigukostnaðar eða lakari fjárhagsstöðu standi verr að vígi við úthlutun.
Slík þróun vekur upp spurningar um skilvirkni úrræðisins sem tæki til að bæta húsnæðisöryggi þeirra sem mest þurfa á því að halda. Ef kerfið leiðir til þess að best stæðu umsækjendurnir fái forgang getur það dregið úr áhrifum þess sem félagslegs úrræðis. Á móti stuðla kröfur um greiðslugetu leigjenda að því að rekstur almennra íbúða verði stöðugri og að almenna íbúðakerfið verði sjálfbært til lengri tíma.
Mikilvægt er að meta hvort núverandi fyrirkomulag úthlutunar og skilyrða í almenna íbúðakerfinu styðji nægilega við markmið stjórnvalda um að tryggja að húsnæðisstuðningur fari til þeirra sem þurfa mest á honum að halda. Sérstaklega þarf að horfa til þess hvort þörf sé á frekari forgangsröðun innan kerfisins eða öðrum útfærslum sem tryggja að aðgangur að almennum íbúðum taki í meira mæli mið af raunverulegri þörf heimila fremur en einungis greiðslugetu þeirra.
Almenna íbúðakerfið skapar líka hvata fyrir leigjendur til að halda áfram að leigja innan kerfisins jafnvel þegar tekjur leigjenda hækka og heimili fara yfir gildandi tekjumörk. Þar sem leiga í almennum íbúðum er að jafnaði lægri en markaðsleiga getur verið fjárhagslega hagkvæmt fyrir heimili að hafa áfram búsetu í almennri íbúð þrátt fyrir að fjárhagsleg staða þeirra hafi styrkst. Þetta getur dregið úr hreyfanleika innan kerfisins og minnkað aðgengi annarra heimila sem búa við þyngri leigubyrði.
Í þessu felst ákveðin spenna milli markmiða kerfisins. Annars vegar að tryggja leigjendum stöðugt og viðráðanlegt húsnæði til lengri tíma en hins vegar að stuðningurinn beinist að þeim sem hafa mesta þörf á hverjum tíma. Ef hvati til að yfirgefa kerfið er lítill getur úrræðið fest ákveðinn hóp í íbúðunum og þannig takmarkað getu þess til að létta undir með nýjum heimilum sem standa hallari fæti á húsnæðismarkaði.
Reglur gera ekki ráð fyrir því að leigjendur þurfi að flytja úr almennri íbúð þegar tekjur og eignir þeirra fara yfir sett mörk. Hafi leigjandi verið yfir tekjumörkum síðastliðin þrjú almanaksár er eiganda almennrar íbúðar þó heimilt að leggja álag á leiguna, sem rennur í Húsnæðismálasjóð. Álagið er ákvarðað út frá tekjum leigjanda þann tíma sem hann hefur verið yfir tekjumörkum, en má þó aldrei vera hærra en svo að leigugreiðslur verði hærri en 25% af tekjum leigjanda. Það er alfarið í hlut eiganda almennrar íbúðar að ákveða hvort leggja eigi álag á leigjendur sem eru yfir tekjumörkum.
HMS hefur eftirlit með starfsemi eigenda almennra íbúða til að tryggja að rekstur, úthlutun íbúða og meðferð opinbers stuðnings sé í samræmi við lög og markmið almenna íbúðakerfisins. Eftirlitið nær meðal annars til húsnæðissjálfseignarstofnana, sveitarfélaga og annarra lögaðila sem reka almennar íbúðir með stuðningi í formi stofnframlaga.
Mikilvægt hlutverk eftirlitsins er að tryggja að opinbert fjármagn sé nýtt í samræmi við tilgang kerfisins og að forsendur einstakra verkefna standist. Þar skiptir meðal annars máli að fylgjast með þróun framkvæmdarkostnaðar, fjármögnun og fjárhagslegri sjálfbærni verkefna. Verulegar breytingar á kostnaði eða fjármögnun geta haft áhrif á leiguverð og þar með á það hvort markmið kerfisins um viðráðanlegan húsnæðiskostnað náist.
Eftirlitið tekur jafnframt til þess hvort úthlutun almennra íbúða fari fram í samræmi við lögbundin tekju- og eignaskilyrði við upphaf leigu. Núverandi fyrirkomulag byggir hins vegar ekki á reglubundnu endurmati á tekjum eða eignum leigjenda eftir að úthlutun hefur farið fram.
Með stækkun almenna íbúðakerfisins og auknu umfangi opinbers húsnæðisstuðnings verður sífellt mikilvægara að stjórnvöld hafi góða yfirsýn yfir samspil almennra íbúða, húsnæðisbóta og annarra stuðningsúrræða. Markviss gagnasöfnun og eftirlit geta stuðlað að betri nýtingu opinberra fjármuna, auknu gagnsæi og sterkari grundvelli fyrir stefnumótun og áframhaldandi þróun opinberra stuðningskerfa.
Öll Norðurlöndin hafa um áratugaskeið stutt við uppbyggingu hagkvæms leiguhúsnæðis með einum eða öðrum hætti. Þótt útfærsla kerfanna sé mismunandi eiga þau það sameiginlegt að hið opinbera tekur þátt í að lækka kostnað við uppbyggingu eða fjármögnun húsnæðis sem ætlað er heimilum sem eiga erfitt með að afla sér húsnæðis á almennum markaði. Stuðningurinn er ýmist veittur í formi stofnframlaga, styrkja, ríkistryggðra lána eða niðurgreiðslu vaxtakostnaðar.
Annað sameiginlegt einkenni er að húsnæðið er yfirleitt rekið af sveitarfélögum eða óhagnaðardrifnum húsnæðisfélögum og að leiguverð byggir almennt á kostnaði fremur en markaðsverði. Leigan tekur þannig mið af byggingar-, fjármögnunar-, rekstrar- og viðhaldskostnaði húsnæðisins en ekki þeirri leigu sem hæst fæst á markaði hverju sinni. Markmiðið er að stuðla að langtímaframboði leiguhúsnæðis á viðráðanlegu verði og draga úr sveiflum á húsnæðismarkaði.
Í Danmörku, Finnlandi og Austurríki eru til staðar kerfi sem tryggja að opinbert fjármagn haldist innan húsnæðiskerfisins og nýtist áfram til uppbyggingar, viðhalds eða endurnýjunar húsnæðis. Slíkt fyrirkomulag stuðlar að aukinni sjálfbærni kerfanna til lengri tíma og dregur úr þörf á nýjum opinberum fjárveitingum.
Samanburðurinn sýnir einnig að hagkvæmt og félagslegt leiguhúsnæði er víða umfangsmeiri hluti húsnæðismarkaðarins en hér á landi. Í Danmörku og Austurríki nær slíkt húsnæði til um fimmtungs eða meira af íbúðarhúsnæði og í Finnlandi er umfangið einnig verulegt þótt stuðst sé við aðrar skilgreiningar og fjármögnunarleiðir.
Reynsla Norðurlandanna bendir til þess að kerfi sem ná miklum árangri byggi fyrst og fremst á langtímahugsun, stöðugu fjármögnunarumhverfi og skýrri stefnu um uppbyggingu hagkvæms leiguhúsnæðis. Þótt ekki sé til ein rétt leið við útfærslu slíkra kerfa hafa þau öll það sameiginlegt að sameina félagsleg markmið um húsnæðisöryggi og fjárhagsleg markmið um sjálfbæran rekstur og áframhaldandi uppbyggingu.
Opinberum húsnæðisstuðningi er miðlað til leigjenda í gegnum almennar húsnæðisbætur, sérstakan húsnæðisstuðning og stofnframlög til uppbyggingar almenna íbúðakerfisins. Heimili á leigumarkaði geta því átt rétt á margvíslegum húsnæðisstuðningi samtímis.
Mikilvægt er að ólík stuðningskerfi vinni vel saman þannig að stuðningi sé beint til þeirra heimila sem mest þurfa á að halda. Um leið þarf að gæta jafnræðis við úthlutun stuðningsins og tryggja að opinberum fjármunum sé varið á markvissan hátt. Til þess er nauðsynlegt að hafa skýra og heildstæða yfirsýn yfir veitingu húsnæðisstuðnings þvert á stuðningskerfi, auk þess sem mikilvægt er að viðhafa virkt eftirlit með veitingu stuðningsins.
Leigjendur í almenna íbúðakerfinu njóta almennt lægri húsnæðiskostnaðar en leigjendur sem greiða markaðsleigu. Þrátt fyrir það þiggur stór hluti þeirra jafnframt húsnæðisbætur og jafnvel einnig sérstakan húsnæðisstuðning. Í slíkum tilfellum njóta leigjendur opinbers húsnæðisstuðnings úr tveimur, og jafnvel þremur, kerfum.
Stefna ætti að því að gera húsnæðisstuðningskerfi við leigjendur markvissari þannig að ekki sé þörf á húsnæðisstuðningi úr fleiri en einu kerfi samtímis. Í núverandi mynd nær almenna íbúðakerfið ekki markmiðum sínum að fullu um að húsnæðiskostnaður leigjenda sé almennt ekki umfram fjórðung heildartekna án greiðslu húsnæðisbóta. Ýmis skref má þó stíga í áttina að því markmiði.
Markmið almenna íbúðakerfisins er að húsnæðiskostnaður leigjenda sé almennt ekki umfram fjórðung af heildartekjum þeirra. Samkvæmt alþjóðlegum skilgreiningum telst húsnæðiskostnaður almennt íþyngjandi ef hann er umfram 40% af ráðstöfunartekjum heimilis.
Fjórðungur af heildartekjum samsvarar á bilinu 30% til 40% af ráðstöfunartekjum, en hlutfallið er hærra eftir því sem skattbyrðin er þyngri. Þannig samsvarar 25% af heildartekjum upp á 500 þúsund krónur um 31% af ráðstöfunartekjum á meðan 25% af heildartekjum upp á 2 milljónir króna samsvarar um 40% af ráðstöfunartekjum. Ef miðað er við 30% af heildartekjum lægi hlutfallið á bilinu 37% til 48% af ráðstöfunartekjum.
Líkt og fjallað var um í köflum 3.2 og 4.2 hér að framan býr hluti heimila sem þiggur húsnæðisbætur við mun lægri byrði leigukostnaðar heldur en önnur heimili á leigumarkaði. Ef leiga nemur lægra hlutfalli en 25% af heildartekjum heimilis stendur heimilið almennt ekki frammi fyrir þeirri byrði leigukostnaðar sem stuðningnum er ætlað að mæta. Sú staða vekur upp spurningar um hvort skynsamlegt sé að afmarka rétt til húsnæðisbóta við byrði leigukostnaðar.
Til viðbótar við skerðingarmörk vegna tekna og eigna mætti kanna fýsileika þess að innleiða skerðingarmörk vegna byrði leigukostnaðar. Ákvörðun bótafjárhæðar gæti þannig verið óbreytt frá því sem nú er með tilliti til tekna, eigna og fjölda heimilismanna, með því viðbótarskilyrði að leiguverð að frádregnum húsnæðisbótum verði aldrei lægri fjárhæð en sem nemur 25% af heildartekjum heimilisins fyrir tilstilli bótanna.
Með því yrði opinberum húsnæðisstuðningi beint með markvissari hætti að þeim heimilum á leigumarkaði sem búa við þyngri byrði leigukostnaðar en telst ásættanleg miðað við viðmið almenna íbúðakerfisins. Breytingarnar myndu jafnframt draga úr tvöfaldri niðurgreiðslu húsnæðis í þeim tilvikum þar sem leiga í almenna íbúðakerfinu er innan viðmiða um byrði leigukostnaðar án greiðslu húsnæðisbóta.
Dæmi eru um að skerðingarmörk vegna byrði leigukostnaðar hafi verið tekin upp við ákvörðun sérstaks húsnæðisstuðnings hér á landi. Í Kópavogi, til að mynda, skerðist sérstakur húsnæðisstuðningur eða fellur niður ef húsnæðiskostnaður er 20% eða lægra hlutfall af skattskyldum tekjum heimilis. Þar sem HMS sér um umsýslu, útreikning og framkvæmd sérstaks húsnæðisstuðnings fyrir Kópavog, býður núverandi kerfi þegar upp á sambærilegt verklag. Innleiðing skerðingarmarka vegna byrði leigukostnaðar ætti að vera tiltölulega einföld í framkvæmd.
Líkt og fram kom í kafla 3.2 var meðalleiguverð innan við fjórðungur af meðaltekjum án bóta hjá um það bil fimmtungi þeirra heimila sem fengu greiddar húsnæðisbætur í fyrra. Alls 1,9 milljarðar króna voru greiddir í húsnæðisbætur til þeirra heimila á árinu miðað við lokauppgjör húsnæðisbóta fyrir árið 2025. Með greiðslu húsnæðisbóta lækkaði byrði leigukostnaðar hjá um fjórðungi heimila til viðbótar undir 25% af heildartekjum. Skerðingarmörk vegna byrði leigukostnaðar hefðu þannig skert bætur þeirra heimila um allt að 1,4 milljarða króna til viðbótar. Með innleiðingu skerðingarmarka mætti því draga úr útgjöldum til húsnæðisbóta um allt að 3,3 milljarða króna á ári, eða sem nemur tæplega 30% af heildarútgjöldum til húsnæðisbóta á árinu 2025.
Þeim fjármunum sem sparast í greiðslu húsnæðisbóta við innleiðingu skerðingarmarka vegna byrði leigukostnaðar mætti frekar beina að framboðshlið markaðarins með auknum fjárheimildum til stofnframlaga. Með því að auka fjárframlög til stofnframlaga um 3,3 milljarða króna á ári mætti fjármagna almennar íbúðir að andvirði 14,3 milljarða króna, ef miðað er við að stofnframlag ríkisins sé 23% af stofnvirði íbúða. Miðað við að meðalstofnvirði almennra íbúða á árinu 2025 hafi verið um það bil 63 milljónir króna mætti áætla að hægt væri að fjármagna um 200 almennar íbúðir til viðbótar við þær íbúðir sem núverandi fjárheimildir til stofnframlaga standa undir.
Með umsóknum um stofnframlög þurfa að fylgja tilteknar upplýsingar, meðal annars um áætlaðan kostnað vegna uppbyggingar eða kaupa á íbúð, áætlaðar tekjur leigjenda og áætlað leiguverð. Á grundvelli innsendra upplýsinga framkvæmir HMS mat á sjálfbærum rekstri verkefnanna, þar sem meðal annars er lagt mat á hvort byrði leigukostnaðar samrýmist markmiðum kerfisins um að vera almennt ekki umfram fjórðung tekna. Við slíkt mat er reiknað með greiðslu húsnæðisbóta til leigjenda til að endurspegla raunverulega greiðslubyrði þeirra.
Þannig er frá upphafi gert ráð fyrir að leigjendur í almenna íbúðakerfinu njóti húsnæðisstuðnings úr fleiri en einu stuðningskerfi samtímis. HMS telur að breytt verklag, sem felst í því að hætt verði að gera ráð fyrir greiðslu húsnæðisbóta, geti dregið úr umfangi tvöfalds stuðnings. Með því megi stuðla að því að stofnframlögum sé úthlutað til verkefna sem geta boðið upp á leigu sem rúmast innan fjórðungs áætlaðra tekna leigjenda án þess að til greiðslu húsnæðisbóta þurfi að koma.
Fjármögnunarkostnaður við uppbyggingu íbúðarhúsnæðis er almennt íþyngjandi um þessar mundir og hefur verið í nokkurn tíma, á það ekki síður við um uppbyggingu almennra íbúða. Undanfarin ár hefur fjárheimild stofnframlaga ekki verið fullnýtt, sem má að mörgu leyti rekja til hás vaxtastigs og hækkandi byggingarkostnaðar, sér í lagi hvað varðar byggingarréttargjöld og gatnagerðargjöld, og skort á lóðum.
Með breyttu verklagi við mat á sjálfbærum rekstri stofnframlagsverkefna yrði erfiðara fyrir umsækjendur að uppfylla skilyrði um rekstrarlega sjálfbærni verkefna. Samhliða þyrfti því að leita annarra leiða til að lækka kostnað við uppbyggingu almennra íbúða.
Afborganir lána eru gjarnan stærsti útgjaldaliður húsnæðisfélaga og því skiptir greiðslubyrði á lánum mestu þegar kemur að ákvörðun kostnaðarmiðaðs leiguverðs. HMS telur tekjulægri heimili geta notið mikils ávinnings ef dregið yrði úr fjármagnskostnaði innan almenna íbúðakerfisins og leitað yrði leiða til þess að fjármagna þau verkefni á sem hagkvæmustum kjörum, hvort sem það væri á framkvæmdafjármögnun til skemmri tíma eða langtímafjármögnun þegar íbúðir eru tilbúnar í notkun.
Nýlega voru gerðar breytingar á reglum um almennar íbúðir þannig að stofnframlög ríkisins geta numið hærra hlutfalli af stofnvirði almennra íbúða en áður, eða allt að 23% í stað 18%. Þar að auki geta viðbótarframlög fyrir íbúðarhúsnæði á vegum sveitarfélaga og vegna húsnæðis sem er ætlað námsmönnum, fólki með fötlun eða öryrkjum nú numið allt að 5% í stað 4% áður. Stofnframlög sveitarfélaga eru óbreytt og nema allt að 12% af stofnvirði. Með breytingunni getur umsækjandi þannig fengið stofnframlag frá hinu opinbera fyrir allt að 40% af stofnvirði almennra íbúða í stað 34% áður. Breytingunni var ætlað að lækka fjármögnunarkostnað við uppbyggingu almennra íbúða og stuðla að betri nýtingu fjárheimilda.
Samkvæmt könnunum sem HMS hefur framkvæmt eru flestir leigjendur hérlendis á leigumarkaði af nauðsyn en vilja eignast eigið húsnæði þegar fjárhagslegar aðstæður þeirra leyfa. Stefna íslenskra stjórnvalda í húsnæðismálum hefur að meginstefnu til miðað að því að auðvelda heimilum að eignast eigið húsnæði. Á sama tíma er almenna íbúðakerfinu ætlað að tryggja tekju- og eignalágum heimilum aðgang að öruggu og viðráðanlegu leiguhúsnæði.
Eins og rakið hefur verið miðast úthlutun almennra íbúða við tekjur við upphaf leigu en lögin gera ekki ráð fyrir því að leigjendur missi þann rétt þegar tekjur þeirra eða eignir hækka umfram tiltekin mörk. Leiga í almennum íbúðum er að jafnaði lægri en markaðsleiga og því eru takmarkaðir hvatar fyrir leigjendur til að yfirgefa almennar íbúðir þegar tekju- eða eignastaða þeirra batnar. Þetta getur dregið úr hreyfanleika innan kerfisins og takmarkað aðgengi nýrra heimila sem standa verr á húsnæðismarkaði.
Mikilvægt er að tryggja að almenna íbúðakerfið nýtist þeim sem mest þurfa á að halda hverju sinni án þess að það skerði húsnæðisöryggi heimila innan kerfisins. Ein leið til að stuðla að markvissari úthlutun almennra íbúða væri að takmarka rétt heimila til búsetu í almennri íbúð við tiltekin tímamörk eftir að fjárhagsleg staða hefur vænkast umfram þau tekju- og eignamörk sem kerfið tekur mið af. Tímamörkin mætti ákveða með hliðsjón af húsnæðisöryggi og ásættanlegum fyrirsjáanleika.
Líkt og rakið var hér að framan er eigendum almennra íbúða heimilt að leggja álag á leiguverð hafi leigjandi verið yfir tekjumörkum síðastliðin þrjú almanaksár. Álagið, sem rennur í Húsnæðismálasjóð, skal þó aldrei vera hærra en svo að leigugreiðslur nemi fjórðungi af heildartekjum leigjenda.
Heimild húsnæðisfélaga í almenna íbúðakerfinu til að leggja slíkt álag á leigjendur sína hefur hingað til ekki verið nýtt. Lítill hvati er til álagningar álagsins þar sem andvirði þess rennur í Húsnæðismálasjóð.
Með því að skylda húsnæðisfélög til að innheimta þetta álag frá leigjendum yfir tekju- og eignamörkum mætti draga úr hvata heimila í almenna íbúðakerfinu til að dvelja áfram í almennum íbúðum eftir að fjárhagsleg staða þeirra hefur vænkast. Þannig yrði hægt að stuðla að auknum hreyfanleika á íbúðum innan kerfisins og auka líkurnar á að almennar íbúðir verði aðgengilegar fyrir heimili sem þurfa mest á þeim að halda hverju sinni.
Önnur leið til að auka hreyfanleika innan almenna íbúðakerfisins væri að skapa leigjendum skýrari leið til eignamyndunar. Til skoðunar gæti komið að heimila leigjendum að kaupa almenna íbúð sem þeir hafa búsetu í, að uppfylltum nánari skilyrðum. HMS telur að slíkt fyrirkomulag gæti auðveldað heimilum að stíga skrefið af leigumarkaði yfir á eignamarkað og stuðlað að því að almenna íbúðakerfið nýtist þeim sem mest þurfa á að halda hverju sinni.
HMS telur þó mikilvægt að slíkt fyrirkomulag leiði ekki til þess að takmarka framboð almennra íbúða. Forsenda slíks fyrirkomulags þyrfti því að vera að stofnframlag íbúðarinnar rynni að lokum aftur inn í kerfið og yrði nýtt til kaupa eða uppbyggingar á nýrri almennri íbúð. Með því væri hægt að stuðla að aukinni eignamyndun heimila á leigumarkaði án þess að það komi niður á almenna íbúðakerfinu.
Leigjendum gæfist kostur á að kaupa almennar íbúðir á markaðsvirði. Við söluna gæfist þeim leigjendum sem falla innan þeirra marka sem kveðið er á um í reglugerð um hlutdeildarlán tækifæri til að sækja um allt að 25% hlutdeildarlán til að auðvelda kaupin. Þá þarf leigjandi einungis að eiga fyrir 5% útborgun og standast greiðslumat fyrir 70% íbúðaláni. Ef tekjur eru undir lægri tekjumörkum getur hlutdeildarlán orðið allt að 35%. Í slíku tilviki þyrfti leigjandi að standast greiðslumat fyrir 60% íbúðaláni.
Kjósi leigjandi að nýta sér hlutdeildarlán við kaupin yrði stofnframlagi umbreytt í 10 ára hlutdeildarlán sem yrði síðan endurgreitt í Húsnæðismálasjóð við sölu á íbúðinni. Að öðrum kosti hefði húsnæðisfélagið val um að endurgreiða fengið stofnframlag að fullu í Húsnæðismálasjóð, þaðan sem því gæti verið ráðstafað á ný, eða nýta söluandvirðið til kaupa eða uppbyggingar á nýrri almennri íbúð innan tilskilinna tímamarka. Þannig mætti tryggja að þeir fjármunir sem þegar hafa verið settir inn í almenna íbúðakerfið verði þar áfram.
Fyrir tekjulægri heimili getur 5% útborgun til íbúðakaupa verið talsverð fjárhæð. Samkvæmt reglugerð skal leigufjárhæð almennrar íbúðar ákveðin þannig að rekstur eiganda sé sjálfbær. Við leigu skulu bætast 2% af árlegu endurstofnsverði almennrar íbúðar til að standa undir rekstrar- og viðhaldskostnaði. Helmingur skal renna í viðhaldssjóð til að mæta viðhaldi íbúðarinnar til framtíðar. Ónýtta fjármuni úr viðhaldssjóði íbúðarinnar mætti ráðstafa upp í útborgun til kaupa leigjandans á þeirri tilteknu íbúð. Þannig myndu leigjendur njóta góðs af því að hluti af leigugreiðslum þeirra gætu nýst sem útborgun og auðveldað þeim að safna fyrir þeirri viðbótar útborgun sem krafist er.
Að mati HMS myndi útfærsla sem þessi samræmast stefnu stjórnvalda að styðja við eignamyndun heimila á sama tíma og tryggt væri að opinber stuðningur við uppbyggingu hagkvæms leiguhúsnæðis héldi gildi sínu. Jafnframt gæti hún stuðlað að auknum hreyfanleika innan kerfisins og tryggt að almennar íbúðir nýtist í ríkari mæli þeim sem hafa mesta þörf fyrir þær hverju sinni.
Rúmlega 4.000 íbúðir eru innan virkra verkefna sem hafa verið samþykkt að fá úthlutað stofnframlögum og þar af hafa um 3.200 íbúðir verið teknar í notkun en aðrar íbúðir innan kerfisins eru í byggingu eða undirbúningi. Það er mat HMS að um 50 þúsund heimili séu á leigumarkaði og því má áætla að um 6% af þeim búi í almennri leiguíbúð. Þegar allar íbúðirnar sem núna eru innan kerfisins verða teknar í notkun má áætla að allt að 8% heimila á leigumarkaði búi í almennri íbúð.
Undanfarin 10 ár hefur hið opinbera samþykkt stofnframlög til uppbyggingar eða kaupa á að jafnaði um 400 íbúðum á ári. Ef gert er ráð fyrir að stofnframlögum verði úthlutað með sambærilegum hætti á næstu 10 árum má áætla að almennar íbúðir verði orðnar allt að 8.000 talsins árið 2035. Miðað við að heimilum á leigumarkaði fjölgi að jafnaði um 2% á ári fram að því, sem samræmist að mestu spá HMS um fjölda heimila á leigumarkaði til næstu fimm ára, má ætla að almennar leiguíbúðir verði orðnar um 13,1% af leiguíbúðum í notkun árið 2035.
Heimild til kaupa á íbúðum út úr almenna íbúðakerfinu gæti hægt á vexti þess og jafnvel stuðlað að fækkun almennra íbúða. Áhrifin ráðast af umfangi kaupanna og hversu margar nýjar almennar íbúðir bætast við kerfið á hverju ári. Styðjast má við einfalda sviðsmyndagreiningu til þess að áætla hver áhrifin yrðu á næstu 10 árum.
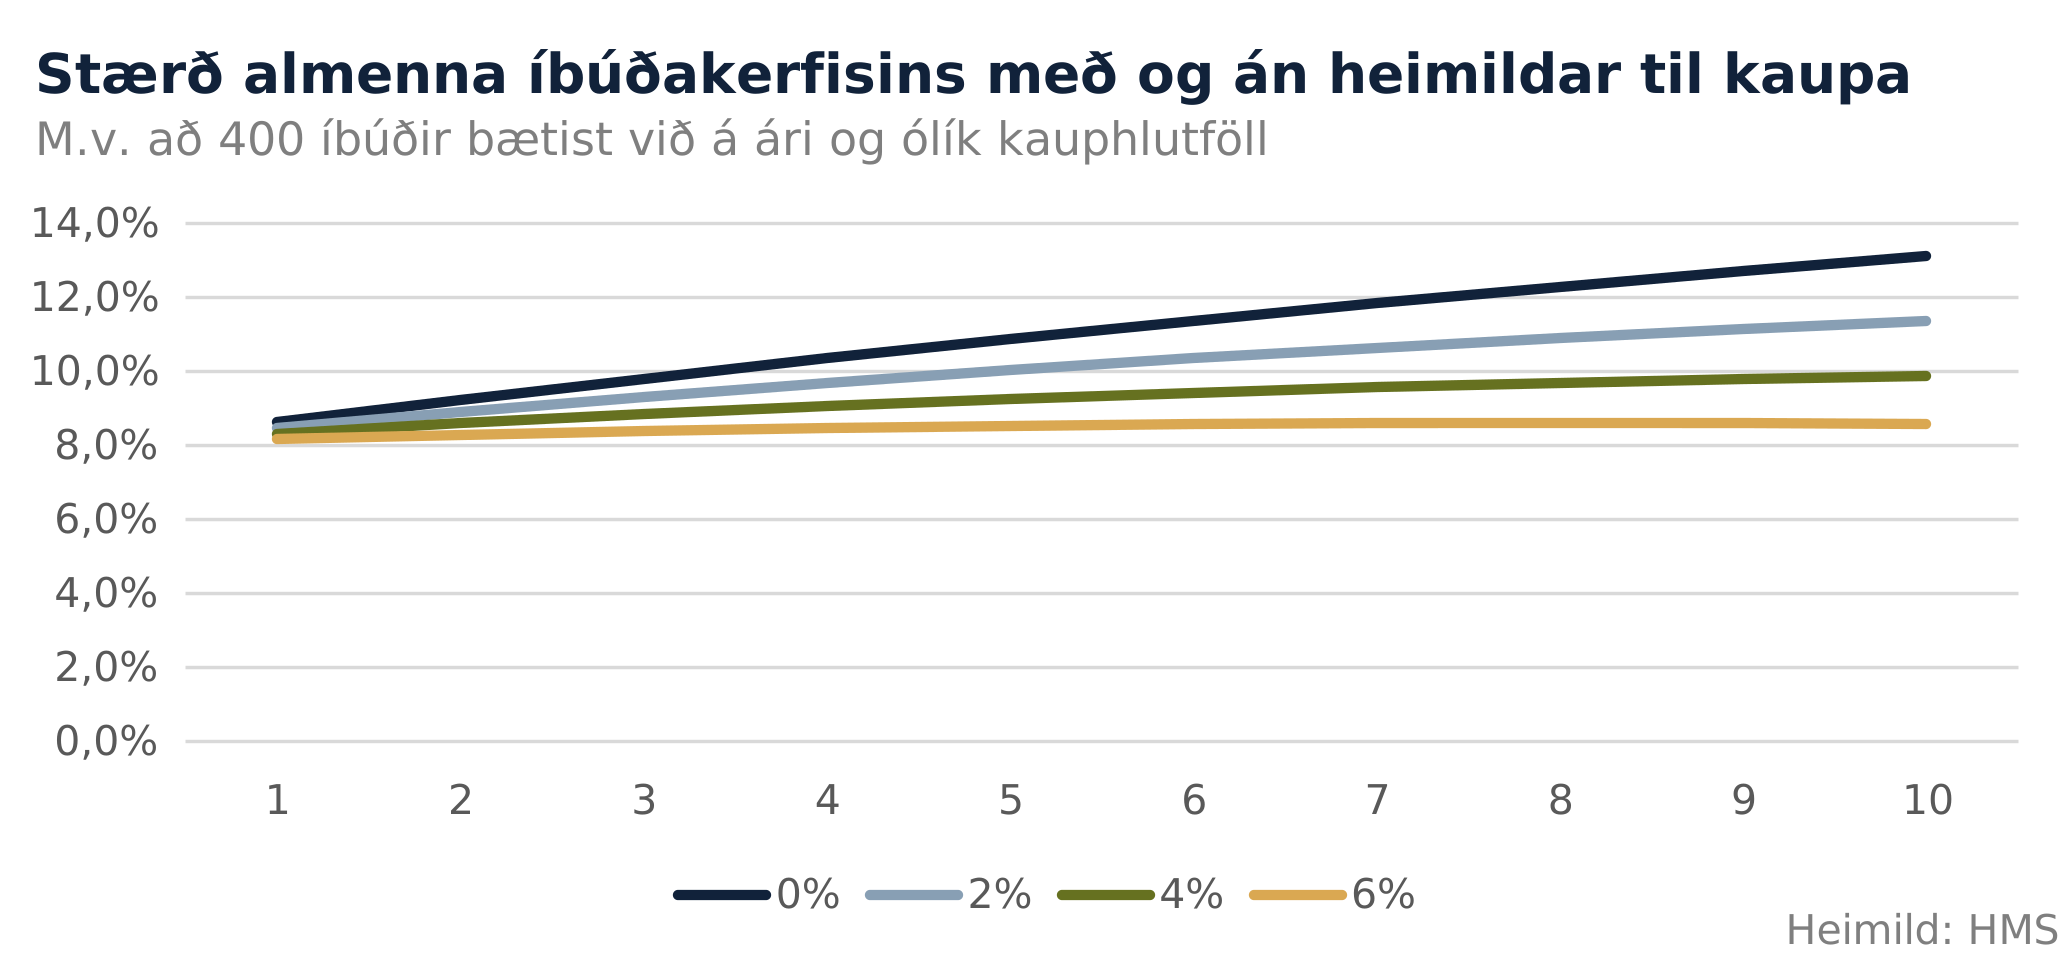
Ef gert er ráð fyrir að 2% almennra íbúða yrðu keyptar út úr kerfinu á ári á sama tíma og 400 íbúðir myndu bætast við kerfið árlega má ætla að almennar íbúðir yrðu rúmlega 6.900 talsins árið 2035 sem gæti samsvarað 11,4% leiguíbúða. Ef 4% íbúða yrðu keyptar út úr kerfinu á ári hverju gætu íbúðirnar orðið rétt um 6.000 eftir 10 ár, sem samsvarar um 9,9% hlutdeild almenna íbúðakerfisins. Ef 6% íbúða yrðu keyptar á ári yrðu íbúðirnar rúmlega 5.200 eftir 10 ár, eða um 8,6% af heildarfjölda leiguíbúða. Þróun á stærð almenna íbúðakerfisins miðað við sviðsmyndirnar þrjár, auk grunnsviðsmyndar án heimildar til kaupa (0%), má sjá á myndinni hér að neðan.
Framangreind sviðsmynd miðast við að stofnframlög þeirra íbúða sem eru seldar út úr kerfinu verði breytt í 10-25 ára hlutdeildarlán eða að þau verði endurgreidd en ekki úthlutað aftur til byggingar eða kaupa á nýjum almennum íbúðum. Áhrif kaupheimildarinnar á vöxt almenna íbúðakerfisins verða minni ef söluandvirðið er nýtt til kaupa eða byggingar á nýrri almennri íbúð eða stofnframlaginu er endurúthlutað til nýs aðila.
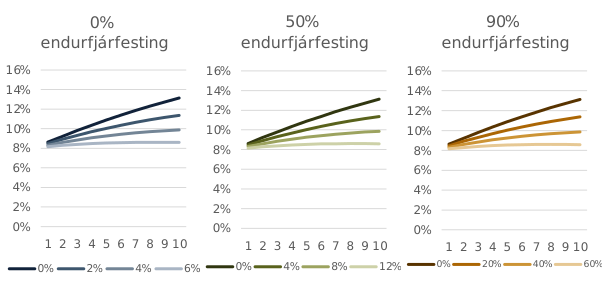
Sviðsmyndir miðað við 0%, 50% og 90% endurfjárfestingarhlutföll stofnframlaga má sjá á myndunum hér að neðan. Þar er miðað við kauphlutföll sem leiða til sambærilegs umfangs almenna íbúðakerfisins miðað við ólík endurfjárfestingarhlutföll. Ef endurfjárfestingarhlutfallið væri 100% hefði kaupheimildin engin áhrif á þróun almenna íbúðakerfisins að því gefnu að úthlutun stofnframlaga yrði áfram í kring um 400 íbúðir á ári.
Líkt og fjallað var um í kafla 5.1 hér að framan má áætla að innleiðing skerðingarmarka vegna byrði leigukostnaðar í húsnæðisbótakerfið gæti leitt til sparnaðar upp á allt að 3 milljarða króna á ári. Ef þeim fjármunum yrði beint inn í stofnframlagakerfið mætti áætla að hægt væri að fjármagna um 200 íbúðir á ári til viðbótar.
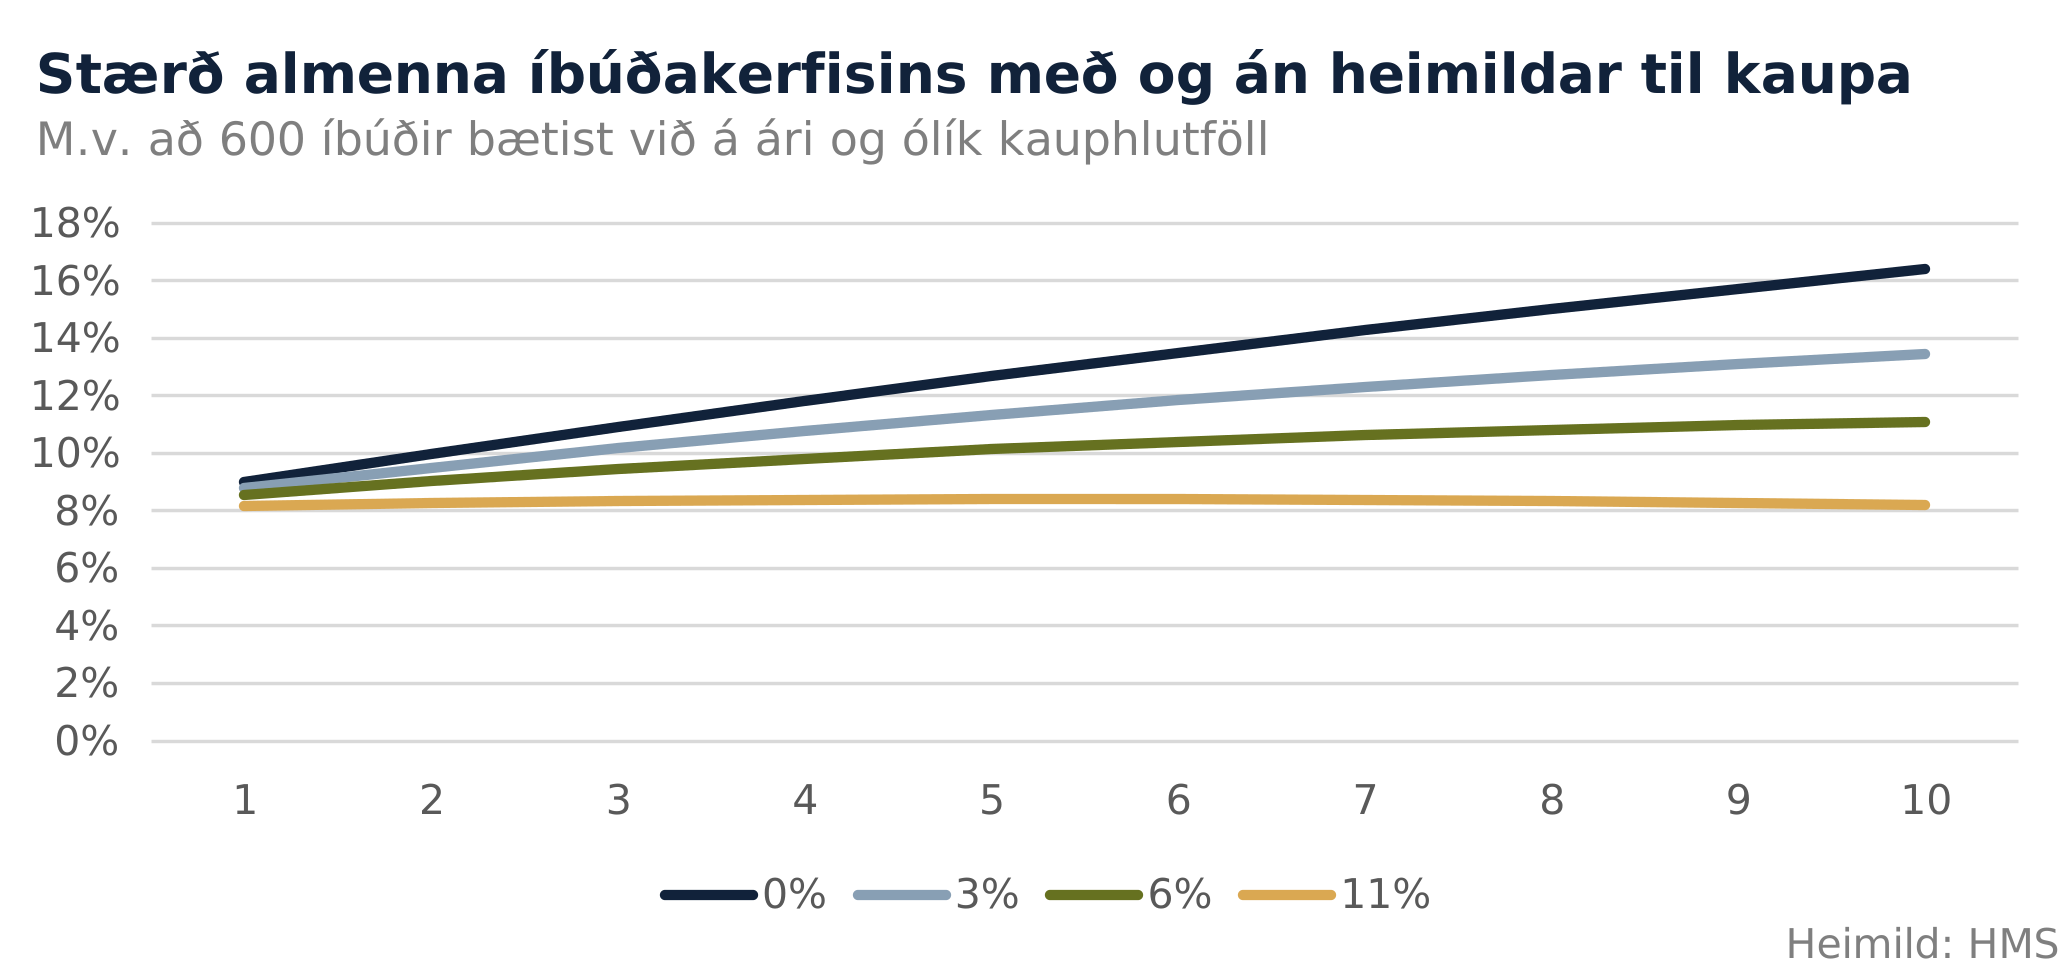
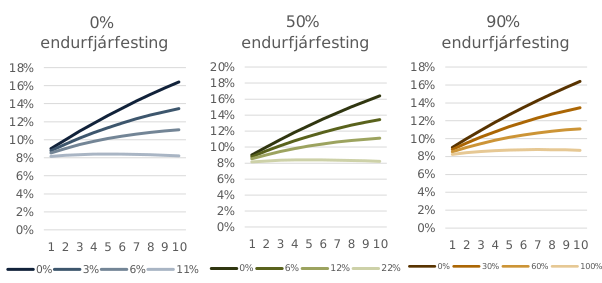
Framangreindar sviðsmyndir mætti því einnig setja fram miðað við að árlega bættust við 600 íbúðir í almenna íbúðakerfið í stað 400 íbúða. Áætla má að almennar íbúðir gætu orðið 10.000 talsins á árinu 2035 ef engar íbúðir yrðu keyptar út úr kerfinu. Hlutdeild almenna íbúðakerfisins væri þá 16,4%. Almennum íbúðum gæti þó fjölgað minna ef kaupheimild verður innleidd. Hlutdeild almenna íbúðakerfisins af heildarfjölda leiguíbúða héldist óbreytt í um það bil 8,2% ef 11% almennra íbúða yrðu keyptar út úr kerfinu á ári, án nokkurrar endurfjárfestingar, þ.e. ef allir kaupendur myndu nýta sér heimild til að breyta stofnframlögum í hlutdeildarlán til að aðstoða við kaupin.
Endurfjárfesting stofnframlaga myndi eftir sem áður draga úr áhrifum kaupheimildarinnar, líkt og sjá má á myndinni hér að neðan. Ef 50% stofnframlaga yrði endurfjárfest gæti kauphlutfallið verið allt að 11% á ári þannig að hlutdeild almenna íbúðakerfisins héldist áfram í 8,2% árið 2035. Ef endurfjárfestingarhlutfallið væri 90% gæti kauphlutfallið verið allt að 100% íbúða á ári án þess að hlutdeild almenna íbúðakerfisins myndi dragast saman á næstu 10 árum.
Rétt er að geta þess áhrif viðbótarfjárheimilda til stofnframlaga vegna sparnaðar í húsnæðisbótakerfinu ráðast af samspili fjárheimilda og eftirspurnar. Viðbótarfjárframlög til stofnframlaga leiða þannig ekki sjálfkrafa til aukinnar uppbyggingar almennra íbúða ef húsnæðissjálfseignarstofnanir sjá ekki hag sinn í því að fara í slík verkefni. Til að stuðla að því að viðbótarfjárheimildir verði nýttar er mikilvægt að leitað sé leiða til að lækka fjármögnunarkostnað við uppbyggingu almennra íbúða, líkt og fjallað var um í kafla 5.1.
Miðað við fyrirkomulag stofnframlagakerfisins í dag er gert ráð fyrir að Húsnæðismálasjóður verði sjálfbær á tiltölulega löngum tíma, eða á bilinu 50 til 100 árum. Með heimild til kaupa á íbúðum út úr kerfinu gæti sjálfbærni sjóðsins náðst á skemmri tíma.
Endurgreiðsla stofnframlags í Húsnæðismálasjóð hefst þegar niðurgreiðslu annarrar lánsfjármögnunar hefur verið lokið, í síðasta lagi 50 árum eftir að stofnframlagið var veitt. Mánaðarleg endurgreiðsla stofnframlaga ríkis og sveitarfélags skal samtals vera sem nemur 50% af leigugreiðslu íbúðarinnar, eftir að dreginn hefur verið frá kostnaður vegna reksturs hennar, að meðtöldum framlögum í viðhaldssjóð og öðrum viðhaldskostnaði. Gera má ráð fyrir að stofnframlag verði þannig að fullu endurgreitt allt að 100 árum frá veitingu þess.
HMS telur að með heimild til kaupa á íbúðum út úr kerfinu gæti fjármagnið skilað sér í Húsnæðismálasjóð fyrr en ella. Nýti kaupandi sér hlutdeildarlán við kaupin breytist stofnframlagið í 10 ára hlutdeildarlán, sem hægt er að framlengja, undir vissum kringumstæðum, um 5 ár í senn þó að lánstími sé að hámarki í 25 ár. Ef íbúð er keypt 10 árum eftir að stofnframlag var veitt gæti fjármagnið þannig skilað sér í Húsnæðismálasjóð á 20 til 35 árum í stað 50 til 100 ára.
Nýti leigjandi sér ekki hlutdeildarlán við kaupin getur seljandi ákveðið að endurgreiða stofnframlagið að fullu í Húsnæðismálasjóð við sölu eða nýta söluandvirðið til að fjármagna kaup eða uppbyggingu á nýrri almennri íbúð. Ef stofnframlagið er endurgreitt í Húsnæðismálasjóð má úthluta því á nýjan leik og þannig draga úr þörf á nýjum framlögum frá hinu opinbera til stofnframlagakerfisins.
Tiltekinn hópur leigjenda fær húsnæðisstuðning í formi beins fjárstuðnings úr tveimur aðskildum kerfum, annars vegar almennar húsnæðisbætur frá ríkinu og hins vegar sérstakan húsnæðisstuðning frá því sveitarfélagi sem heimilið hefur búsetu í. Þau heimili sem eiga rétt á stuðningi úr báðum kerfum þurfa því að leggja inn tvær aðskildar umsóknir. Heildarstuðningur við heimili í sambærilegri stöðu getur jafnframt verið misjafn á milli svæða, þar sem úthlutun sérstaks húsnæðisstuðnings byggir á viðmiðum sem hvert sveitarfélag hefur sett sér.
Líkt og fjallað var um í kafla 3.1 hefur HMS annast umsýslu sérstaks húsnæðisstuðnings fyrir sveitarfélögin Kópavog og Skagafjörð frá 1. janúar 2019. Um er að ræða tilraunaverkefni sem hafði það að markmiði að einfalda ferlið við umsókn um opinberan húsnæðisstuðning, stuðla að hagræðingu og skapa heildaryfirsýn yfir húsnæðisstuðning við leigjendur.
Tilraunaverkefnið hefur gefið góða raun. Umsækjendur hafa lýst ánægju sinni með samþættingu kerfanna og fagna einfaldara umsóknarferli og samskiptum í tengslum við stuðninginn. Fulltrúar sveitarfélaganna og aðrir umsagnaraðilar hafa jafnframt verið jákvæðir í garð verkefnisins sem hefur skapað hagræðingu við úrvinnslu umsókna og stuðlað að auknu jafnræði við veitingu sérstaks húsnæðisstuðnings innan sveitarfélaganna. Fleiri sveitarfélög hafa lýst áhuga sínum á þátttöku í verkefninu, þar á meðal Reykjavíkurborg.
Á grundvelli árangurs tilraunaverkefnisins telur HMS að tækifæri felist í sameiningu kerfa almennra húsnæðisbóta og sérstaks húsnæðisstuðnings í eitt kerfi. Með einföldun kerfisins muni skapast töluverð hagræðing fyrir umsækjendur sem munu jafnframt njóta aukins jafnræðis við veitingu opinbers húsnæðisstuðnings óháð búsetu.
HMS telur einnig að það skapist talsvert kostnaðarhagræði af samþættingu þeirrar grunnvinnu sem á sér stað við mat á umsóknum um almennar húsnæðisbætur og sérstakan húsnæðisstuðning. Kostnaður við rekstur kerfanna yrði einnig minni þar sem eitt sameiginlegt umsóknarkerfi myndi leysa af hólmi aðskilin umsóknarkerfi hvers sveitarfélags. Samþætting kerfanna myndi ekki síst bæta heildaryfirsýn yfir greiðslu húsnæðisbóta til leigjenda.
Hlutlæg viðmið, svo sem um tekjur og eignir, koma ekki í veg fyrir að sveitarfélögin viðhafi jafnframt félagslegt mat á aðstæðum umsækjenda þegar félagslegar aðstæður gefa tilefni til. HMS hefur þó áður lagt til að hætt verði að styðjast við félagsleg viðmið við mat á rétti til sérstaks húsnæðisstuðnings. Þeim aðilum eða fjölskyldum sem gætu þurft á viðbótarstuðningi að halda mætti beina í gegnum fjárhagsaðstoð sveitarfélaga.
Samhliða samþættingu almennra húsnæðisbóta og sérstaks húsnæðisstuðnings í eitt sameiginlegt kerfi þyrfti að endurskoða verka- og kostnaðarskiptingu á milli ríkis og sveitarfélaga.
HMS telur skynsamlegt að fyrsta skrefið í átt að heildstæðri samþættingu húsnæðisstuðningskerfa sé að koma á fót einu sameiginlegu umsóknarkerfi um almennar húsnæðisbætur og sérstakan húsnæðisstuðning sveitarfélaga.
Með sameiningu umsóknarferla má auka skilvirkni við afgreiðslu umsókna og ná fram stórum hluta þeirrar hagræðingar sem fælist í fullri samþættingu kerfanna. Umsóknarferli umsækjenda yrði jafnframt einfaldað til muna auk þess sem betri heildaryfirsýn fengist yfir veitingu húsnæðisstuðnings hér á landi.
Það er jafnframt mat HMS að samhliða samþættingu kerfanna væri skynsamlegt að samræma reglur sveitarfélaganna um veitingu sérstaks húsnæðisstuðnings þannig að þær byggi á sömu hlutlægu viðmiðum. Það myndi stuðla að auknu jafnræði á milli leigjenda óháð búsetu auk þess sem það myndi einfalda og samræma betur umsýslu við veitingu húsnæðisstuðnings til leigjenda.
Opinber húsnæðisstuðningur við leigjendur er veittur í gegnum ólík kerfi sem sinna mismunandi hlutverkum. Annars vegar eru almennar húsnæðisbætur ríkisins og sérstakur húsnæðisstuðningur sveitarfélaga sem ætlað er að lækka húsnæðiskostnað heimila á leigumarkaði. Hins vegar er stuðningur á framboðshlið markaðarins í formi stofnframlaga til uppbyggingar almennra íbúða, þar sem markmiðið er að auka framboð hagkvæms leiguhúsnæðis. Auk þess geta heimili í ákveðnum tilvikum notið fleiri tegunda stuðnings eða þjónustu sem tengist húsnæðisöryggi og félagslegri aðstoð.
Líkt og fjallað var um í kafla 3.4 geta ýmsar aðstæður skapað áskoranir við framkvæmd húsnæðisbótakerfisins og aukið hættu á að bætur séu ákvarðaðar á röngum forsendum. Má þar til dæmis nefna leigusala sem fá greiddar húsnæðisbætur beint til sín og halda áfram að þiggja bætur eftir að leigu lýkur. Einnig má nefna rangar upplýsingar um leigusamband, misræmi í upplýsingum um fjölda heimilismanna og takmarkaðar upplýsingar um fjárhagslega stöðu erlendra námsmanna, sem getur leitt til ofgreiddra bóta.
HMS telur að með markvissum aðgerðum mætti styrkja framkvæmd kerfisins. Í fyrsta lagi væri hægt að afnema eða takmarka heimild til að greiða húsnæðisbætur beint til leigusala til að tryggja betur að bæturnar skiluðu sér til þess aðila sem á rétt á þeim og að stuðningurinn nýtist í samræmi við markmið laganna. Í það minnsta væri hægt að setja skýrari reglur og virkara eftirlit með greiðslum til leigusala, meðal annars með reglulegum staðfestingum á að virkt leigusamband sé enn til staðar.
Í öðru lagi mætti styrkja heimildir og úrræði sem HMS hefur til að sannreyna raunverulega búsetu og heimilisaðstæður umsækjenda þegar grunur liggur á að umsókn byggi á röngum upplýsingum um fjölda heimilismanna. Betri aðgangur að upplýsingum og skýrari heimildir til að sannreyna bótarétt gæti dregið úr hættu á ofgreiðslu húsnæðisbóta og stuðlað að réttri framkvæmd húsnæðisbótakerfisins.
Í þriðja lagi væri hægt að gera atvinnuþátttöku erlendra námsmanna að forsendu fyrir rétti til húsnæðisbóta hér á landi. Þannig mætti draga úr opinberum stuðningi við erlenda námsmenn sem dvelja hér á landi tímabundið og greiða ekki skatt í ríkissjóð.
Markmið framangreindra aðgerða væri að styrkja framkvæmd húsnæðisbótakerfisins og draga úr hættu á að opinber stuðningur sé greiddur á grundvelli rangra eða ófullnægjandi upplýsinga.
HMS sinnir eftirliti með almenna íbúðakerfinu. Eftirlitið snýr í dag að mestu leyti að fjárhagslegum forsendum verkefna og úthlutun almennra íbúða. Fylgst er með því hvort kostnaðaráætlanir einstakra verkefna standist, hvort verkefni séu í samræmi við forsendur umsóknar um stofnframlög, hvernig leiguverð er ákvarðað og hvernig rekstur íbúðanna gengur almennt. Þá er fylgst með hvort úthlutun almennra íbúða sé í samræmi við lögbundin tekju- og eignaskilyrði við upphaf leigu.
Núverandi fyrirkomulag eftirlits gerir ekki ráð fyrir að HMS hafi skipulagt eftirlit með þróun tekna og eigna þeirra heimila sem hafa búsetu í almennum íbúðum. Af þeim sökum liggja ekki fyrir nákvæmar upplýsingar um hversu algengt er að fjárhagsleg staða heimila innan almenna íbúðakerfisins vænkist með tímanum, og þá hversu mikið.
HMS telur mikilvægt að slíkar upplýsingar liggi fyrir til að bæta yfirsýn yfir stöðu leigjenda í almenna íbúðakerfinu og stuðla að því að það nýtist þeim sem mest þurfa á að halda. Í því ljósi telur HMS skynsamlegt að komið verði á reglubundnu eftirliti með tekjum leigjenda í almenna íbúðakerfinu á meðan leigutíma stendur.
Almennum íbúðum er úthlutað af einstökum rekstraraðilum sem halda hver um sig utan um umsóknir og biðlista vegna sinna íbúða. Sama heimilið gæti þannig verið á biðlista eftir almennri íbúð hjá fleiri en einum rekstraraðila. Þar sem ekki er til staðar sameiginlegur eða miðlægur biðlisti liggur ekki fyrir heildstæð yfirsýn yfir eftirspurn eftir almennum íbúðum á landsvísu. Því er erfitt að meta hversu mörg heimili raunverulega bíða eftir úthlutun á hverjum tíma, hvort uppbygging sé í samræmi við eftirspurn, hvar þörfin er mest og hvernig hún þróast milli landshluta og leigjendahópa.
HMS telur að skráning umsækjenda á miðlægan biðlista gæti gefið skýrari mynd af raunverulegri þörf fyrir almennar íbúðir. Með slíkri yfirsýn væri unnt að greina betur umfang og eðli eftirspurnar eftir almennum íbúðum, fylgjast með þróun hennar yfir tíma og styðja við markvissari ráðstöfun opinberra fjármuna. HMS telur jafnframt að slík skráning gæti auðveldað greiningu á samspili almennra íbúða og annarra stuðningsúrræða, svo sem húsnæðisbóta og sérstaks húsnæðisstuðnings.
Markmið miðlægs biðlista væri fyrst og fremst að bæta yfirsýn yfir húsnæðisþörf og eftirspurn eftir almennum íbúðum á landsvísu. Slík skráning myndi ekki breyta því að úthlutun íbúða væri áfram í höndum einstakra rekstraraðila, heldur styrkja upplýsingagrunn stjórnvalda og skapa betri forsendur fyrir markvissri þróun almenna íbúðakerfisins til lengri tíma.
Húsnæðisstuðningi er veitt til leigjenda í gegnum nokkur ólík stuðningskerfi. Stuðningurinn er á vegum bæði ríkis og sveitarfélaga og honum er miðlað um bæði eftirspurnarhlið og framboðshlið markaðarins. Greining á virkni núverandi stuðningskerfa og samspili þeirra benda til þess að ýmis tækifæri séu til að auka skilvirkni húsnæðisstuðnings og stuðla að markvissari úthlutun opinberra fjármuna.
Á grundvelli fyrri greininga leggur HMS fram fjórar tillögur sem hafa það að markmiði að tryggja að opinber stuðningur nýtist sem best þeim sem á honum þurfa að halda, stuðli að auknu húsnæðisöryggi og styðji við heilbrigðari og skilvirkari leigumarkað til lengri tíma.
Tillögurnar styðja jafnframt við markmið stjórnvalda um að einfalda húsnæðisstuðning, bæta nýtingu opinberra fjármuna og skapa heildstæðara stuðningskerfi fyrir heimili landsins.
Lagt er til að fyrirkomulag húsnæðisbóta og stuðnings innan almenna íbúðakerfisins verði endurskoðað heildstætt þannig að opinber stuðningur taki í auknum mæli mið af raunverulegri byrði leigukostnaðar heimila. Stuðningurinn beinist þannig fyrst og fremst að þeim heimilum sem þurfa á honum að halda til að geta staðið undir húsnæðiskostnaði sínum og myndi þannig jafna kostnaðarbyrði heimilanna.
Við ákvörðun húsnæðisbóta verði horft til heildarstöðu heimilis, meðal annars tekna, eigna, heimilisgerðar, leigufjárhæðar og annars opinbers húsnæðisstuðnings sem heimilið nýtur. Innleidd verði viðmið um byrði leigukostnaðar þannig að bótafjárhæð taki mið af því hversu stórt hlutfall heildartekna heimilis fer í leigu. Bætur verði skertar eða falli niður þegar byrði leigukostnaðar er undir skilgreindum mörkum, en stuðningi verði áfram beint að heimilum sem búa við þunga eða íþyngjandi byrði leigukostnaðar.
Samhliða verði stefnt að því að heimili þurfi ekki að njóta stuðnings úr fleiri en einu húsnæðisstuðningskerfi á sama tíma. Í dag nýtur hluti leigjenda í almenna íbúðakerfinu bæði lægra leiguverðs vegna stofnframlaga og húsnæðisbóta, og í sumum tilvikum einnig sérstaks húsnæðisstuðnings.
Fjármunir sem sparast við markvissari greiðslu húsnæðisbóta verði ekki dregnir út úr húsnæðisstuðningi heldur renni til almenna íbúðakerfisins og verði nýttir til aukinnar uppbyggingar hagkvæms leiguhúsnæðis. Greining HMS bendir til að með innleiðingu skerðingarmarka vegna byrði leigukostnaðar mætti draga úr útgjöldum til húsnæðisbóta um allt að 3 milljarða króna á ári, eða sem nemur tæplega 30% af útgjöldum til almennra húsnæðisbóta. Ef þeim fjármunum yrði ráðstafað í almenna íbúðakerfið mætti fjármagna um 200 nýjar almennar íbúðir. Með þessu yrði húsnæðisstuðningi í auknum mæli beint frá almennum greiðslum á eftirspurnarhlið yfir í uppbyggingu á framboðshlið markaðarins. Fjármunirnir nýtast þannig áfram leigjendum, en með varanlegri hætti í formi aukins framboðs hagkvæms leiguhúsnæðis og bættu húsnæðisöryggi til lengri tíma.
Lagt er til að þróuð verði leið sem geri leigjendum í almenna íbúðakerfinu kleift að kaupa þá íbúð sem þeir hafa búsetu í, uppfylli þeir skilgreind skilyrði m.a. um greiðslugetu og fjármögnun. Markmiðið er að skapa leið af leigumarkaði yfir á eignarmarkað, auka hreyfanleika innan almenna íbúðakerfisins og stuðla að sjálfbærni úrræðisins fyrr en núverandi horfur benda til.
Til skoðunar kæmi að við kaupin myndi sá stuðningur sem áður var í formi stofnframlags verða að hlutdeildarláni, uppfylli heimilið skilyrði hlutdeildarlánakerfisins. Með því mætti draga úr lánsfjárþörf og lækka fjármögnunarkostnað við íbúðarkaupin. Kjósi heimili ekki að nýta sér hlutdeildarlán yrði stofnframlag endurgreitt í Húsnæðismálasjóð og nýtt aftur til uppbyggingar eða kaupa á almennum íbúðum. Þannig yrði tryggt að það opinbera fjármagn sem bundið er í kerfinu héldi áfram að þjóna markmiðum þess til lengri tíma.
Mikilvægt er að slík heimild til kaupa leiði ekki til þess að almenna íbúðakerfið rýrni eða að framboð hagkvæms leiguhúsnæðis dragist saman. Forsenda fyrir innleiðingu tillögunnar er því að þeir fjármunir sem losna úr kerfinu við sölu íbúða skili sér aftur inn í uppbyggingu nýs húsnæðis. Leiðin gæti jafnframt skapað jákvæðan hvata fyrir heimili sem hafa náð sterkari fjárhagslegri stöðu til að færa sig af leigumarkaði yfir á eignarmarkað. Þannig gætu fleiri almennar íbúðir orðið aðgengilegar nýjum heimilum sem búa við þunga byrði leigukostnaðar eða skort á viðráðanlegu húsnæði. Tillagan styður við markmið stjórnvalda um aukna eignamyndun heimila, án þess að draga úr getu almenna íbúðakerfisins til að veita tekju- og eignalágum heimilum öruggt húsnæði á viðráðanlegu verði.
Lagt er til að hafin verði vinna við að samþætta almennar húsnæðisbætur og sérstakan húsnæðisstuðning í eitt samræmt stuðningskerfi fyrir leigjendur.
Fyrsta skref verði að sameina umsóknarferli og eftir atvikum umsóknarkerfi þannig að umsækjendur geti sótt um allan húsnæðisstuðning á einum stað. Samhliða verði reglur um sérstakan húsnæðisstuðning samræmdar enn frekar og byggðar á hlutlægum viðmiðum um tekjur, eignir, fjölda heimilismanna og leigufjárhæð.
Tillagan byggir á góðri reynslu af tilraunaverkefni HMS með Kópavogi og Skagafirði. Markmið verkefnisins var að einfalda umsóknarferlið, bæta þjónustu við leigjendur og skapa heildstæða yfirsýn yfir húsnæðisstuðning. Reynslan sýnir að samþætt umsýsla getur bætt aðgengi að stuðningi og einfaldað ferlið bæði fyrir umsækjendur og stjórnvöld.
Með samþættingu kerfanna myndu aðskildum umsóknum fækka, tvíverknaður minnka og stjórnsýsla einfaldast. Jafnframt myndi hún stuðla að auknu jafnræði milli leigjenda með samræmdari viðmiðum óháð búsetu og sveitarfélagamörkum.
Lagt er til að komið verði á sameiginlegri yfirsýn yfir opinberan húsnæðisstuðning til leigjenda. Markmiðið verði að bæta upplýsingar um hvernig stuðningur dreifist, nýtist og hvort hann nái til þeirra heimila sem þurfa á honum að halda. Slík yfirsýn myndi styrkja betur forsendur stefnumótunar fyrir málaflokkana og auðvelda þróun stuðningskerfanna fram á veginn.
Yfirsýnin myndi ná meðal annars til almennra húsnæðisbóta, sérstaks húsnæðisstuðnings, stuðnings innan almenna íbúðakerfisins og annarra opinberra úrræða sem hafa bein áhrif á húsnæðiskostnað leigjenda. Samhliða verði gagnaöflun, upplýsingamiðlun og samstarf viðeigandi stjórnvalda styrkt. Í greiningu HMS kemur fram að ýmsar áskoranir hafi komið í ljós við framkvæmd húsnæðisbótakerfisins, meðal annars vegna málamyndarsamninga, rangra upplýsinga um heimilisaðstæður, greiðslna til leigusala og takmarkaðra upplýsinga um fjárhagsstöðu tiltekinna umsækjendahópa. Því er mikilvægt að efla eftirlit og bæta aðgang að upplýsingum sem nauðsynlegar eru til að tryggja réttar greiðslur.
Jafnframt verði eftirlit með almenna íbúðakerfinu þróað áfram. Í dag fer fram eftirlit með úthlutun íbúða og fjárhagslegum forsendum verkefna, en ekki með reglubundnum hætti með tekju- og eignastöðu leigjenda eftir að úthlutun hefur átt sér stað. Til að bæta þessa yfirsýn verði komið á reglubundinni upplýsingaöflun um tekjur og eignir leigjenda á meðan á leigutíma stendur. Upplýsingarnar verði nýttar til að fylgjast með því hvort stuðningurinn nýtist þeim heimilum sem þurfa mest á honum að halda.
Að lokum verði komið á miðlægri skráningu umsækjenda um almennar íbúðir. Með henni fengist í fyrsta sinn heildstæð yfirsýn yfir eftirspurn eftir almennum íbúðum á landsvísu, sem gæti nýst við mat á húsnæðisþörf og frekari þróun kerfisins. Úthlutun íbúða yrði þó áfram í höndum rekstraraðila.

