

26. október 2026
Skýrsla um uppbyggingu æfingasvæða slökkviliða
Skoða skýrslu
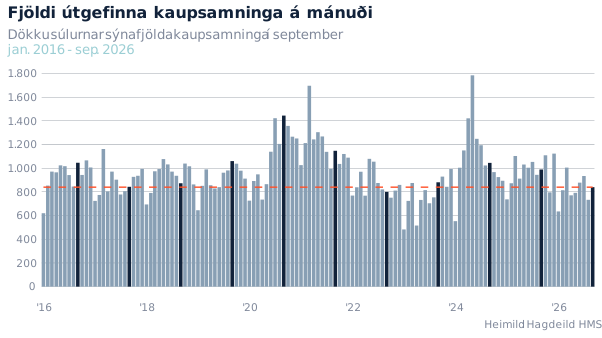
Í september síðastliðnum var 851 kaupsamningi um íbúðarhúsnæði þinglýst, þar af 589 á höfuðborgarsvæðinu. Kaupsamningar í september voru þannig rúmlega 14% færri samanborið við september í fyrra á landsvísu, en á höfuðborgarsvæðinu voru þeir um 7% færri. Á myndinni hér að neðan má sjá fjölda útgefinna kaupsamninga á mánuði á landsvísu. Dökku súlurnar sýna fjölda kaupsamninga í september ár hvert.
Upplýsingar um veltu og fjölda kaupsamninga eru aðgengilegar í mælaborði á vef HMS. Frá janúar fram í september hefur 7.431 kaupsamningum um íbúðarhúsnæði verið þinglýst hér á landi. Það eru færri kaupsamningar en á sama tímabili á árunum 2025 og 2024 en fleiri en á árinu 2023.
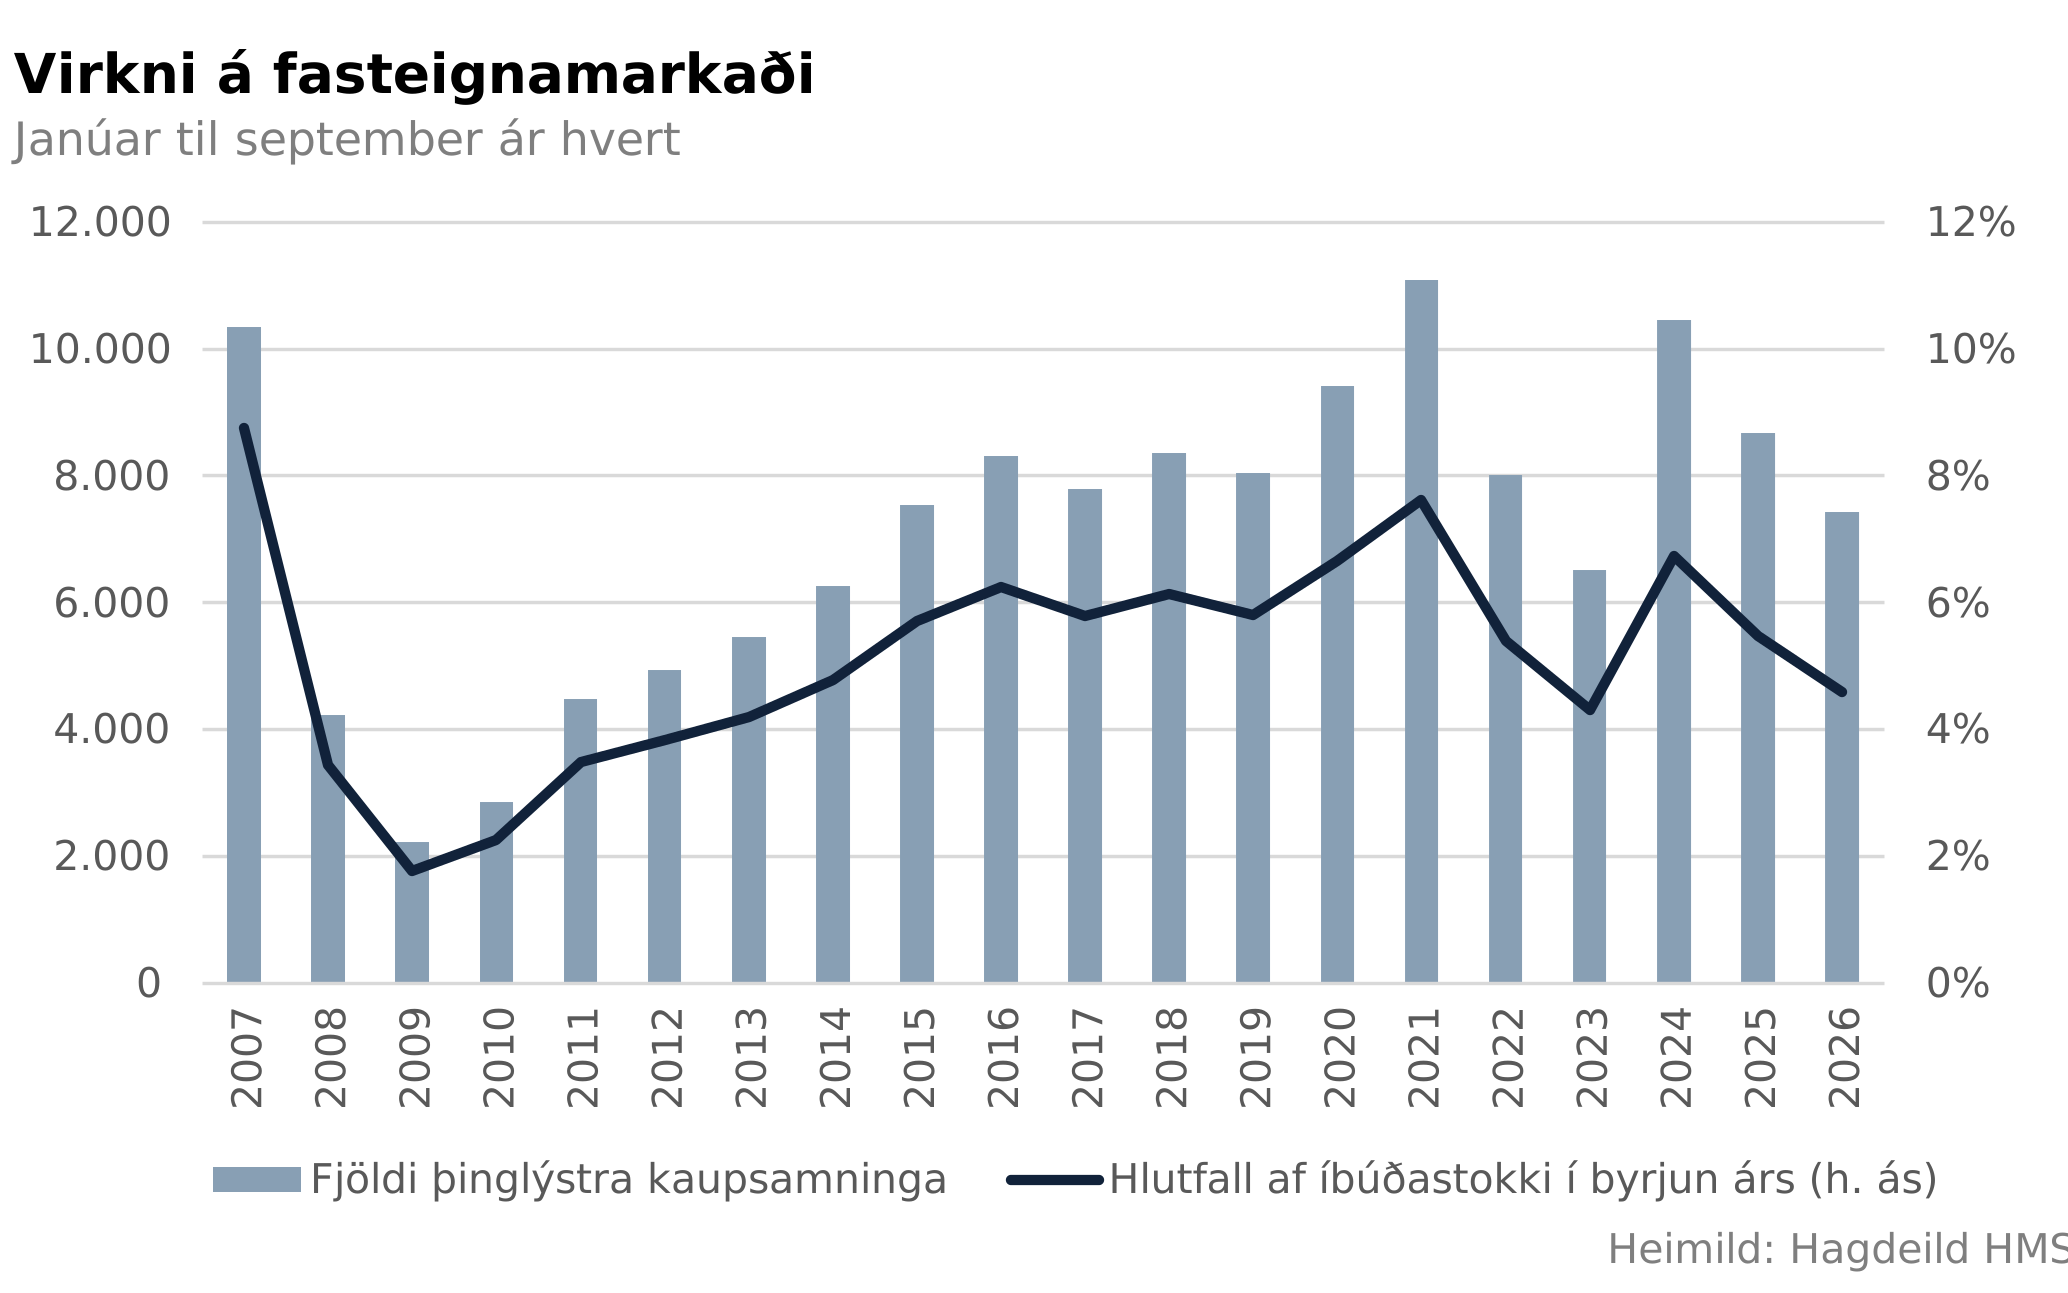
Að teknu tilliti til fjölda fullbúinna íbúða í upphafi hvers árs hefur virkni á fasteignamarkaði verið sambærileg og á árinu 2023 þegar 4,3% íbúðastokksins höfðu gengið kaupum og sölu á fyrstu níu mánuðum ársins samanborið við 4,6% í ár. Að frátöldu árinu 2023 hefur virkni markaðarins þó ekki verið minni síðan á árinu 2013 þegar 4,2% íbúðastokksins höfðu gengið kaupum og sölu í lok september. Mest var virknin þó á árinu 2021 þegar hlutfallið var 7,6%.
Í mælaborði um veltu og fjölda kaupsamninga eru jafnframt aðgengilegar fyrstu tölur um kaupsamninga í nýliðnum októbermánuði. Þegar þessi skýrsla var gefin út hafði um 874 kaupsamningum með útgáfudag í október þegar verið þinglýst. Til samanburðar var rúmlega 1.100 kaupsamningum þinglýst í október í fyrra.
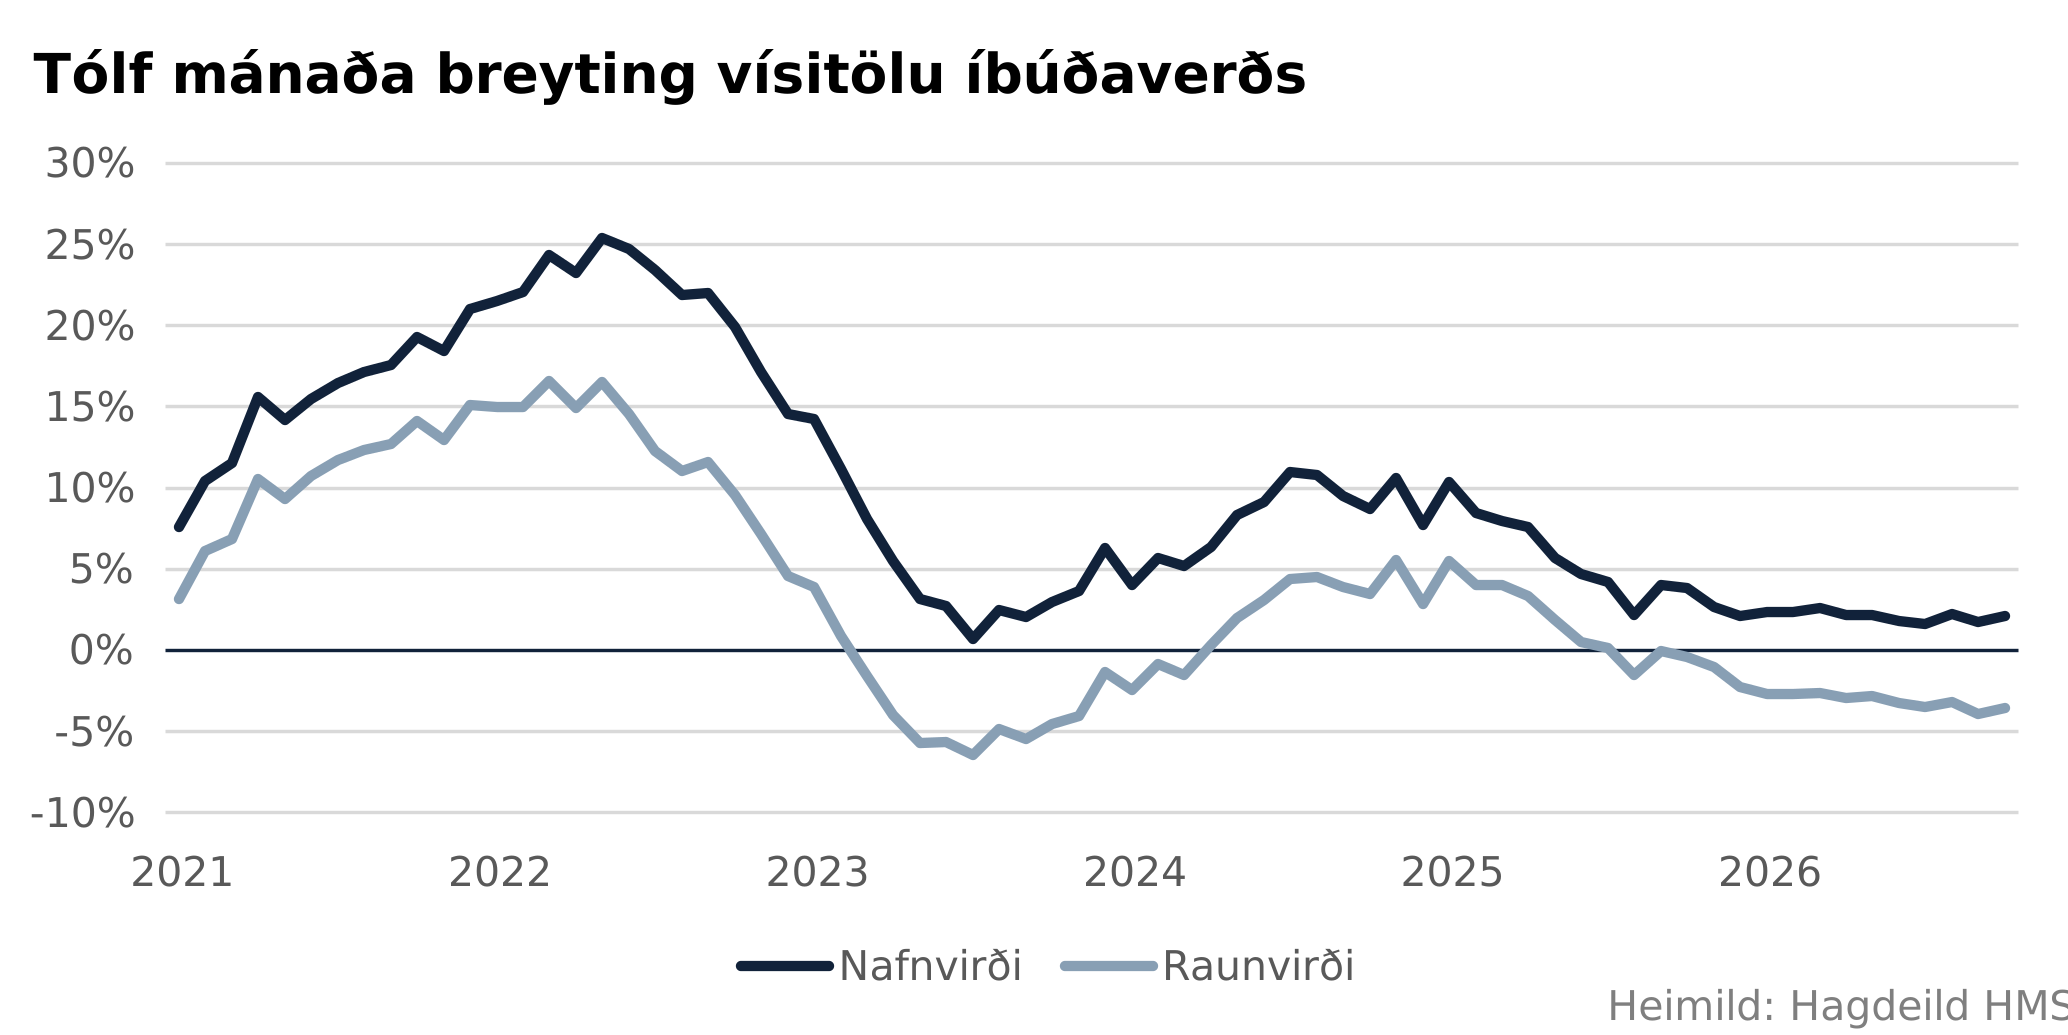
Vísitala íbúðaverðs mældist 115,2 stig í október og hækkaði því um 0,35% á milli mánaða. Á síðastliðnum tólf mánuðum hefur vísitalan hækkað um 2,13% á sama tíma og verðbólga mældist 5,9%. Að raunvirði hefur íbúðaverð því lækkað um 3,56% síðastliðið ár.
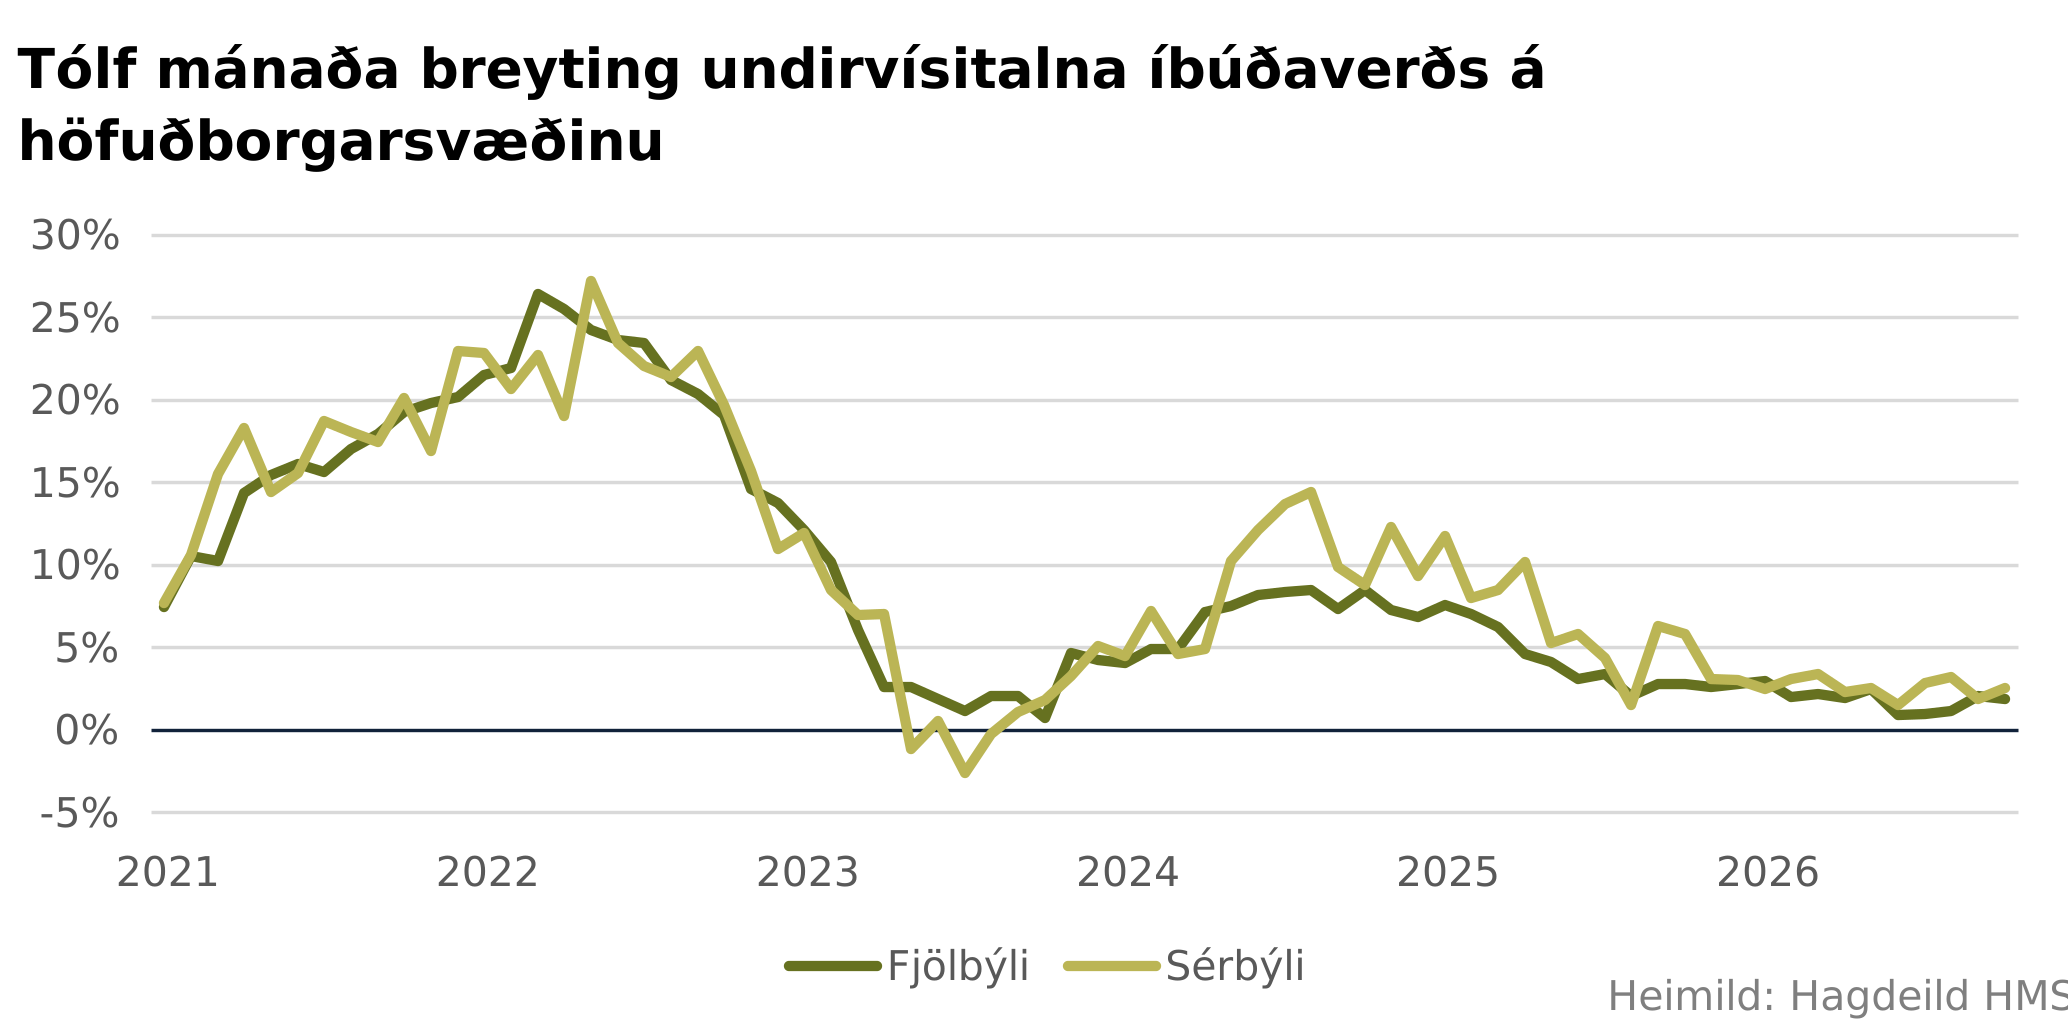
Árstaktur vísitölu íbúðaverðs hefur verið tiltölulega stöðugur það sem af er ári eftir að hafa farið lækkandi frá miðju ári 2024. Frá því í janúar hefur tólf mánaða nafnbreyting vísitölunnar mælst að meðaltali 2,12%. Þar sem verðbólga hefur aukist á árinu hefur rauntaktur vísitölunnar á ársgrundvelli hins vegar þokast niður á við á árinu, líkt og sjá má á myndinni hér að neðan.
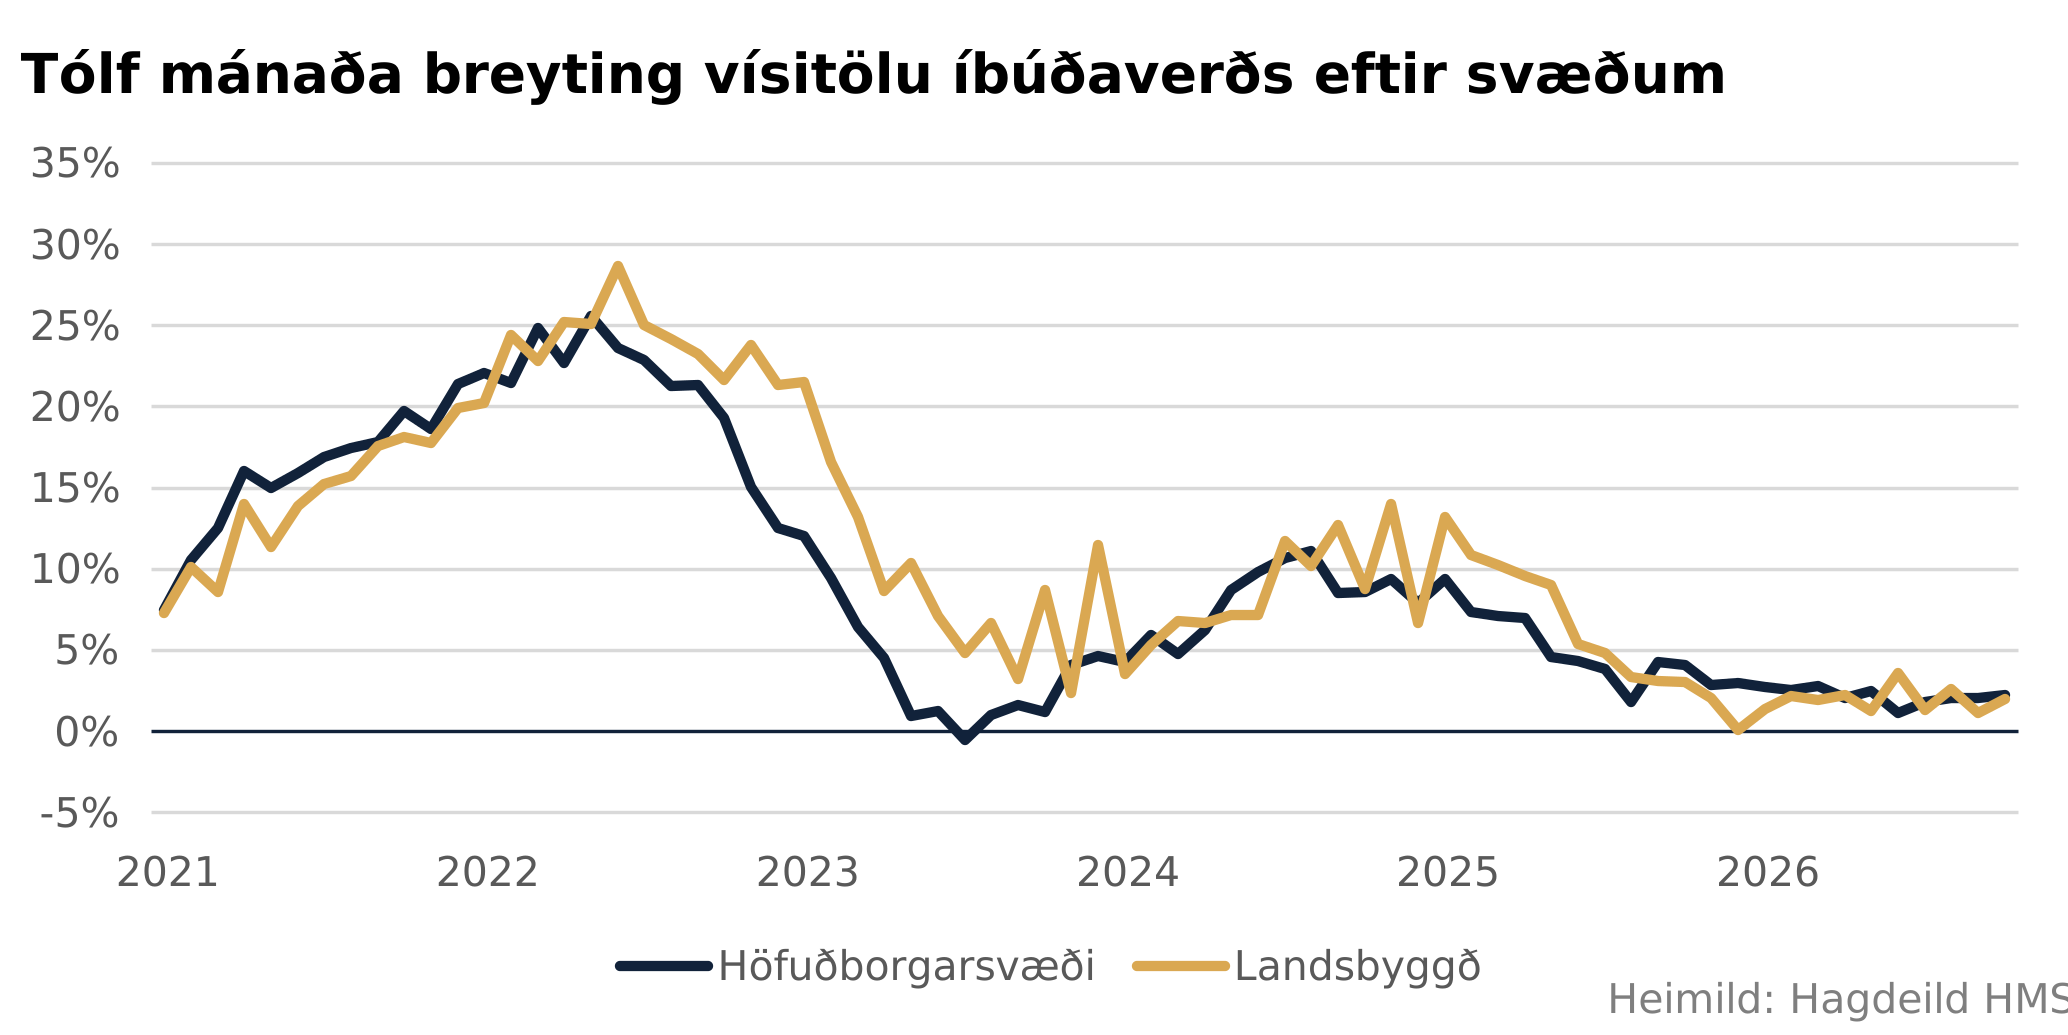
Undirvísitölur fyrir höfuðborgarsvæðið og landsbyggðina sveiflast meira á milli mánaða heldur en vísitalan fyrir landið í heild sinni. Undanfarna mánuði hefur verðþróun á höfuðborgarsvæðinu og á landsbyggðinni verið sambærileg, en síðastliðin ár hefur verð á landsbyggðinni gjarnan hækkað hlutfallslega meira en innan höfuðborgarsvæðisins.
Undirvísitala fyrir sérbýli sveiflast jafnframt meira en undirvísitala fyrir fjölbýli á höfuðborgarsvæðinu, enda er meirihluti fasteigna á höfuðborgarsvæðinu í fjölbýli. Frá og með árinu 2021 fram að vormánuðum ársins 2024 var verðþróun á sérbýli og fjölbýli að jafnaði sambærileg innan höfuðborgarsvæðisins. Allt frá miðju ári 2024 hefur sérbýli á höfuðborgarsvæðinu þó hækkað hlutfallslega meira í verði heldur en fjölbýli, líkt og sjá má á myndinni hér að neðan.
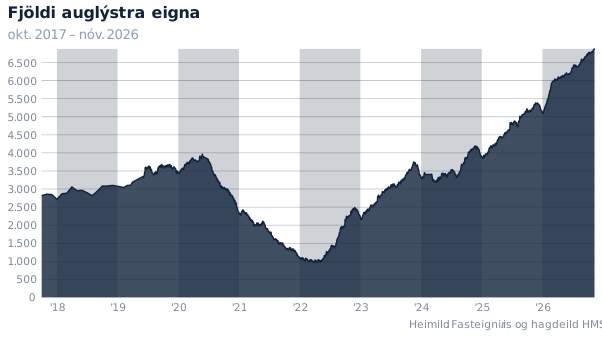
Í byrjun nóvembermánaðar voru 6.834 íbúðir auglýstar til sölu á landinu öllu. Í upphafi árs voru 5.105 íbúðir auglýstar til sölu og hefur þeim því fjölgað um þriðjung það sem af er ári. Undanfarin ár hefur framboð íbúða til sölu þó gjarnan dregist lítillega saman þegar líður að jólahátíðinni, og því er viðbúið að sambærileg þróun muni eiga sér stað á næstu vikum.
Framboð íbúða til sölu á landinu öllu hefur aukist nánast jafnt og þétt frá miðju ári 2022 þegar vextir tóku að hækka á ný eftir tímabil sögulega lágra vaxta. Það hægði þó aðeins á fjölgun íbúða til sölu á fyrri hluta ársins 2024, þegar kaupendum í leit að nýju heimili fjölgaði skyndilega í kjölfar rýmingar í Grindavíkurbæ.
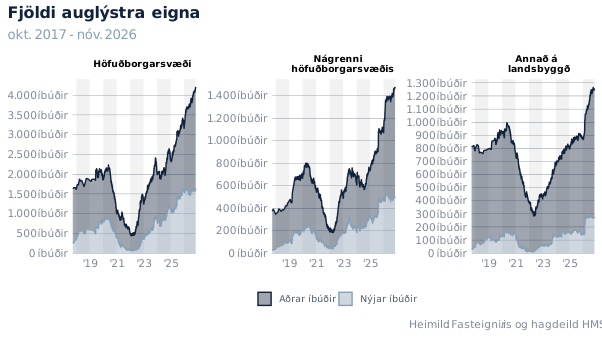
Fjölgun íbúða til sölu á árinu er að mestu leyti drifin áfram af eldri íbúðum á meðan framboð nýrra íbúða til sölu hefur að mestu leyti staðið í stað. Þetta á við jafnt um höfuðborgarsvæðið og nágrenni þess, en snemma á árinu fjölgaði nýjum íbúðum til sölu á landsbyggðinni hins vegar verulega sem má að mestu leyti rekja til tveggja nýrra fjölbýlishúsa á Akureyri. Síðan þá hefur nýjum íbúðum til sölu á landsbyggðinni hins vegar ekki fjölgað frekar.
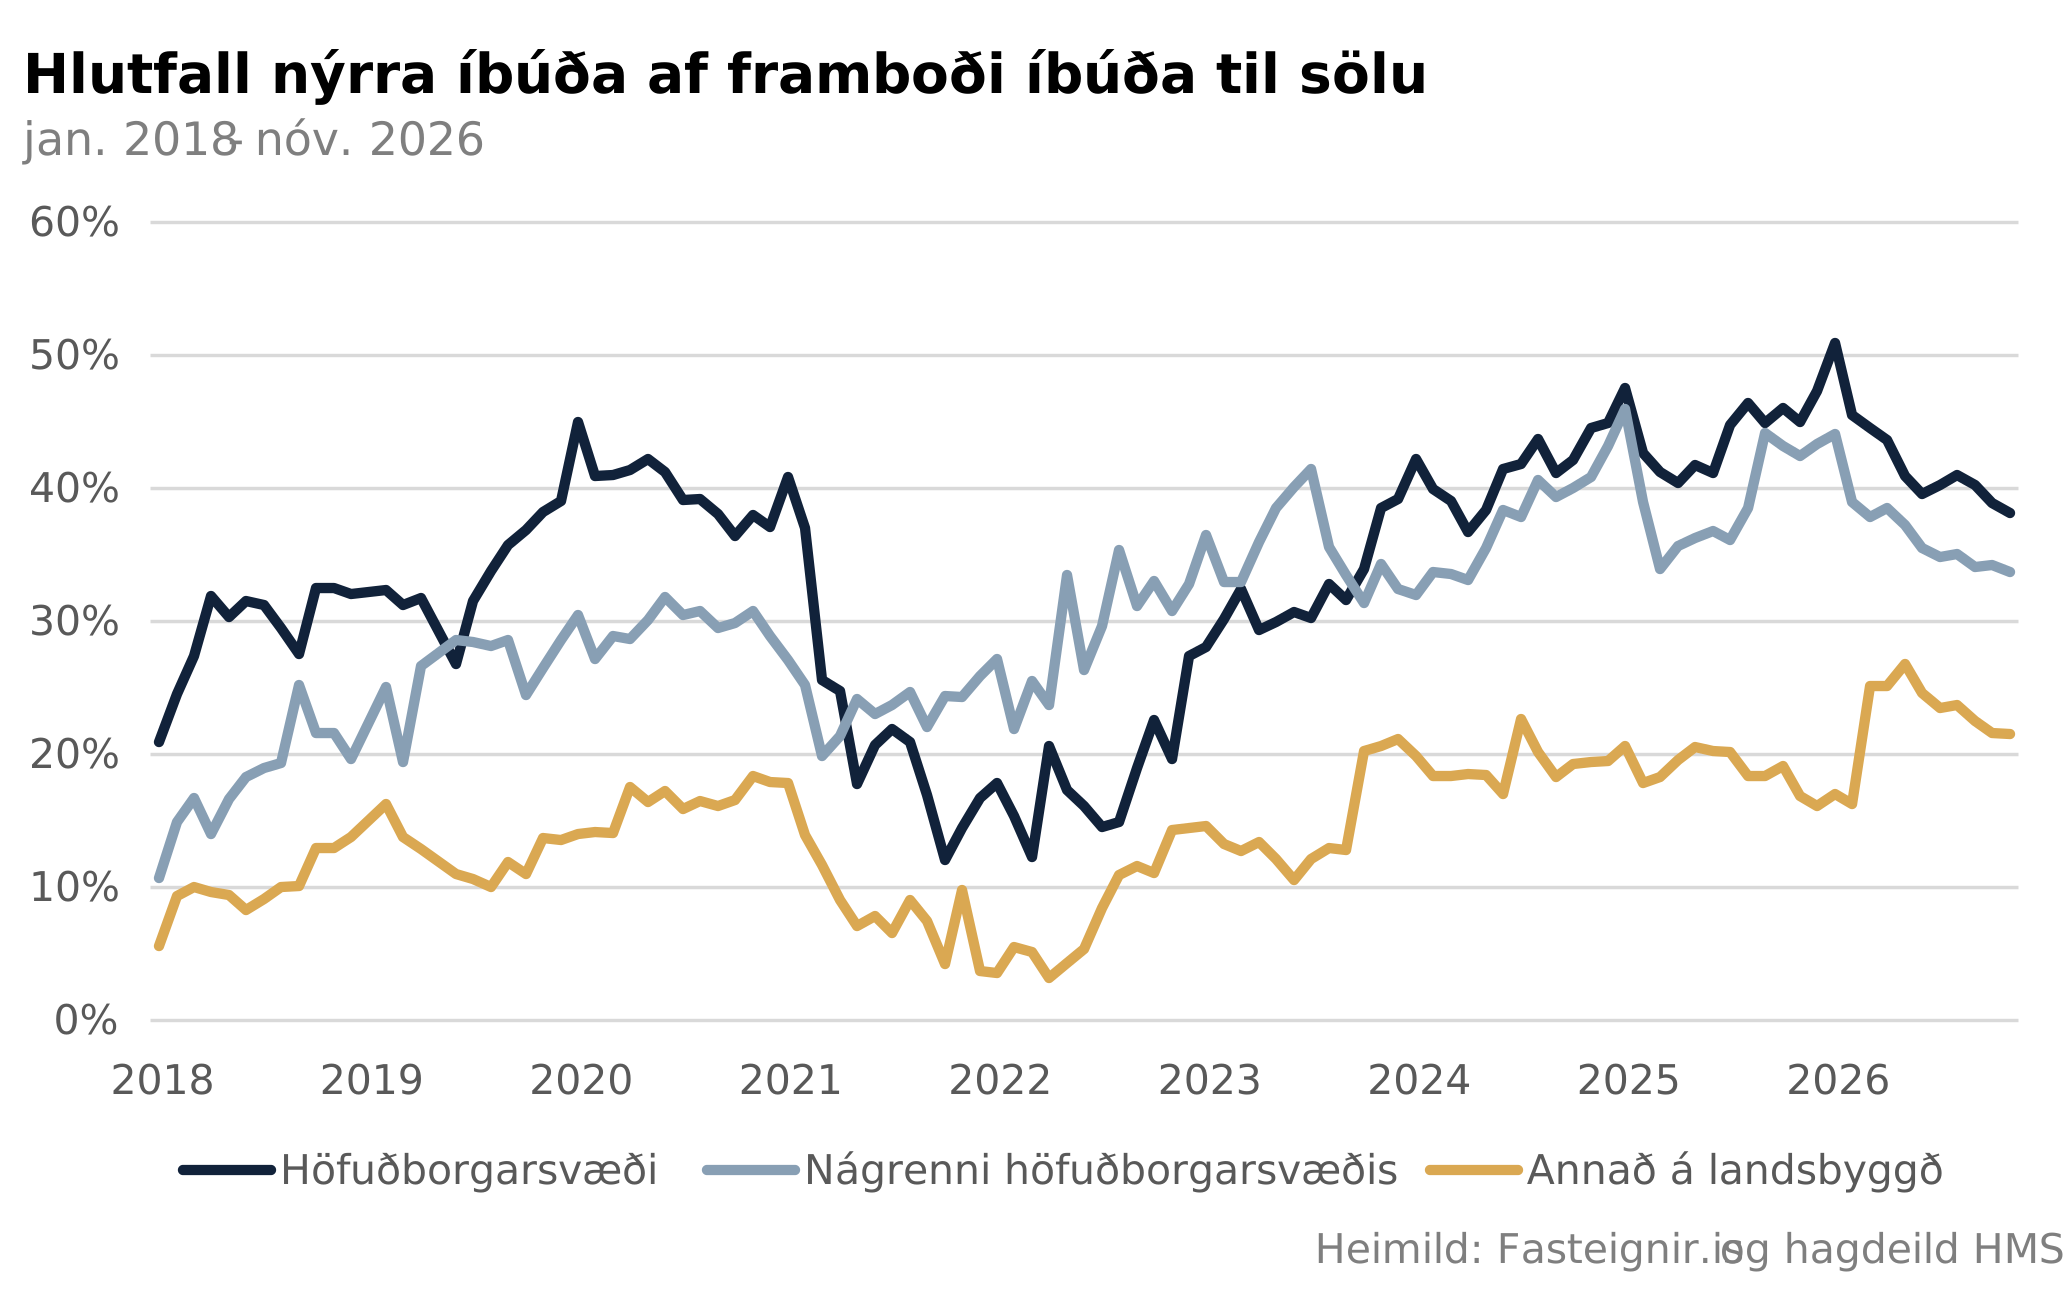
Hlutfall nýrra íbúða af framboði hefur lækkað á árinu, þar sem íbúðum á sölu hefur fjölgað á meðan fjöldi nýrra íbúða á sölu hefur staðið í stað. Í upphafi árs náði hlutfallið hámarki í rúmlega 50% á höfuðborgarsvæðinu en hefur farið lækkandi síðan þá og mælist nú um 38%. Í nágrenni höfuðborgarsvæðisins mældist hlutfallið 44% í upphafi árs en hefur nú lækkað niður í 34%.
Á landsbyggðinni eru nú tæplega 22% íbúða til sölu nýjar sem er nokkuð hærra hlutfall en í upphafi árs þegar það mældist um 16%. Eftir að nýjum íbúðum til sölu fjölgaði á landsbyggðinni snemma á árinu náði hlutfallið hámarki við tæplega 27% í maí, en hefur farið lækkandi síðan þá.
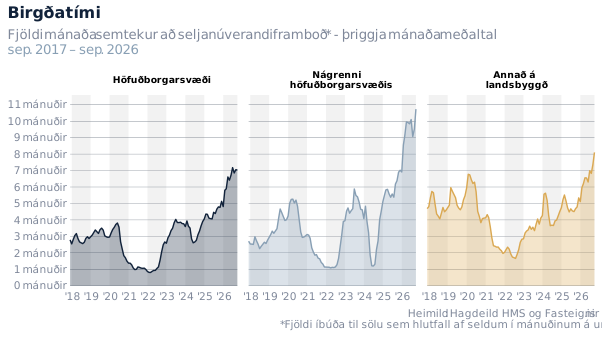
Fjölgun íbúða til sölu á sama tíma og hægt hefur á umsvifum á fasteignamarkaði hefur stuðlað að því að birgðatími íbúða til sölu hefur lengst. Birgðatími er sá tími sem það tæki að selja allar íbúðir sem eru til sölu í dag ef gert er ráð fyrir því að jafnmargar íbúðir seljist í hverjum mánuði og seldust í síðasta mánuði.
Þriggja mánaða meðaltal birgðatíma mælist um 7 mánuðir á höfuðborgarsvæðinu um þessar mundir og hefur lengst úr tæpum 5 mánuðum frá upphafi árs. Í nágrenni höfuðborgarsvæðisins mælist birgðatíminn aftur á móti lengstur, tæpir 11 mánuðir. Þar hefur birgðatíminn lengst um rúmlega helming á árinu, því í janúar mældist þriggja mánaða meðaltalið tæplega 7 mánuðir.
Annars staðar á landsbyggðinni tæki nú um 8 mánuði að selja allt framboð íbúða til sölu miðað við söluhraða síðasta mánaðar. Í upphafi árs mældist birgðatíminn rúmlega 5 mánuðir á svæðinu og hefur því jafnframt lengst um rúmlega helming á árinu.
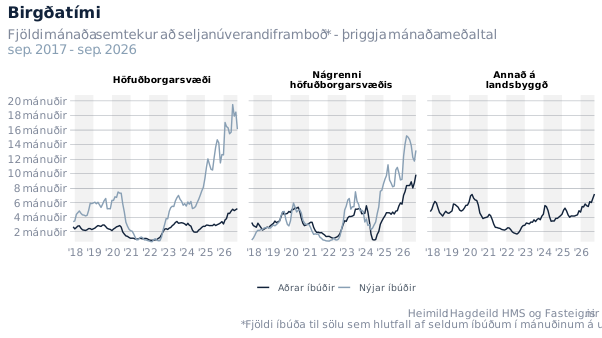
Áfram reynist sala á nýbyggingum ganga erfiðlega. Birgðatími nýrra íbúða á höfuðborgarsvæðinu mælist nú rúmlega 16 mánuðir á sama tíma og birgðatími annarra íbúða á svæðinu mælist rúmlega 5 mánuðir. Birgðatími nýrra íbúða er því um þrefalt lengri en annarra íbúða á höfuðborgarsvæðinu um þessar mundir.
Minni munur er á birgðatíma nýrra og annarra íbúða í nágrenni höfuðborgarsvæðisins. Birgðatími nýrra íbúða á svæðinu mælist nú rúmlega 13 mánuðir á meðan birgðatími annarra íbúða mælist tæplega 10 mánuðir. Birgðatíminn er því um þriðjungi lengri fyrir nýjar íbúðir á svæðinu.
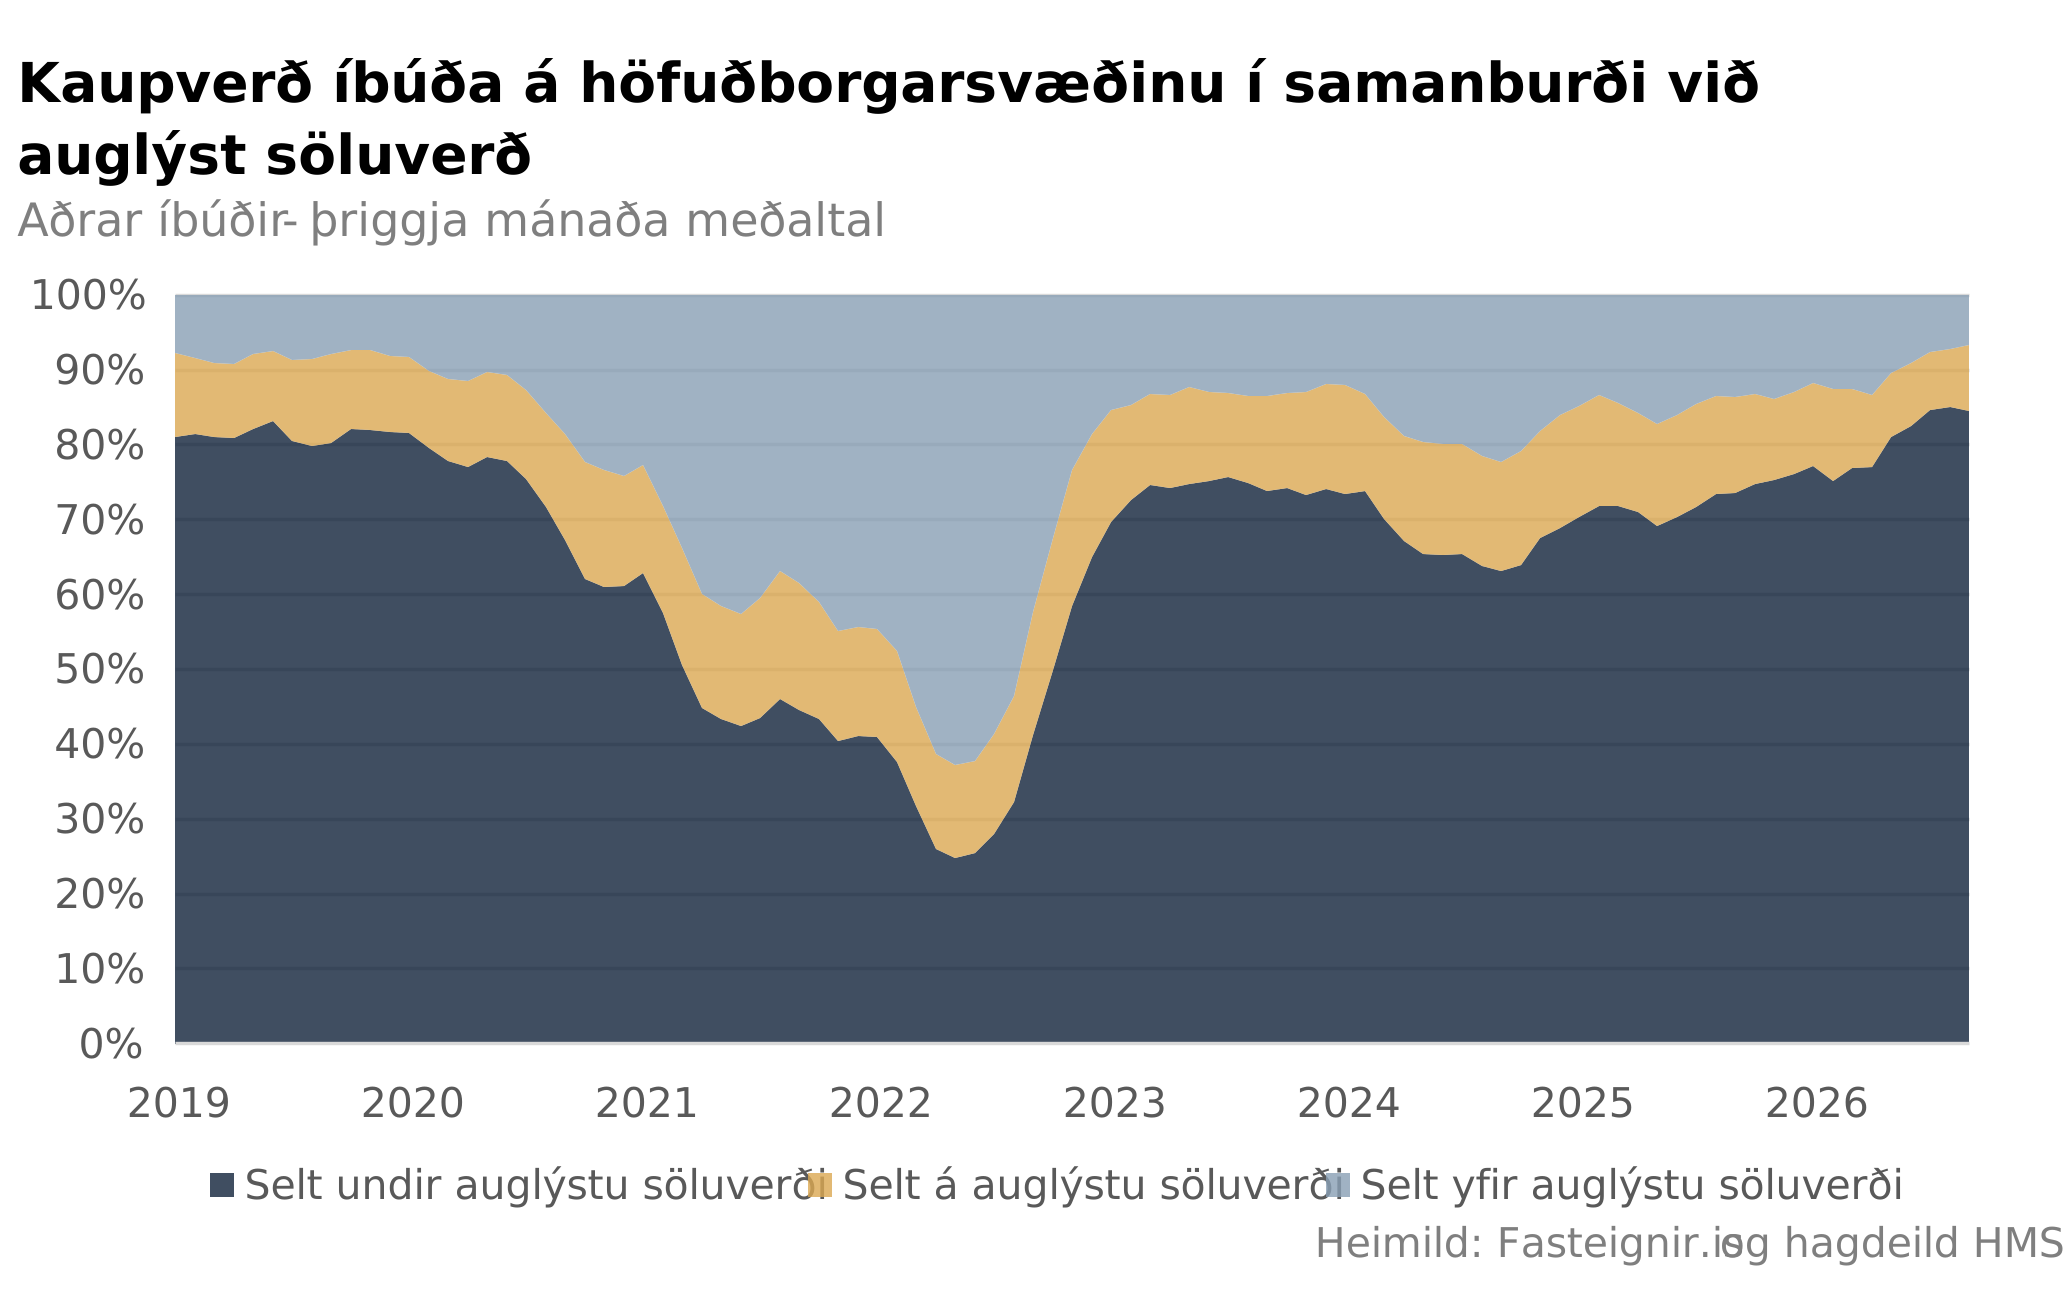
Á sama tíma og hægt hefur á verðhækkunum á íbúðamarkaði hafa hlutfallslega fleiri íbúðir selst undir auglýstu söluverði. Á síðustu þremur mánuðum hafa að meðaltali tæplega 85% eldri íbúða selst undir auglýstu verði, samanborið við um 75% um síðustu áramót og um 63% á haustmánuðum ársins 2024, þegar Grindavíkuráhrifin stóðu hvað hæst.
Á myndinni hér að neðan má sjá þriggja mánaða meðaltal af dreifingu kaupverðs eldri íbúða á höfuðborgarsvæðinu í samanburði við auglýst söluverð þeirra.
Hlutfall eldri íbúða sem selst undir auglýstu söluverði mælist nú litlu hærra en það gerði á árinu 2019, þegar það var að jafnaði um 81%. Frá og með árinu 2020 varð þó ólíklegra að íbúðir seldust undir auglýstu söluverði þegar vextir lækkuðu hratt og kraftur færðist í verðhækkanir á markaðnum.
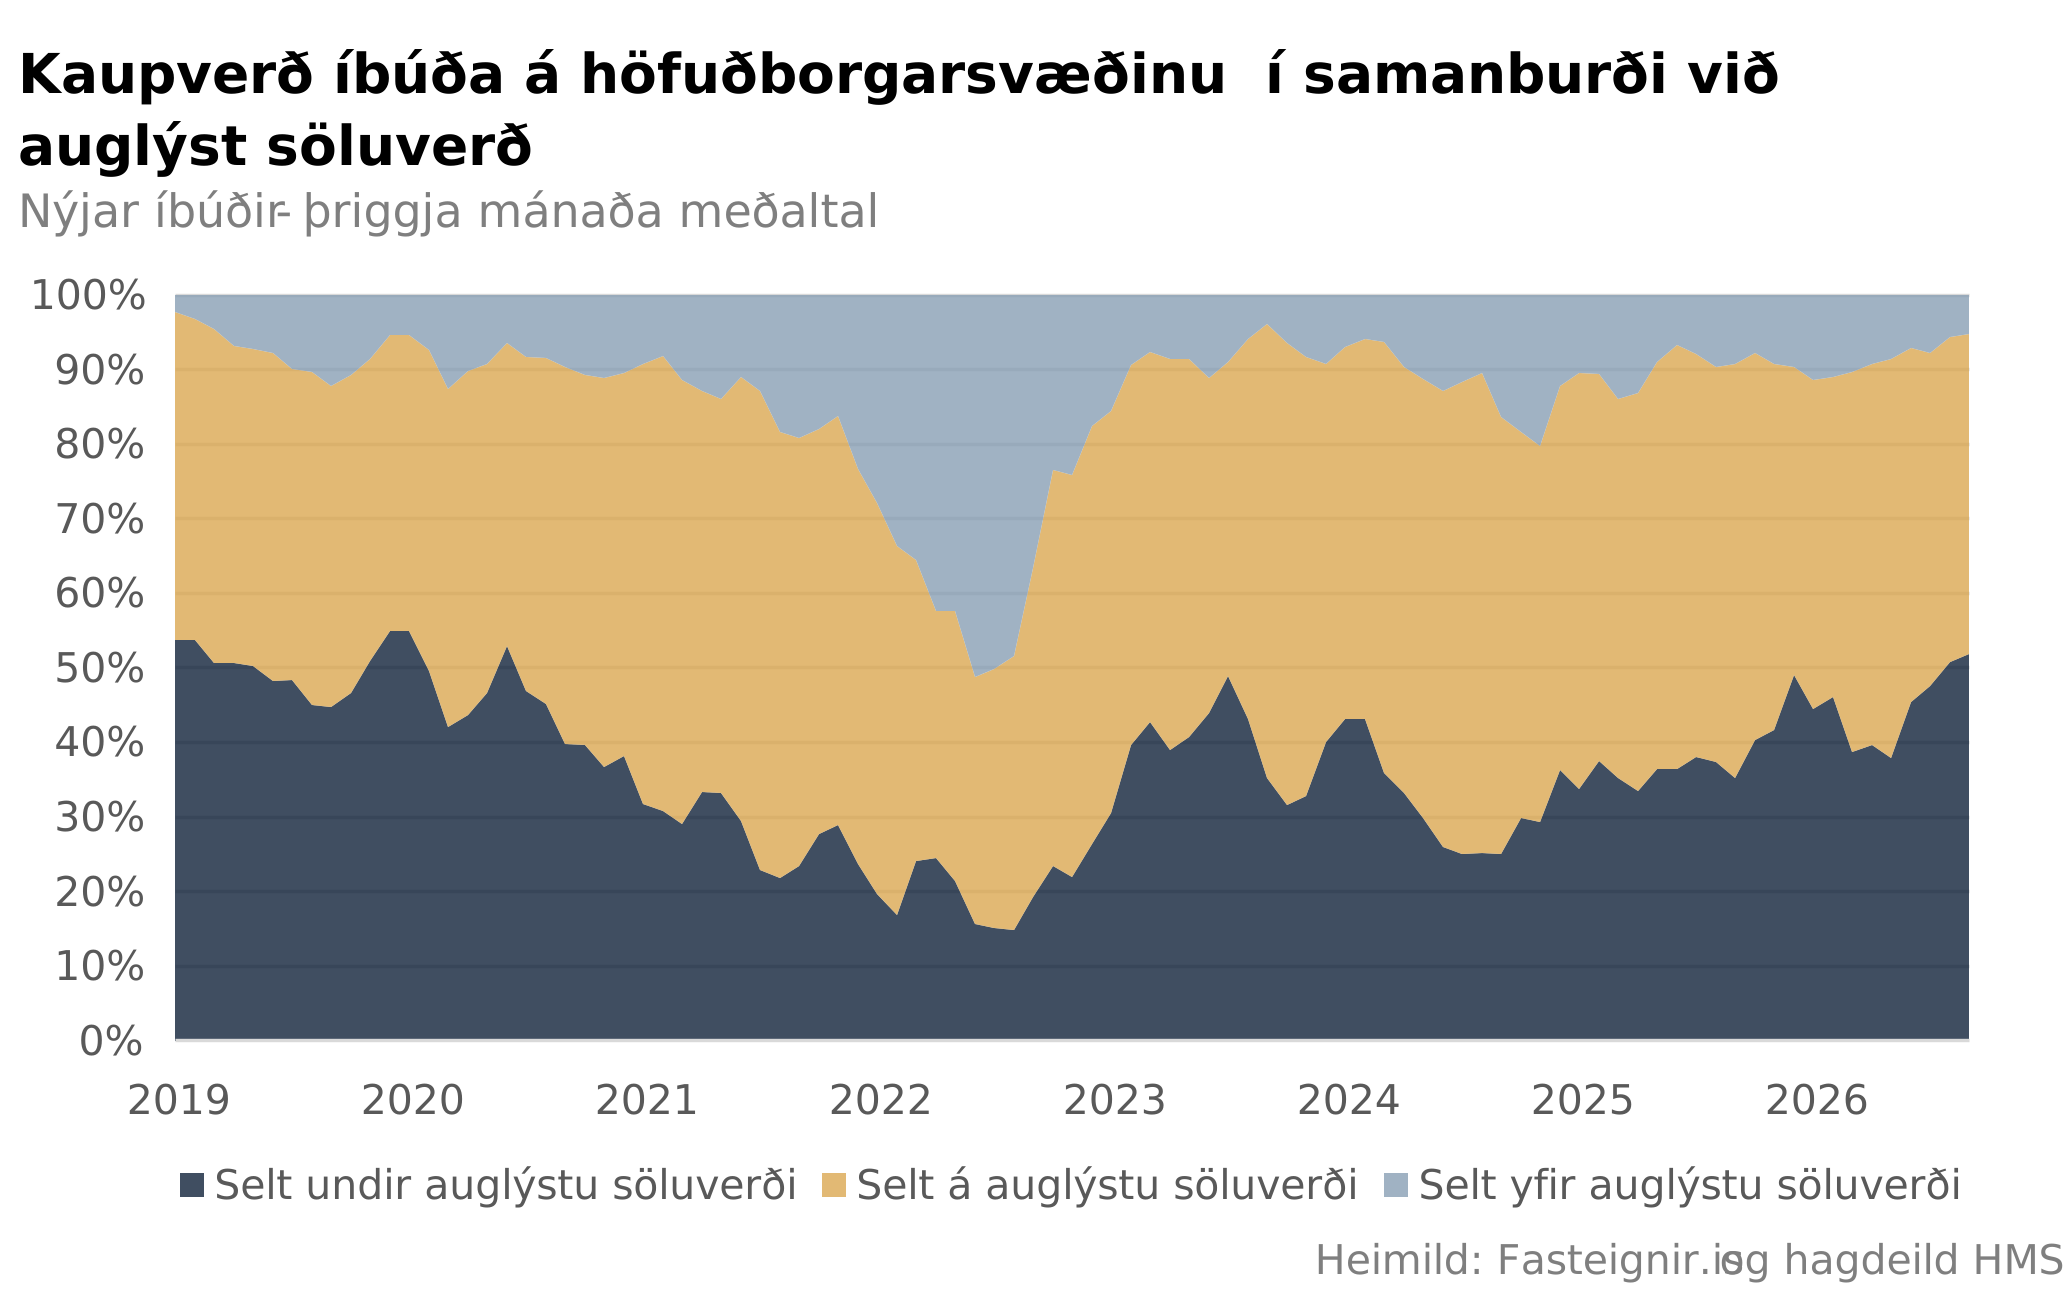
Sjaldgæfara er að nýjar íbúðir seljist undir auglýstu verði, en engu að síður hefur um það bil helmingur nýrra íbúða selst undir auglýstu söluverði undanfarna mánuði. Eins og meðal annarra íbúða hefur hlutfallið farið vaxandi frá miðju ári 2024.
Meiri sveiflur eru í hlutfallinu á milli mánaða meðal nýrra íbúða en annarra íbúða þar sem kaupsamningar um nýjar íbúðir eru talsvert færri en um aðrar íbúðir og hver kaupsamningur vegur því þyngra sem hlutfall af heildinni. Á myndinni hér að neðan má sjá þriggja mánaða meðaltal af dreifingu kaupverðs í samanburði við auglýst söluverð nýrra íbúða á höfuðborgarsvæðinu.
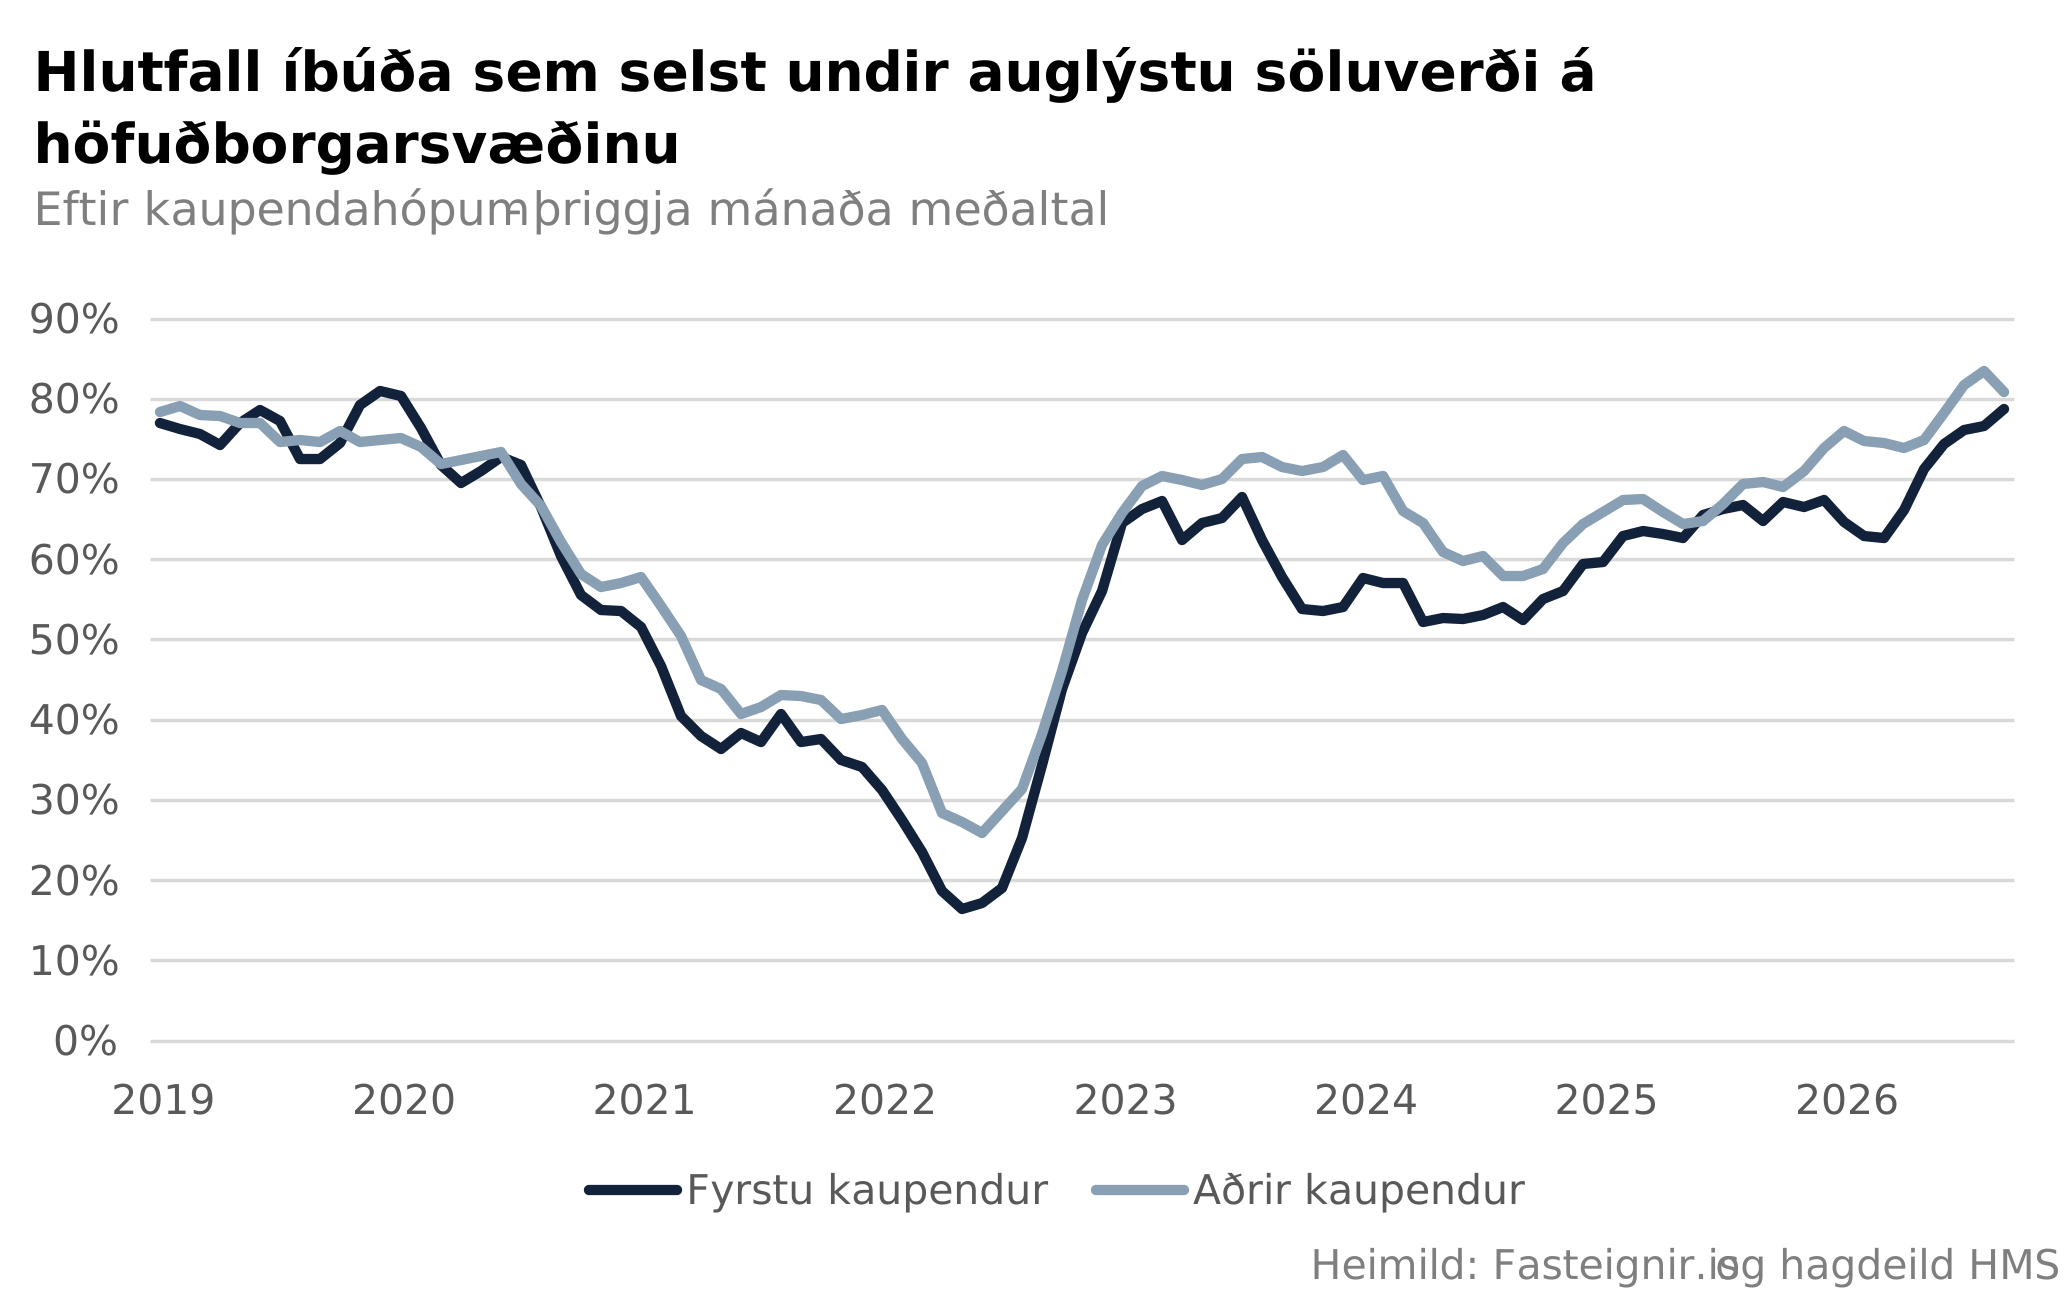
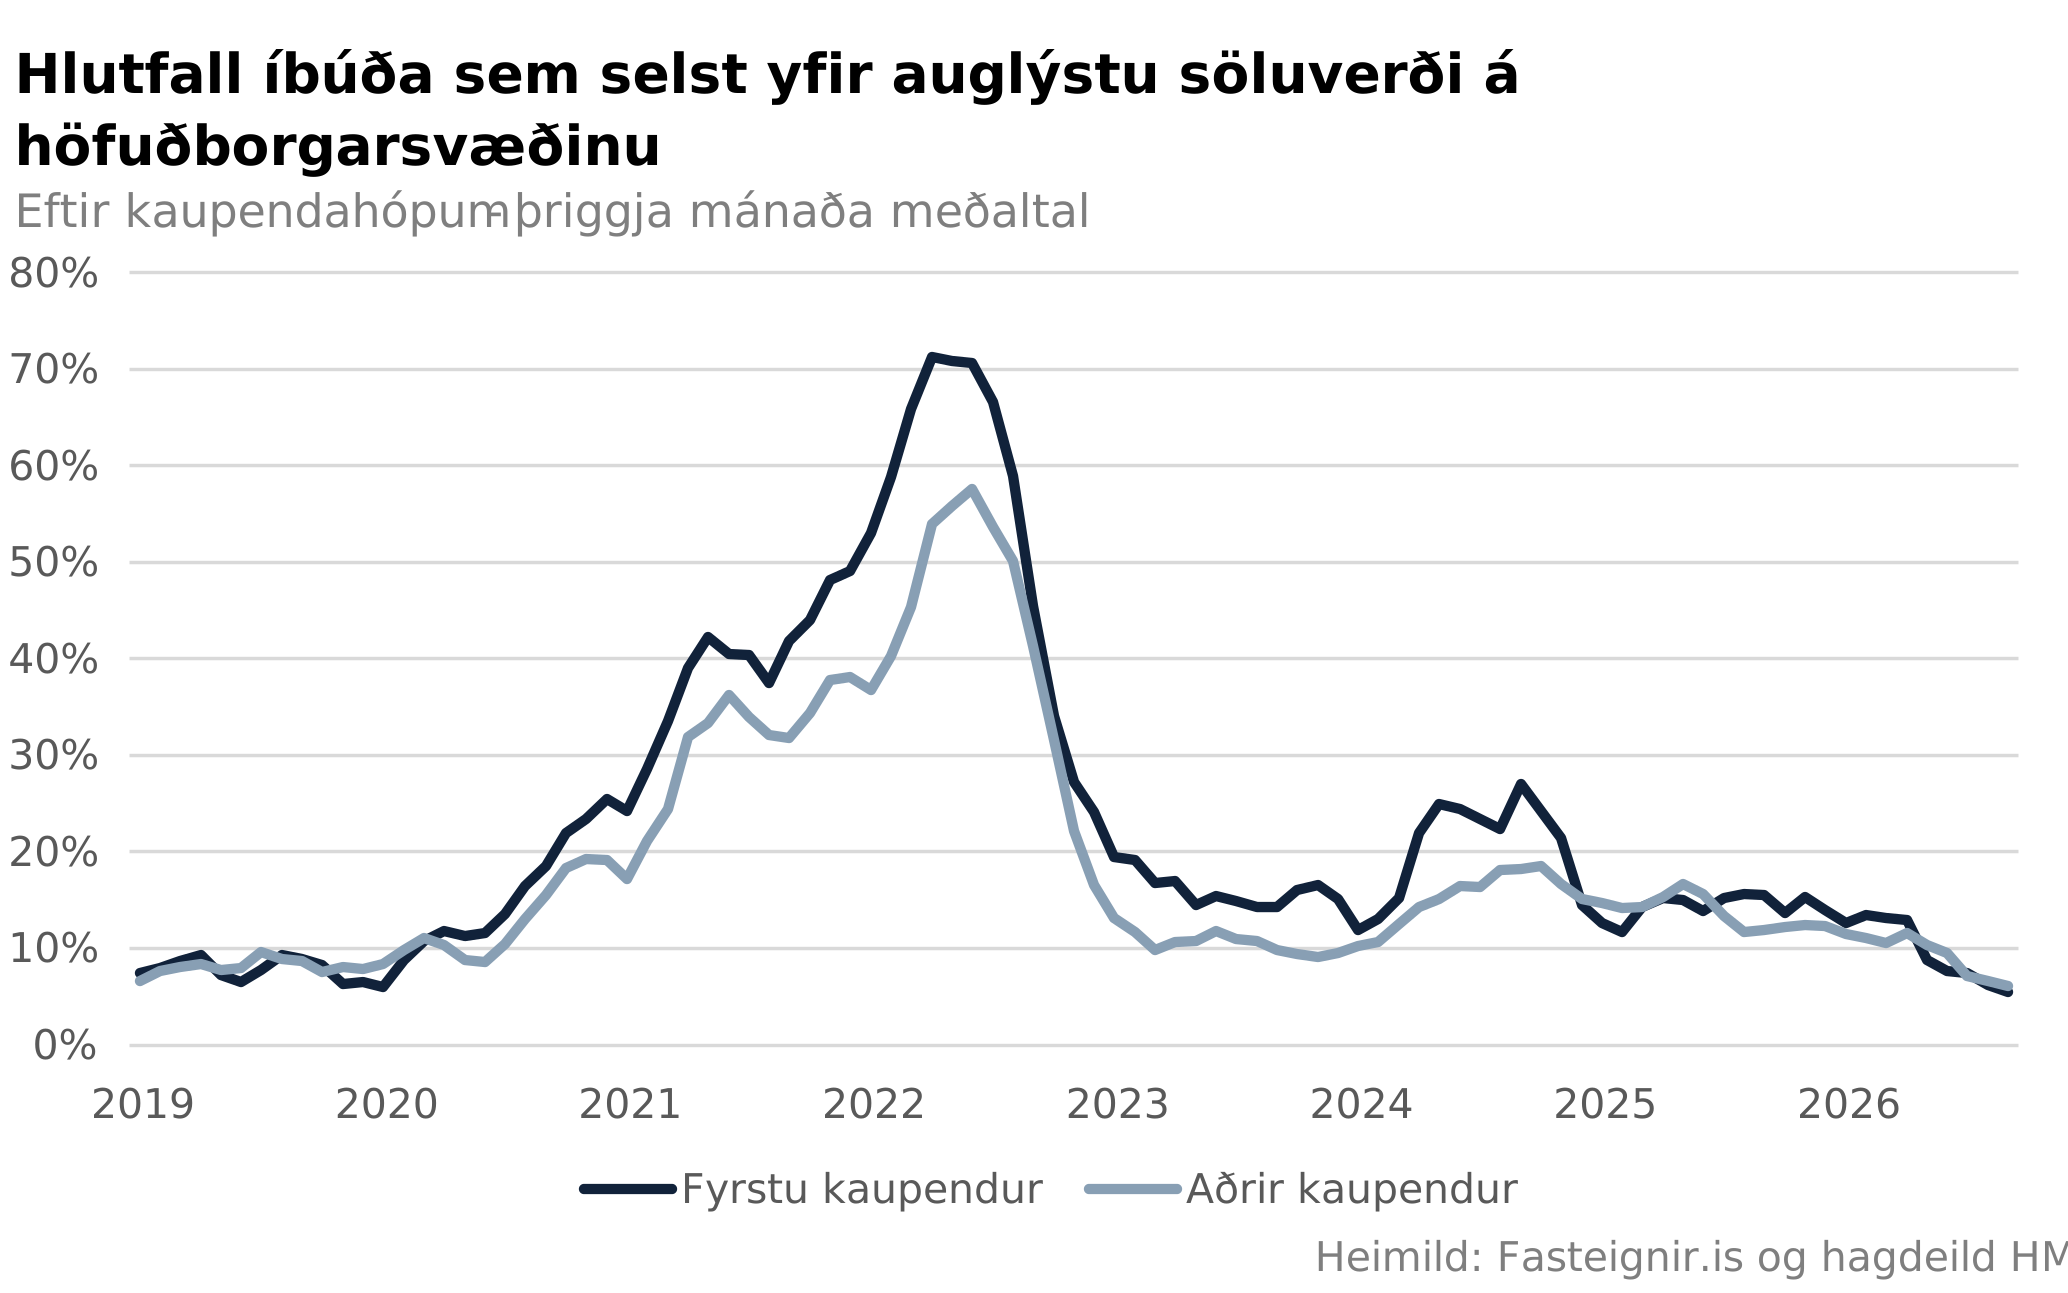
Fyrstu kaupendur hafa ekki náð að semja um lægra verð á fasteignum í jafnmiklum mæli og aðrir kaupendur á síðustu árum. Söguleg gögn sýna einnig að fyrstu kaupendur hafa verið líklegri til að gera kauptilboði yfir auglýstu söluverði heldur en aðrir þegar eftirspurnarþrýstingur er á markaði.
Á mynd hér að neðan má sjá þriggja mánaða meðaltal hlutfalls íbúða sem selst undir auglýstu söluverði eftir kaupendahópum. Hér er einungis litið til kaupsamninga þar sem kaupendur eru einstaklingar. Líkt og sést á myndinni hefur hlutfallið að jafnaði verið lægra meðal íbúða sem keyptar eru af fyrstu kaupendum heldur en öðrum kaupendum á höfuðborgarsvæðinu.
Ýmsir þættir geta skýrt mismunandi samningsstöðu fyrstu kaupenda og annarra kaupenda á fasteignamarkaði. Á annan bóginn gætu fyrstu kaupendur verið í góðri samningsstöðu þar sem þeir þurfa ekki að gera fyrirvara um sölu á annarri í búð þegar þeir leggja inn kauptilboð. Á hinn geta fyrstu kaupendur verið óteygnari kaupendahópur, þar sem þeir geta síður frestað íbúðakaupum heldur en aðrir kaupendur sem búa í eigin íbúðum. Sömuleiðis kann að vera að meiri samkeppni ríki um þær tegundir íbúða sem henta fyrstu kaupendum.
Fyrstu kaupendur eru janframt líklegri en aðrir kaupendur til þess að kaupa nýjar íbúðir, líkt og fjallað var um í frétt HMS frá því í sumar. Að jafnaði hefur verið algengast að nýjar íbúðir seljist á auglýstu söluverði, en fyrstu kaupendur hafa einmitt verið líklegri en aðrir kaupendur til þess að greiða ásett verð fyrir íbúðir að undanförnu.
Hlutfall íbúða sem seldist yfir auglýstu söluverði var að jafnaði hærra meðal fyrstu kaupenda en annarra kaupenda þegar umsvif á fasteignamarkaði tóku að aukast samhliða lækkandi vöxtum frá og með árinu 2020. Það bendir til þess að þeir hafi verið tilbúnir að greiða nokkuð hærra verð en ella til að komast inn á markaðinn á meðan aðstæður til þess voru skaplegar.
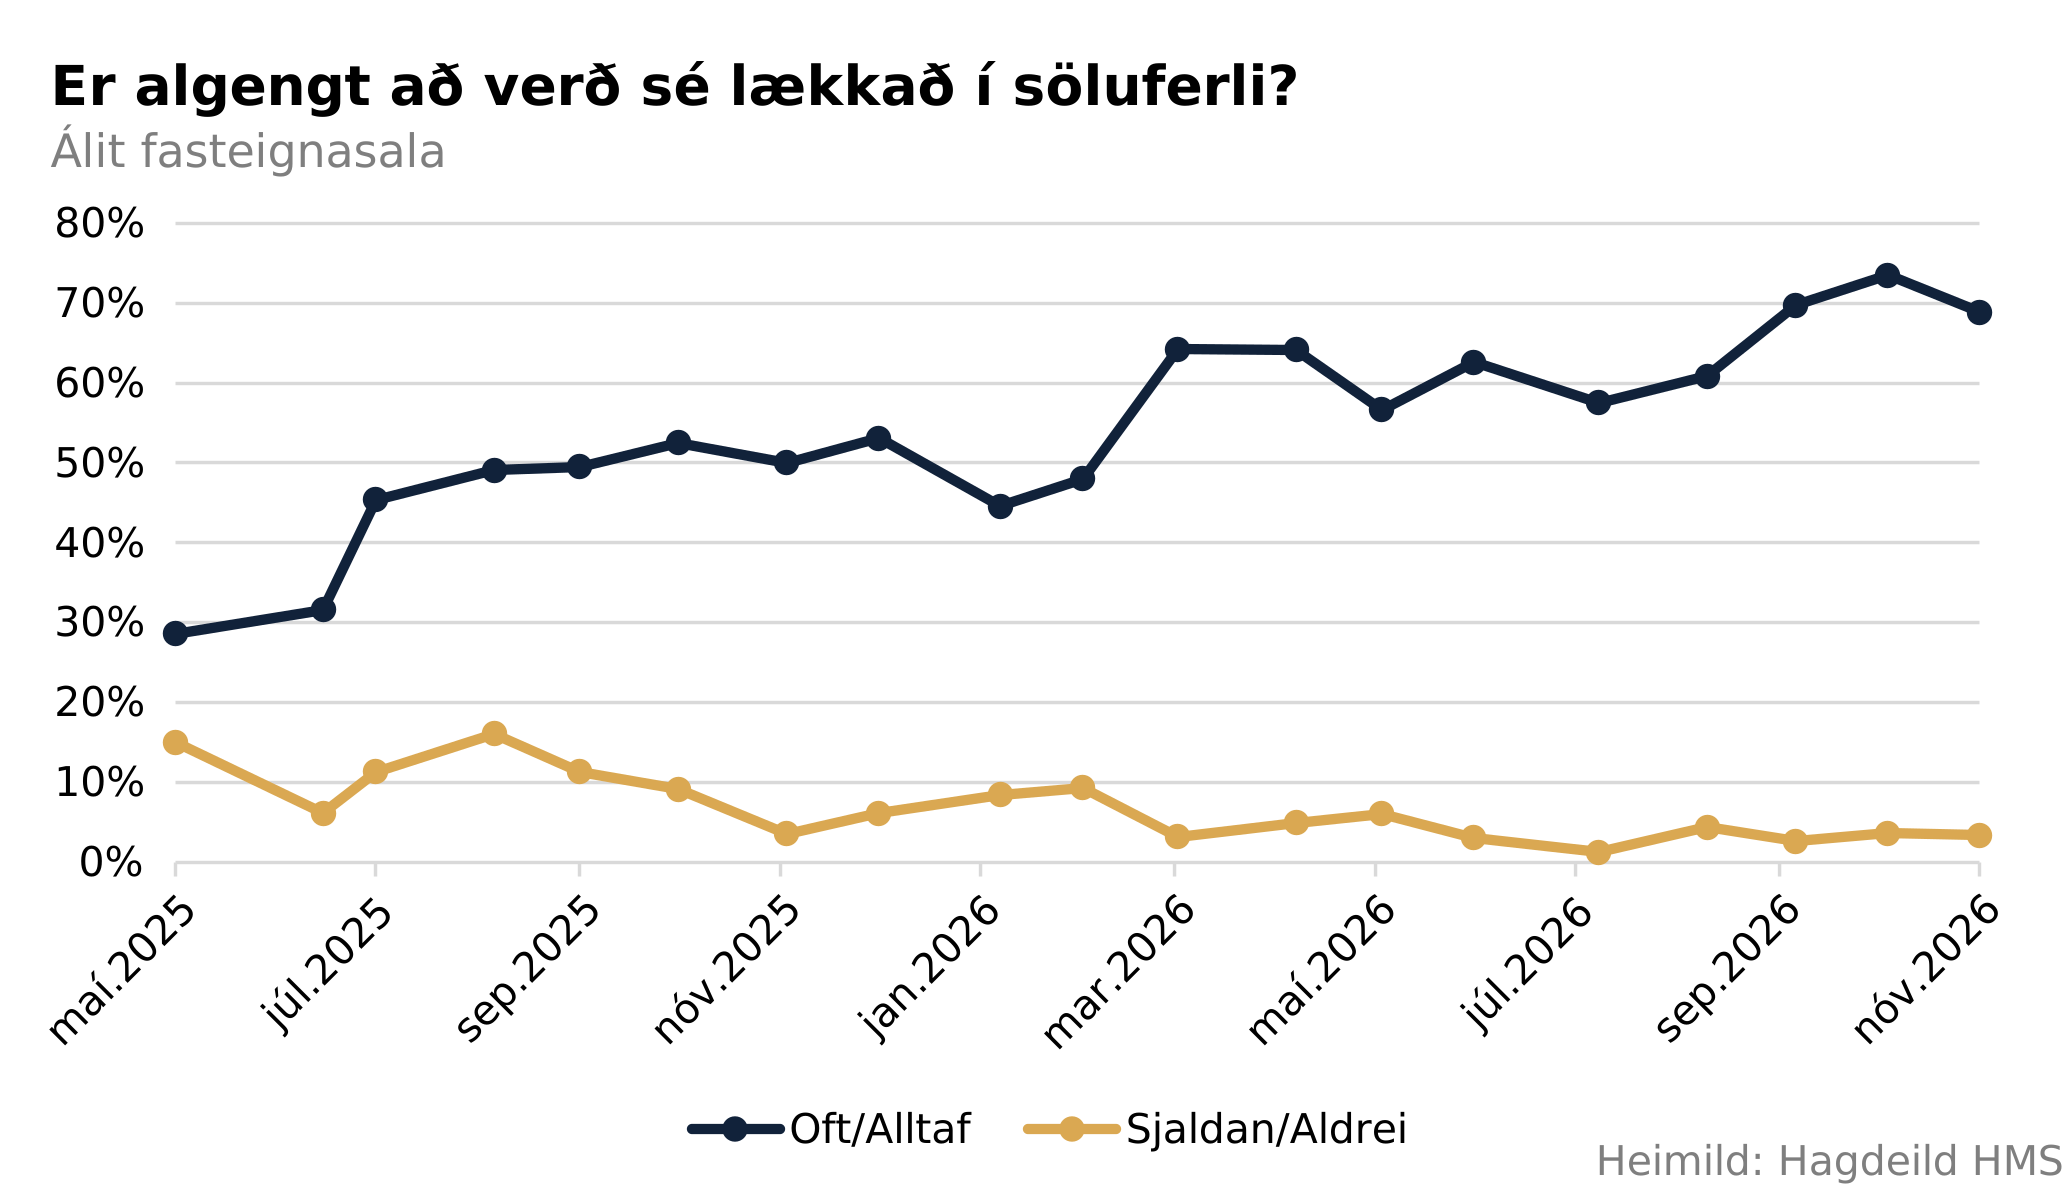
Flestir fasteignasalar segja verð oft eða alltaf lækka í söluferli fasteigna. Það getur til að mynda falið í sér lækkun á auglýstu söluverði eða samþykki á kaupverði sem er lægra en auglýst söluverð. Líkt og sjá má á myndinni hér að neðan hefur algengi verðlækkana færst í aukana frá miðju ári 2025, þegar HMS hóf að kanna álit fasteignasala með þessum hætti, sem rímar vel við hlutfallslega fjölgun íbúða sem seljast undir auglýstu söluverði.
Undanfarna mánuði hafa um 70% fasteignasala talið að verð sé oft eða alltaf lækkað í söluferli á meðan einungis um 4% segja það sjaldan eða aldrei lækkað. Um fjórðungur fasteignasala segir verð stundum lækkaði í söluferli.
Nóvemberkönnun HMS meðal fasteignasala var sú 19. af sinni gerð. Könnunin var lögð fyrir um 330 félagsmenn í Félagi fasteignasala og að þessu sinni bárust 90 svör. Svarhlutfallið var því rúmlega 27%.
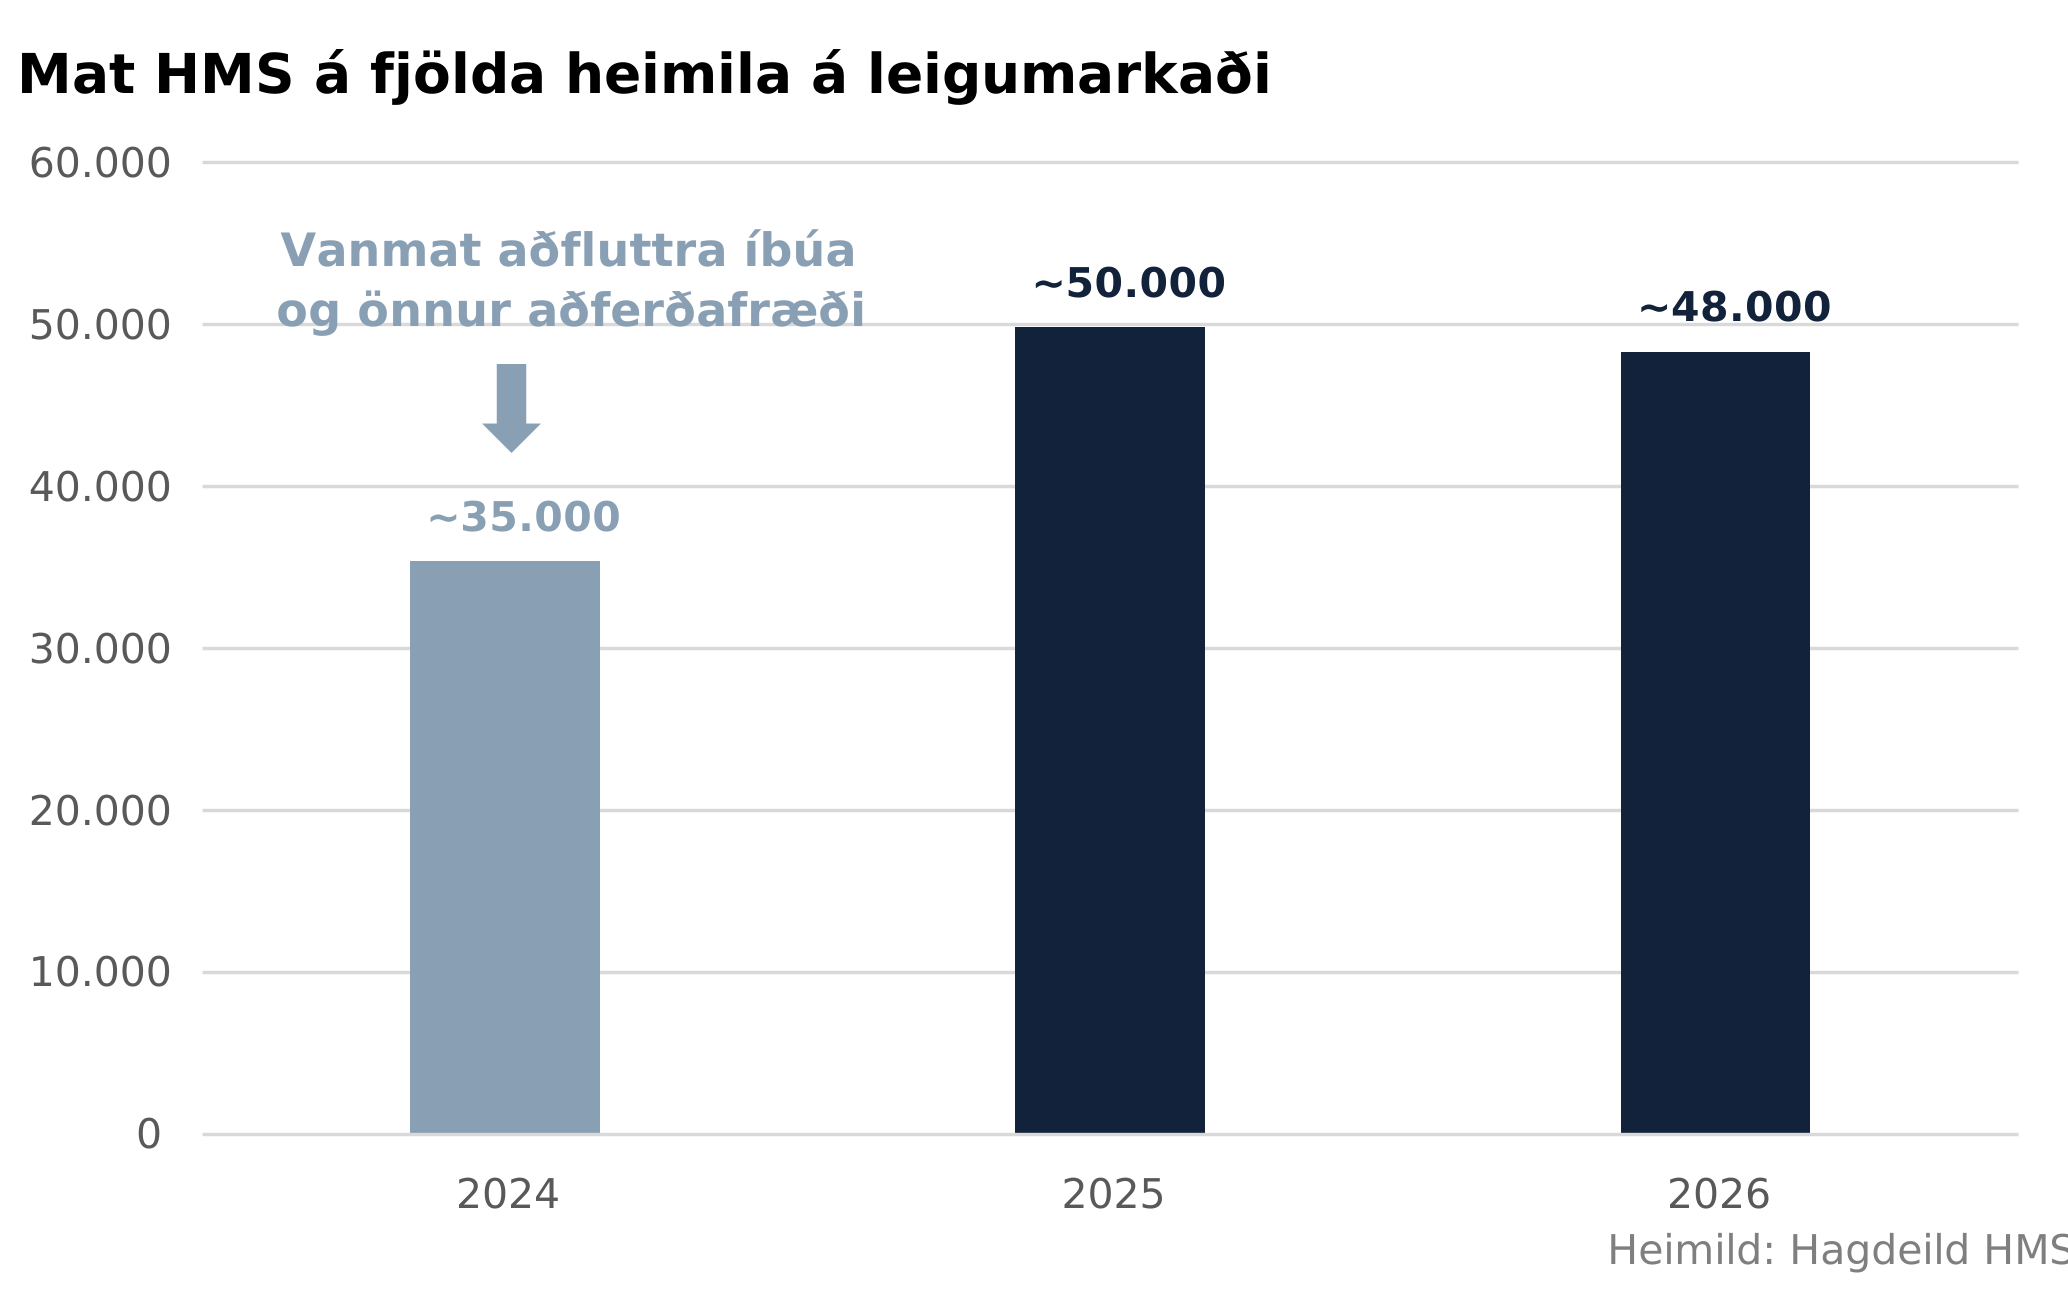
Það var mat HMS að allt að 50 þúsund heimili væru á leigumarkaði hér á landi í fyrra, líkt og fjallað var um í frétt á vef stofnunarinnar síðastliðið haust. HMS hefur nú endurmetið stærð leigumarkaðar en samkvæmt uppfærðu mati eru heimilin nú litlu færri en áður var talið, eða um 48 þúsund.
Hlutfall fullorðinna einstaklinga sem eru á leigumarkaði hækkaði lítillega á milli ára, úr 28% í 29%, samkvæmt búsetukönnun HMS. Þrátt fyrir það telur HMS að færri heimili séu á leigumarkaði í ár heldur en í fyrra. Það skýrist einna helst af því að meðalheimilisstærð á leigumarkaði mældist 2,2 í leigumarkaðskönnuninni í ár samanborið við 2,1 í fyrra. Þá benda niðurstöður búsetukannana til þess að um 20% barna búi í leiguhúsnæði í ár, samanborið við 23% í fyrra. Heilt á litið má því gera ráð fyrir að um 106 þúsund manns búi í leiguhúsnæði hér á landi, og þar af leiðandi að um 48 þúsund heimili séu á leigumarkaði.
Áætlaður fjöldi íbúa sem eru á leigumarkaði er fundinn með því að heimfæra niðurstöður úr leigumarkaðskönnun, eftir kyni og aldri, yfir á fólksfjölda hér á landi eftir sömu flokkun samkvæmt gögnum frá Hagstofu Íslands. Þar sem leigumarkaðskönnunin nær einungis til íbúa sem eru 18 ára og eldri þarf að áætla hvernig börn 17 ára og yngri dreifast eftir búsetuformi.
Til þess er stuðst við niðurstöður úr búsetukönnun þar sem þátttakendur eru spurðir hversu mörg börn hafa búsetu á heimili þeirra. Niðurstöður þeirrar spurningar eru greindar eftir búsetuformi þátttakenda og nýttar til að áætla dreifingu barna niður á búsetuform. Dreifingin er svo nýtt til að áætla hvernig heildarfjöldi barna 17 ára og yngri dreifist eftir búsetuformi foreldris eða forráðamanns.
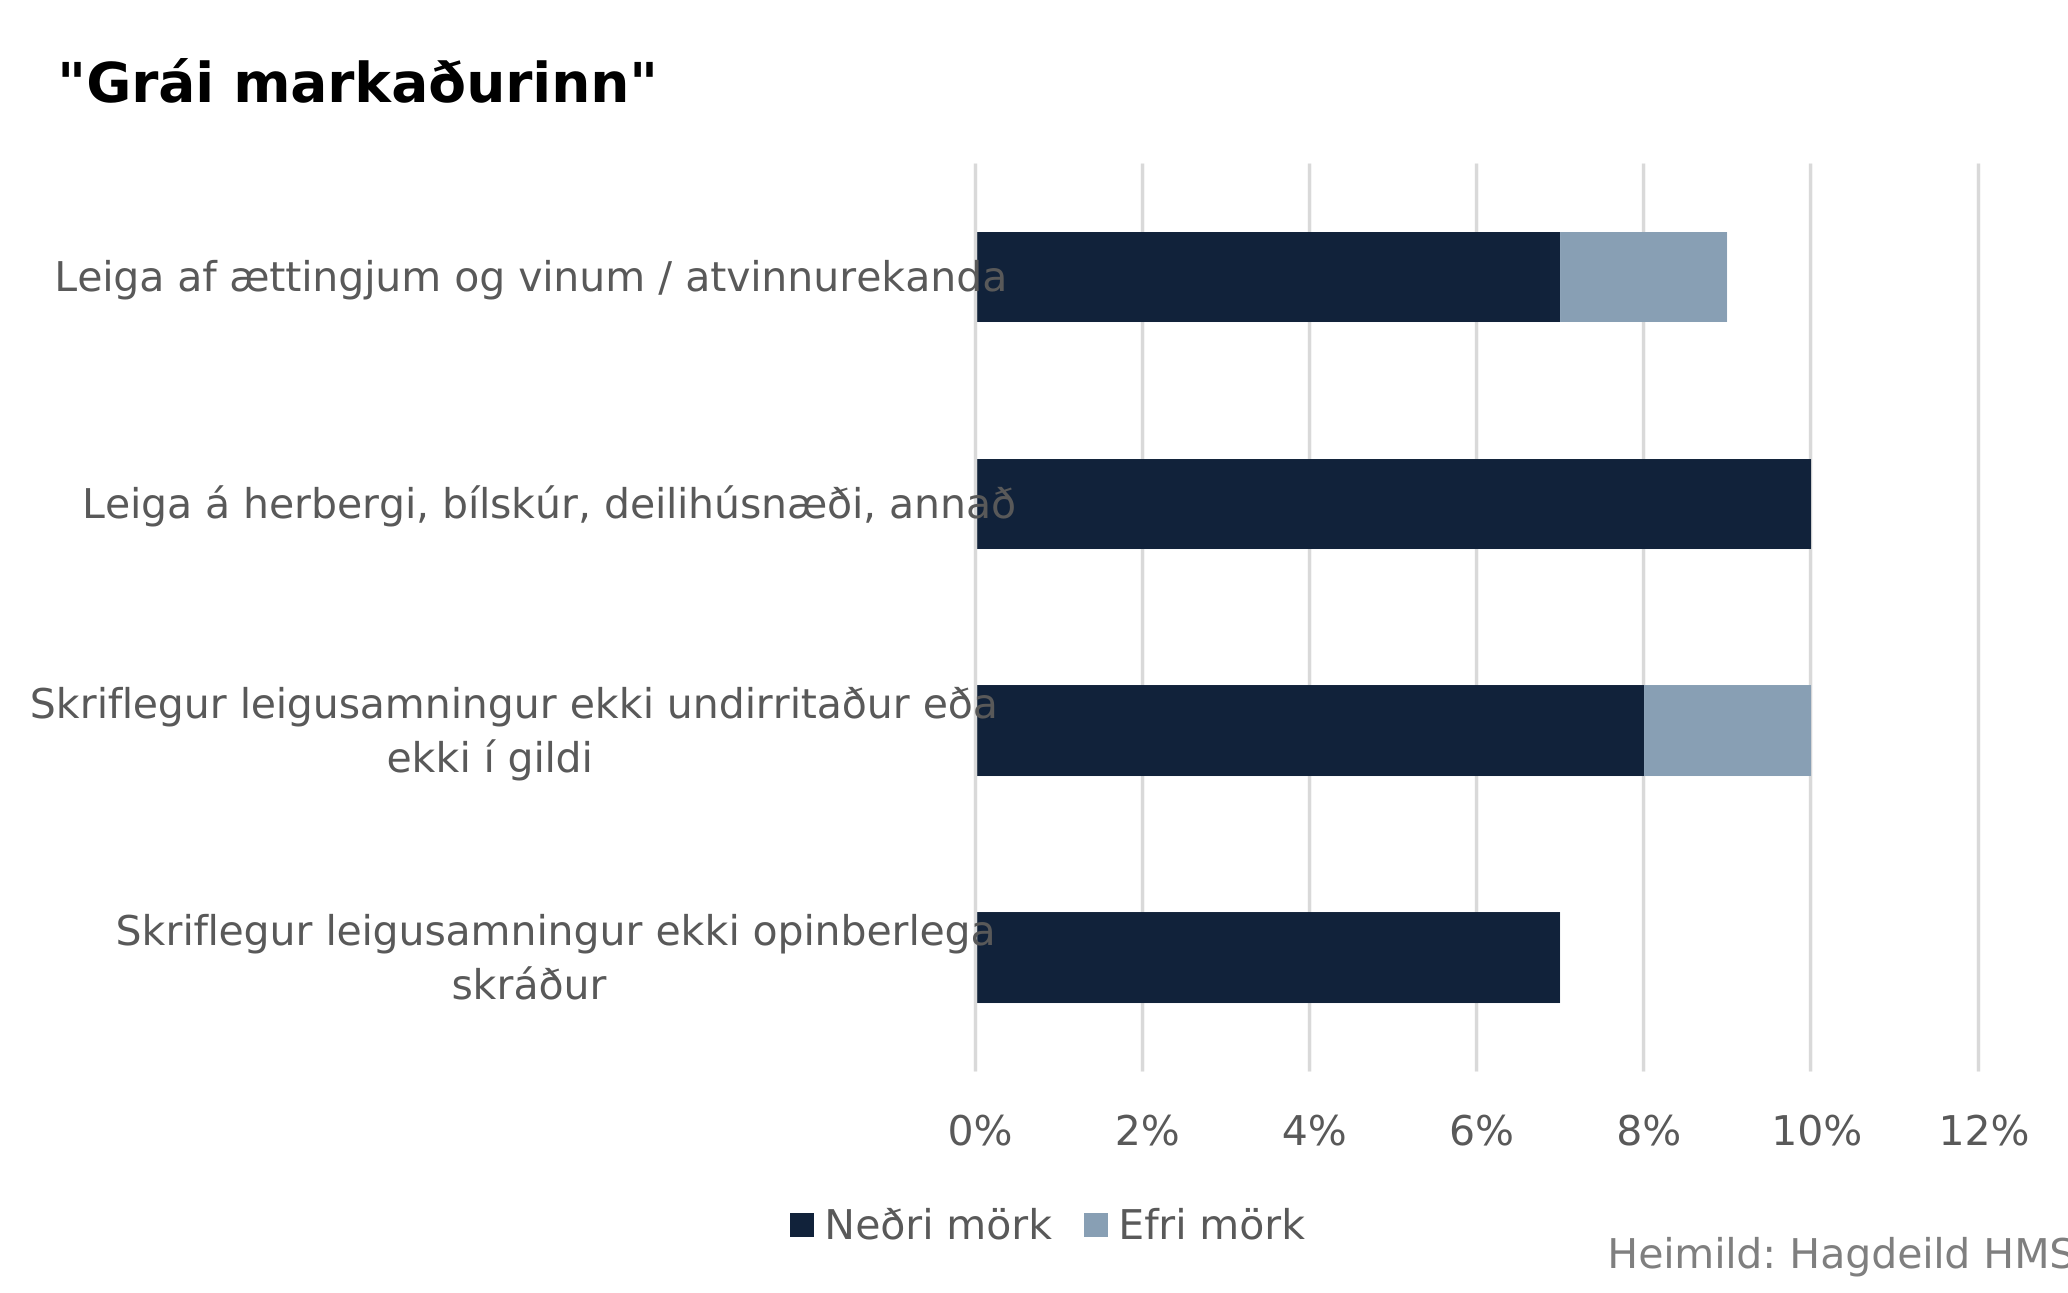
Samhliða mati á stærð leigumarkaðar hefur HMS lagt mat á stærð hins svokallaða „gráa leigumarkaðar“. Með því er átt við þann hluta markaðarins sem ólíklegt er að leiguskrá HMS nái yfir, annaðhvort vegna þess að formlegir leigusamningar eru ekki gerðir eða vegna þess að ólíklegt er að þeir verði skráðir. Ýmsar leiðir er hægt að fara til að meta umfang hans, en til að mynda er hægt er að nýta niðurstöður ýmissa spurninga úr stóru leigumarkaðskönnuninni.
Í fyrsta lagi má ætla að það sé ólíklegt að leiguskrá muni að öllu leyti ná yfir leigusamninga á milli ættingja og/eða vina og í einhverjum tilfellum jafnvel leigusamninga á milli starfsmanns og vinnuveitanda. Miðað við niðurstöður leigumarkaðskönnunarinnar 2026 leigðu um 7% leigjenda af ættingjum eða vinum og um 2% af vinnuveitendum.
Í öðru lagi má ætla að leigusamningar um tilteknar gerðir húsnæðis séu ólíklegri en aðrar til að rata í leiguskrá. Má þar m.a. nefna herbergjaleigu, bílskúrsleigu, leigu á deilihúsnæði og leigu á „annars konar húsnæði“. Samkvæmt leigumarkaðskönnun leigðu um 10% leigjenda eina af framangreindum tegundum húsnæðis.
Í þriðja lagi mun leiguskrá aldrei ná utan um leigusamninga sem eru ekki gerðir skriflega. Samkvæmt leigumarkaðskönnun var leigusamningur ekki undirritaður við upphaf leigu hjá um 8% leigjenda. Þá segja 10% svarenda í könnuninni að skriflegur leigusamningur sé ekki í gildi núna.
Í fjórða lagi má styðjast við niðurstöður spurningar úr leigumarkaðskönnun um hvort leigusamningur hafi verið opinberlega skráður. Þar segja 7% þeirra sem hafa skriflegan leigusamning í gildi að leigusamningurinn sé ekki opinberlega skráður.
Út frá framangreindum mælikvörðum má gróflega áætla að á bilinu 7 til 10% leigumarkaðar teljist til „gráa markaðarins“, og að minni líkur séu á að leiguskrá muni ná yfir þann hluta markaðarins.
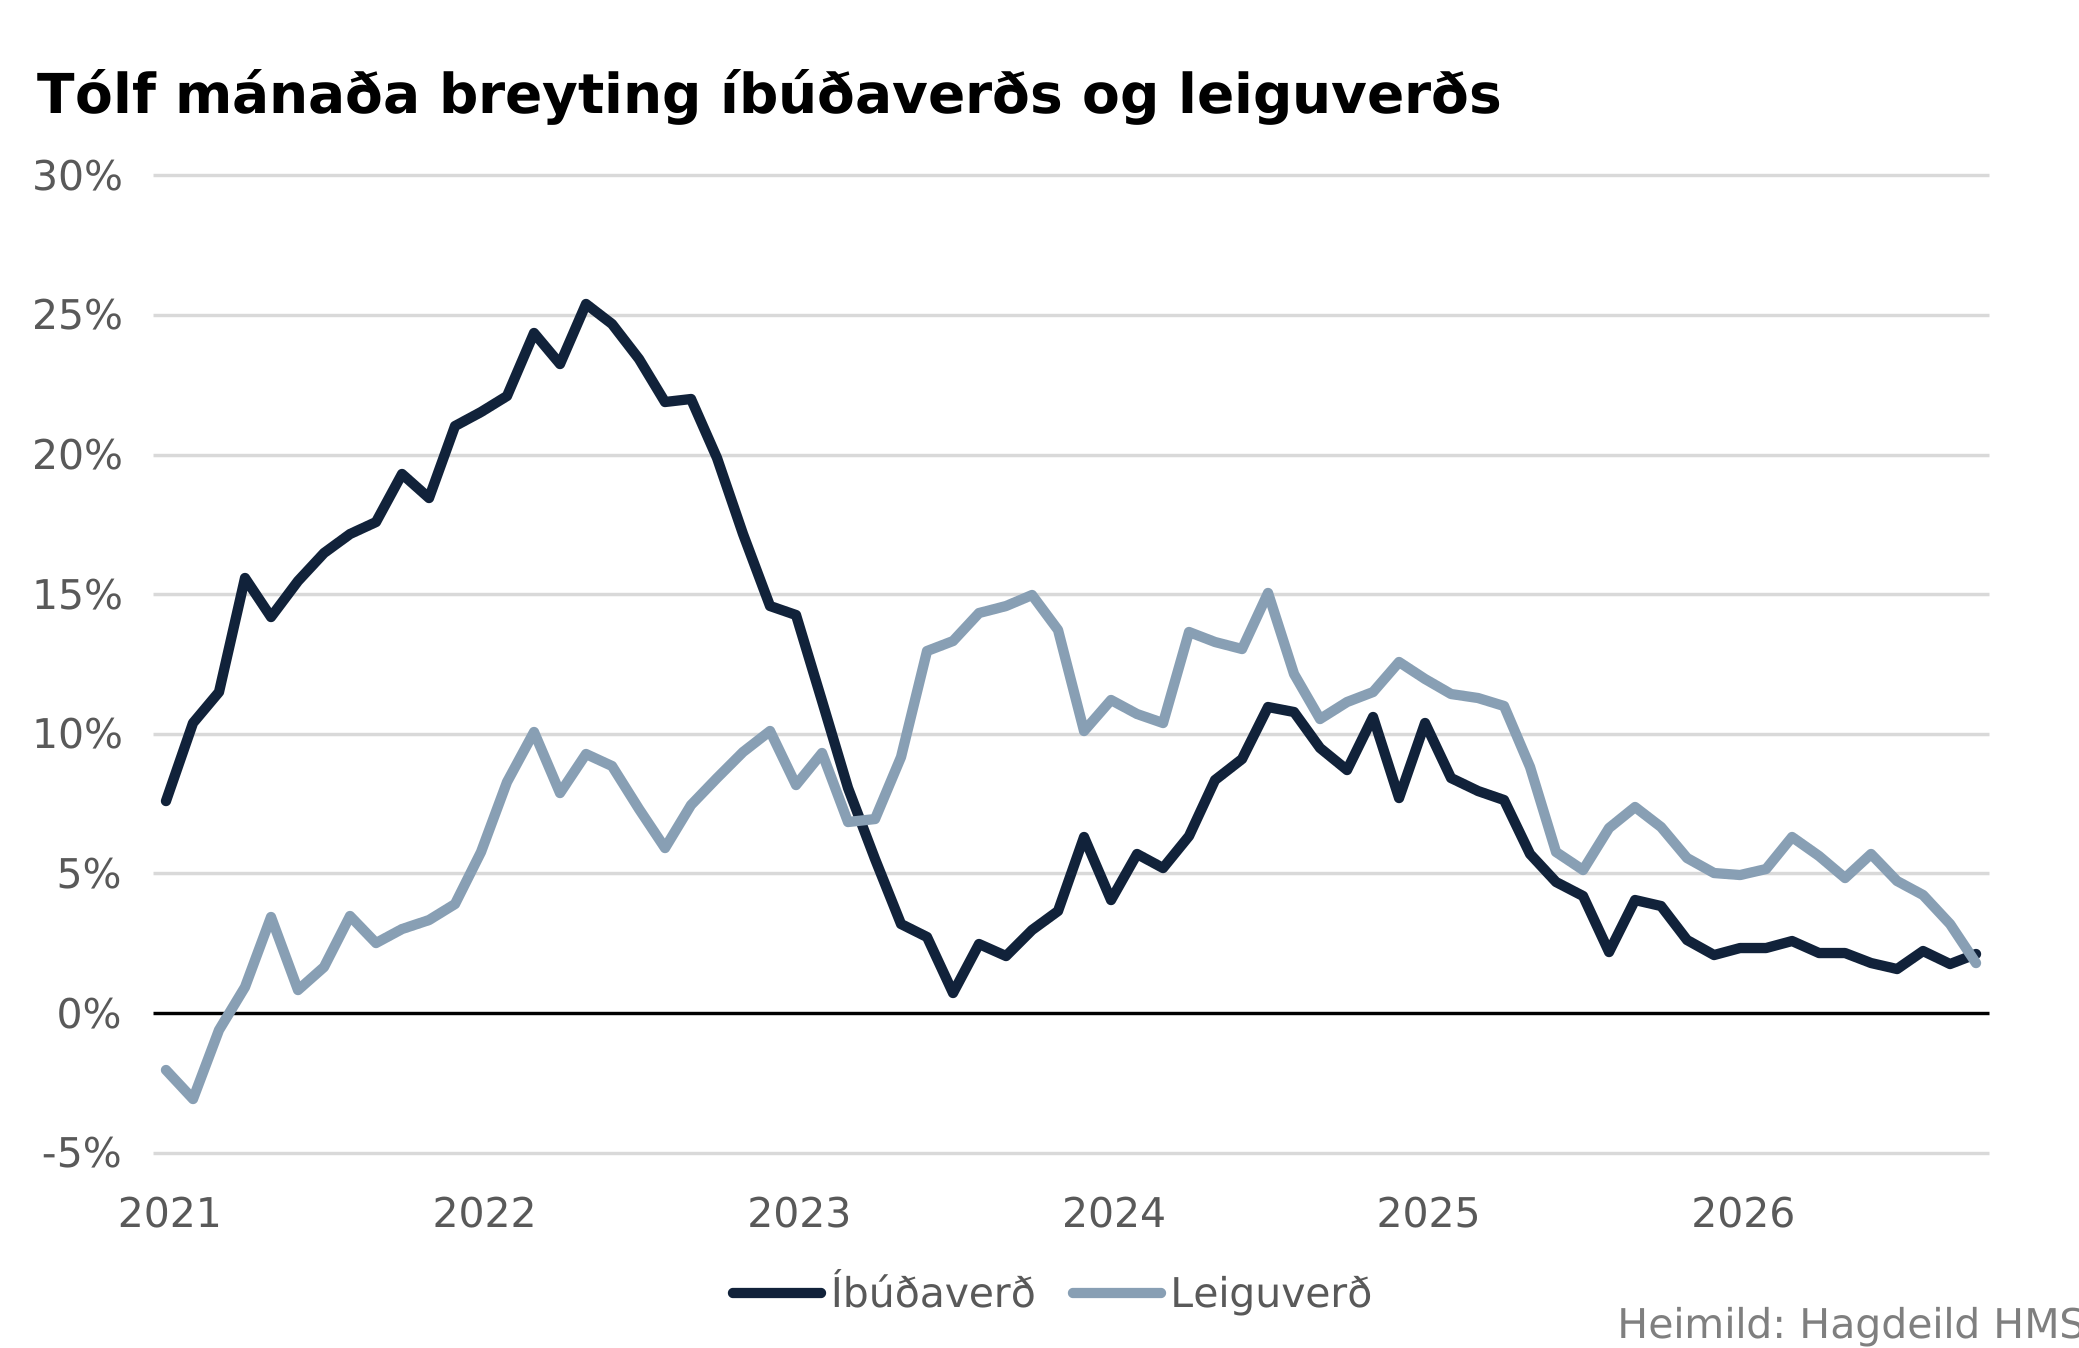
Vísitala leiguverðs á höfuðborgarsvæðinu mældist 128,7 stig í október og lækkaði því um 0,23% á milli mánaða. Síðastliðna tólf mánuði hefur leiguverð nú hækkað um 1,82% á sama tíma og vísitala íbúðaverðs hefur hækkað um 2,13%. Leiguverð hefur því hækkað minna en íbúðaverð á ársgrundvelli í fyrsta sinn síðan snemma á árinu 2023, líkt og sjá má á myndinni hér að neðan.
Verðbólga mældist 5,9% í október og leiguverð hefur því lækkað um 3,8% að raunvirði síðastliðið ár.
HMS tók nýja og uppfærða leiguverðsjá í notkun í byrjun mánaðar, en gögn á bakvið hana hafa verið uppfærð til að taka betur mið af samsetningu leigumarkaðar og auka samræmi við Hagstofu um leiguverðsþróun. Nánar má lesa um uppfærsluna í frétt á vef HMS.
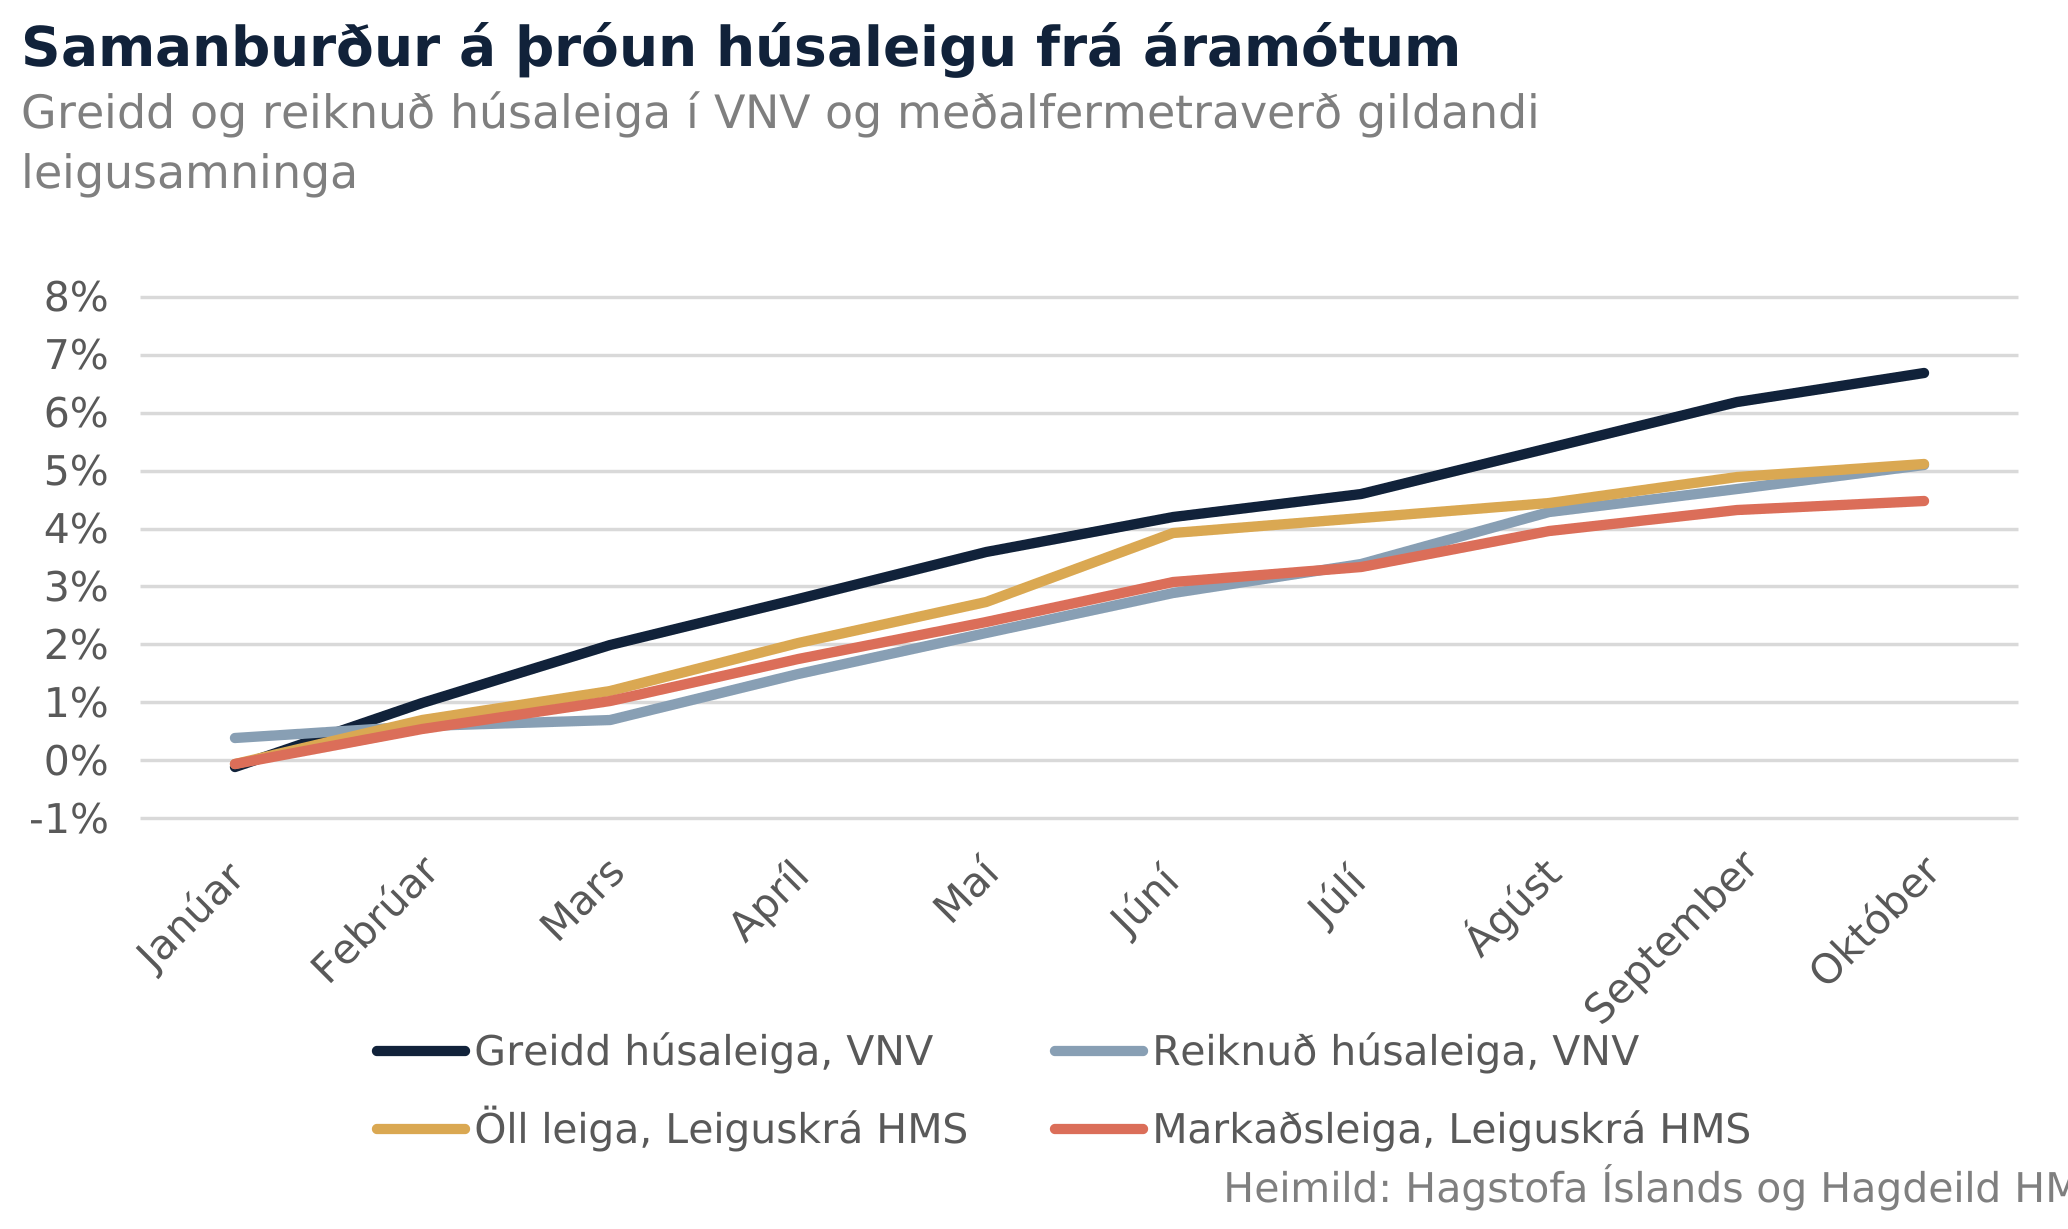
Frá áramótum til október hækkaði greidd húsaleiga í vísitölu neysluverðs um 6,7% og reiknuð húsaleiga um 5,1%. Á sama tímabili hækkaði meðalfermetraverð gildandi leigusamninga á landinu í leiguverðsjá HMS um 5,1% þegar allir flokkar leigusala eru teknir með, en hækkun markaðsleigu nam 4,5%.
Þótt uppfærslan auki samræmi í meðhöndlun gagna og leiði til sambærilegri leiguverðsþróunar yfir tíma eru mælikvarðarnir áfram ólíkir, líkt og HMS hefur áður bent á. Greidd húsaleiga byggir á gögnum úr húsnæðisbótagrunni HMS og er ætlað að mæla þróun húsaleigu hjá leigjendum á meðan reiknuð húsaleiga byggir á gögnum úr leiguskrá HMS og er ætlað að meta leiguígildi húsnæðis í eigin notkun. Leiguverðsjáin sýnir svo meðalfermetraverð gildra leigusamninga sem teljast tækir til tölfræðivinnslu og þar er hægt að sía gögnin með tilliti til ýmissa þátta.
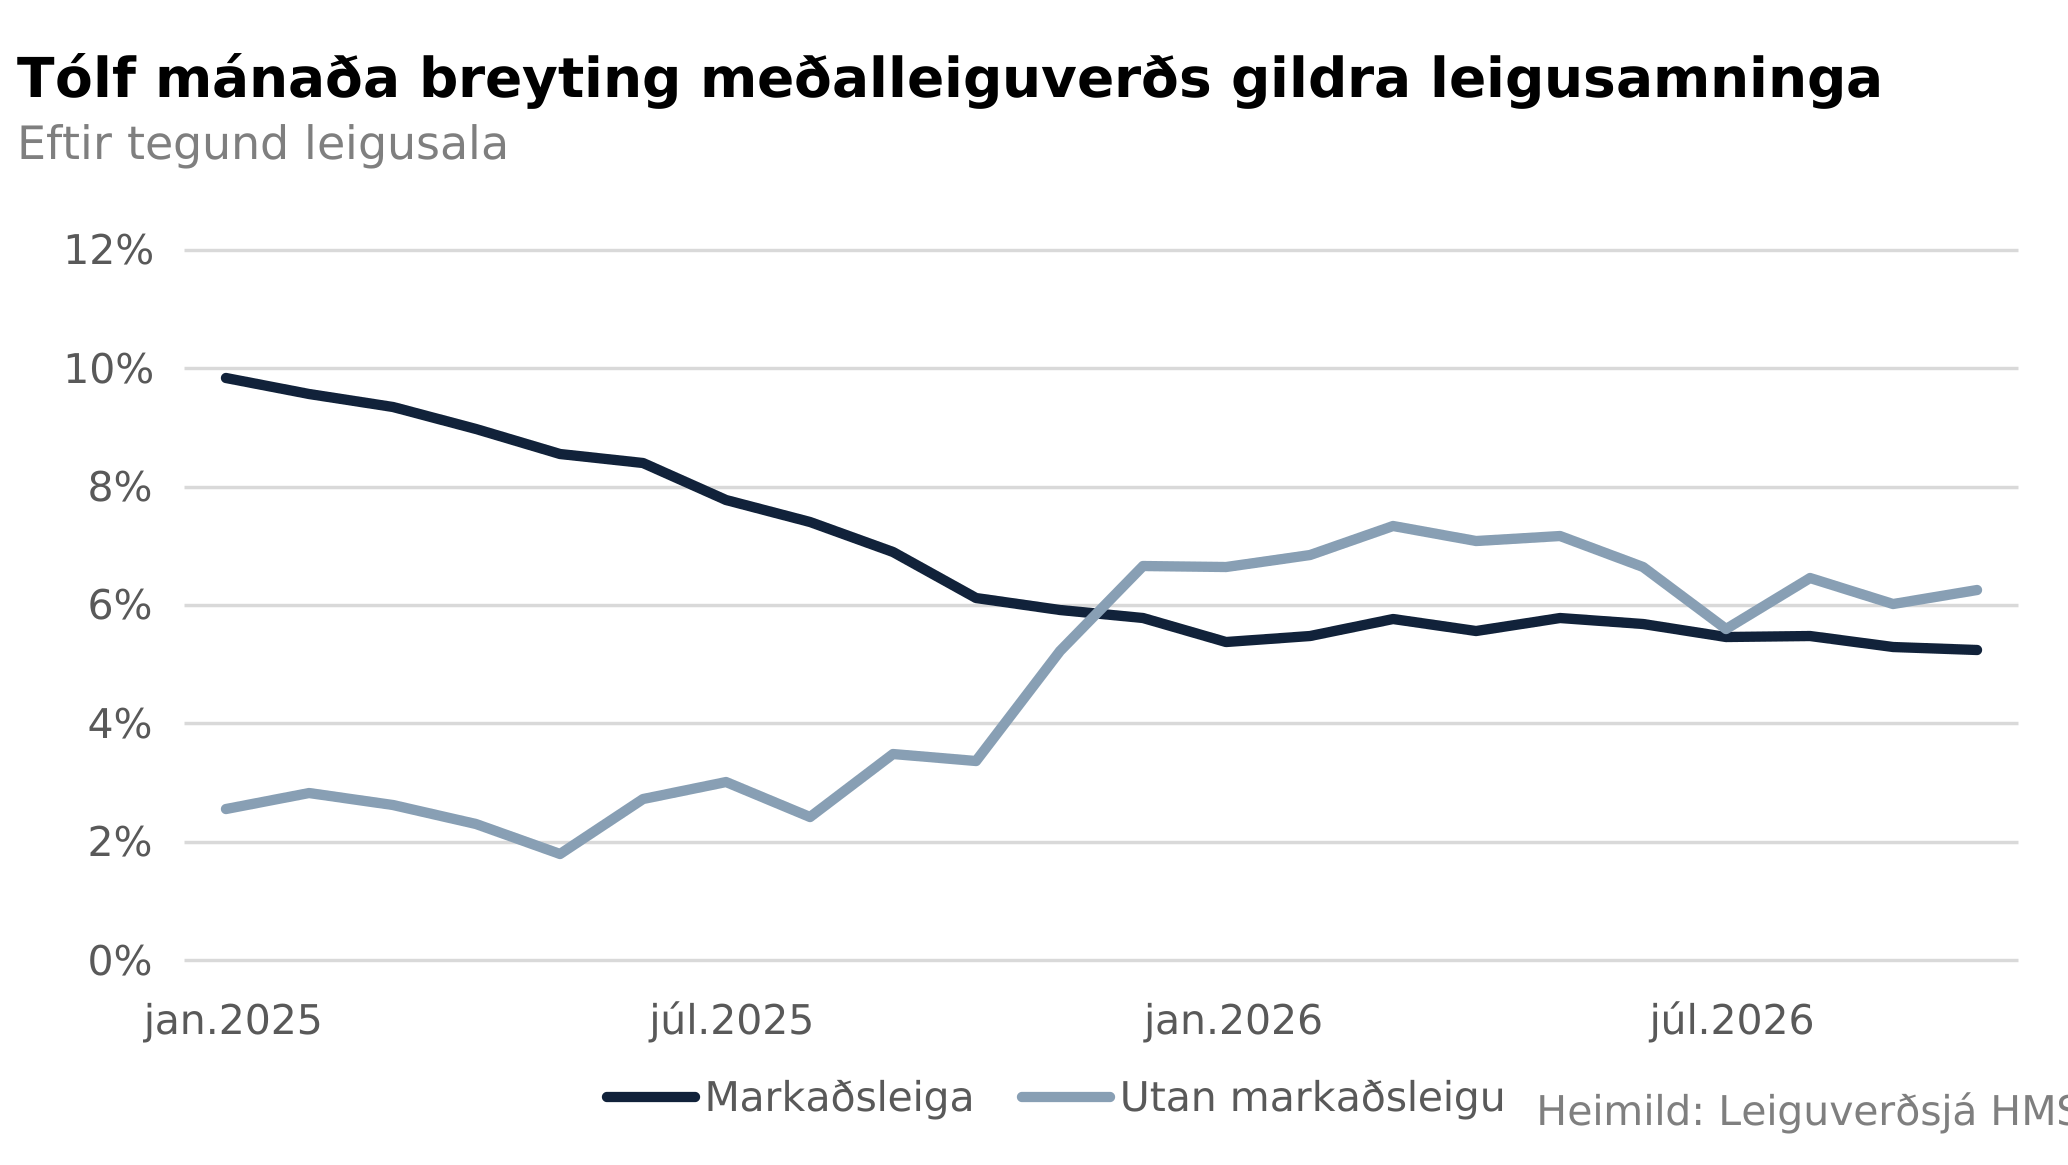
Það sem af er ári hafa einstaklingar og hagnaðardrifin leigufélög hækkað leiguna sína minna heldur en sveitarfélög og óhagnaðardrifin leigufélög, samkvæmt upplýsingum meðalfermetraverð gildra leigusamninga úr leiguverðsjá HMS.
Á síðustu tólf mánuðum hefur markaðsleiga hækkað um 5,2% á meðan önnur leiga hefur hækkað um 6,3%, sé miðað við meðalfermetraverð í gildum leigusamningum um land allt. Árstakturinn hefur verið lægri meðal markaðsleigusamninga heldur en annarra leigusamninga allt frá því í desember 2025, líkt og sjá má á myndinni hér fyrir neðan.
Þrátt fyrir að leiguverð utan markaðsleigu hafi hækkað hlutfallslega meira en markaðsleiga á ársgrundvelli undanfarin misseri er meðalfermetraverð enn tæplega 20% lægra í leigusamningum sem ekki teljast til markaðsleigu. Meðalfermetraverð gildra markaðsleigusamninga í október nam um 3.800 krónum á meðan það var rúmlega 3.000 krónur utan markaðsleigu.
Líkt og áður kom fram hefur vísitala leiguverðs einungis hækkað um 1,82% á síðastliðnum 12 mánuðum. Rétt er að geta þess að þróun meðalleiguverðs í leiguverðsjá er ekki samanburðarhæf við vísitöluna. Vísitalan byggir einungis á nýjum markaðsleigusamningum á höfuðborgarsvæðinu en þar að auki sýnir leiguverðsjá einföld meðaltöl á meðan vísitalan er vigtuð með tilliti til samsetningar nýrra leigusamninga undanfarið ár.
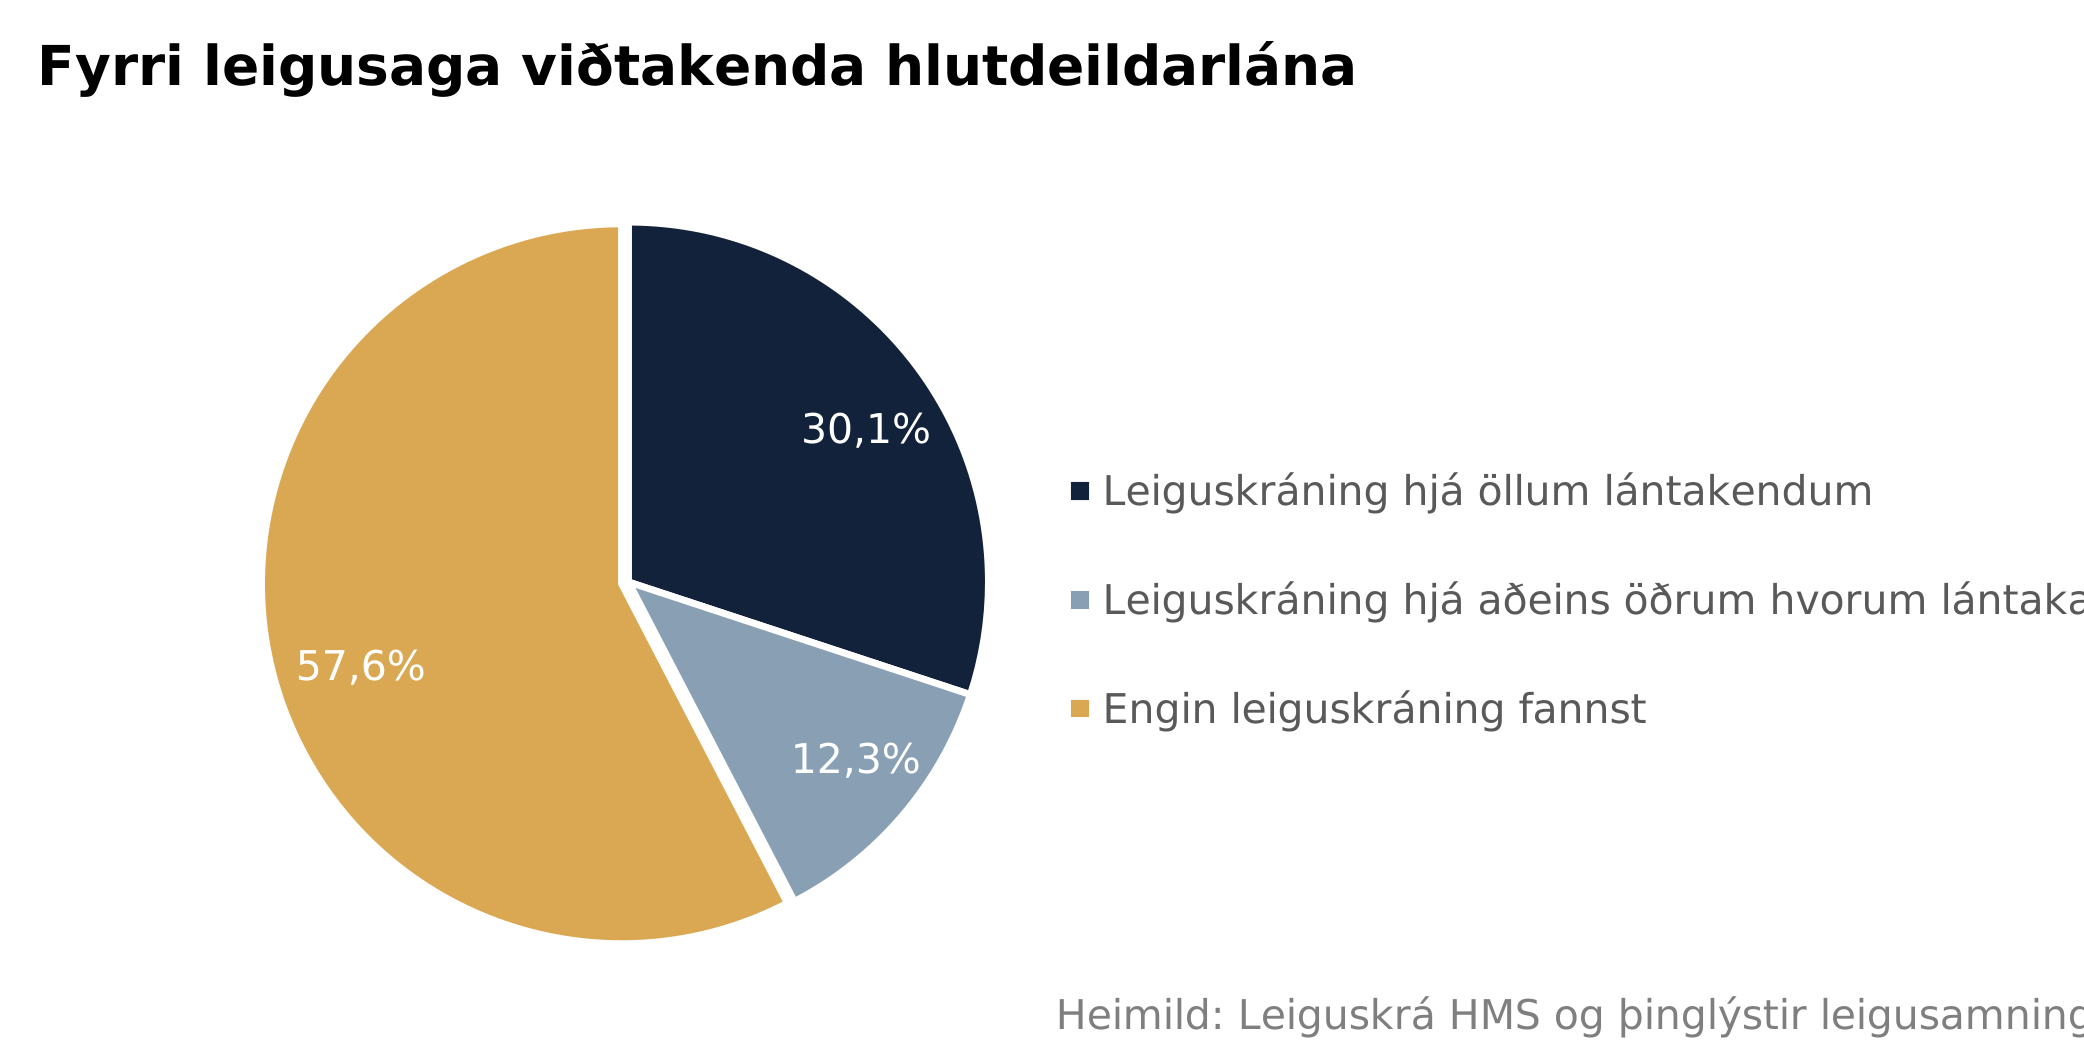
Hlutdeildarlán hafa aðstoðað fyrrum leigjendur við að komast af leigumarkaði. Um það bil fjögur af hverjum tíu hlutdeildarlánum hafa verið veitt lántakendum þar sem að minnsta kosti annar lántakenda hafði áður verið skráður á leigumarkaði samkvæmt upplýsingum úr leiguskrá HMS og þinglýstum leigusamningum síðastliðin tíu ár. Þegar eingöngu er stuðst við leiguskrá HMS finnst leigusaga aðeins í 19% tilvika.
Myndin hér að neðan sýnir hvernig fyrri leiguskráning skiptist eftir fjölda lántakenda. Í 30,1% tilvika fannst skráning hjá öllum lántakendum á umsókninni. Þar eru taldar bæði umsóknir með einum lántakanda sem hafði áður verið skráður á leigumarkaði og umsóknir með tveimur lántakendum sem báðir höfðu verið skráðir. Í 12,3% tilvika voru tveir lántakendur á umsókninni og skráning fannst aðeins hjá öðrum þeirra. Alls fannst því fyrri leiguskráning hjá að minnsta kosti einum lántakanda í 42,4% tilvika.
Í meirihluta tilvika virðast viðtakendur hlutdeildarlána aftur á móti ekki hafa verið á leigumarkaði fyrir veitingu hlutdeildarláns samkvæmt gögnum HMS. Það þarf þó ekki að þýða að viðkomandi hafi aldrei leigt húsnæði.
Leiguskrá HMS var tekin í gagnið í byrjun árs 2023 og vitað er að hún nær ekki yfir allan leigumarkaðinn um þessar mundir. Almenn skráningarskylda leigusamninga í leiguskrá HMS tók gildi 1. janúar 2026 og nær einnig til eldri samninga sem voru í gildi þann dag, en ekki samninga sem lauk áður. Skráningarskyldan tryggir því ekki að upplýsingar um eldri leigusögu lántakenda liggi fyrir í leiguskrá. Leigusalar geta gert og skráð leigusamninga á Ísland.is.
Fyrir tíma leiguskrár HMS var þinglýsing leigusamninga forsenda fyrir greiðslu húsnæðisbóta, en að öðru leyti var ekki gerð krafa um opinbera skráningu leigusamninga. Í þessari greiningu var aðeins horft til þinglýstra leigusamninga undanfarin tíu ár. Í ljósi þess kann hlutfall hlutdeildarlána sem veitt hafa verið fyrrum leigjendum að vera vanmetið.
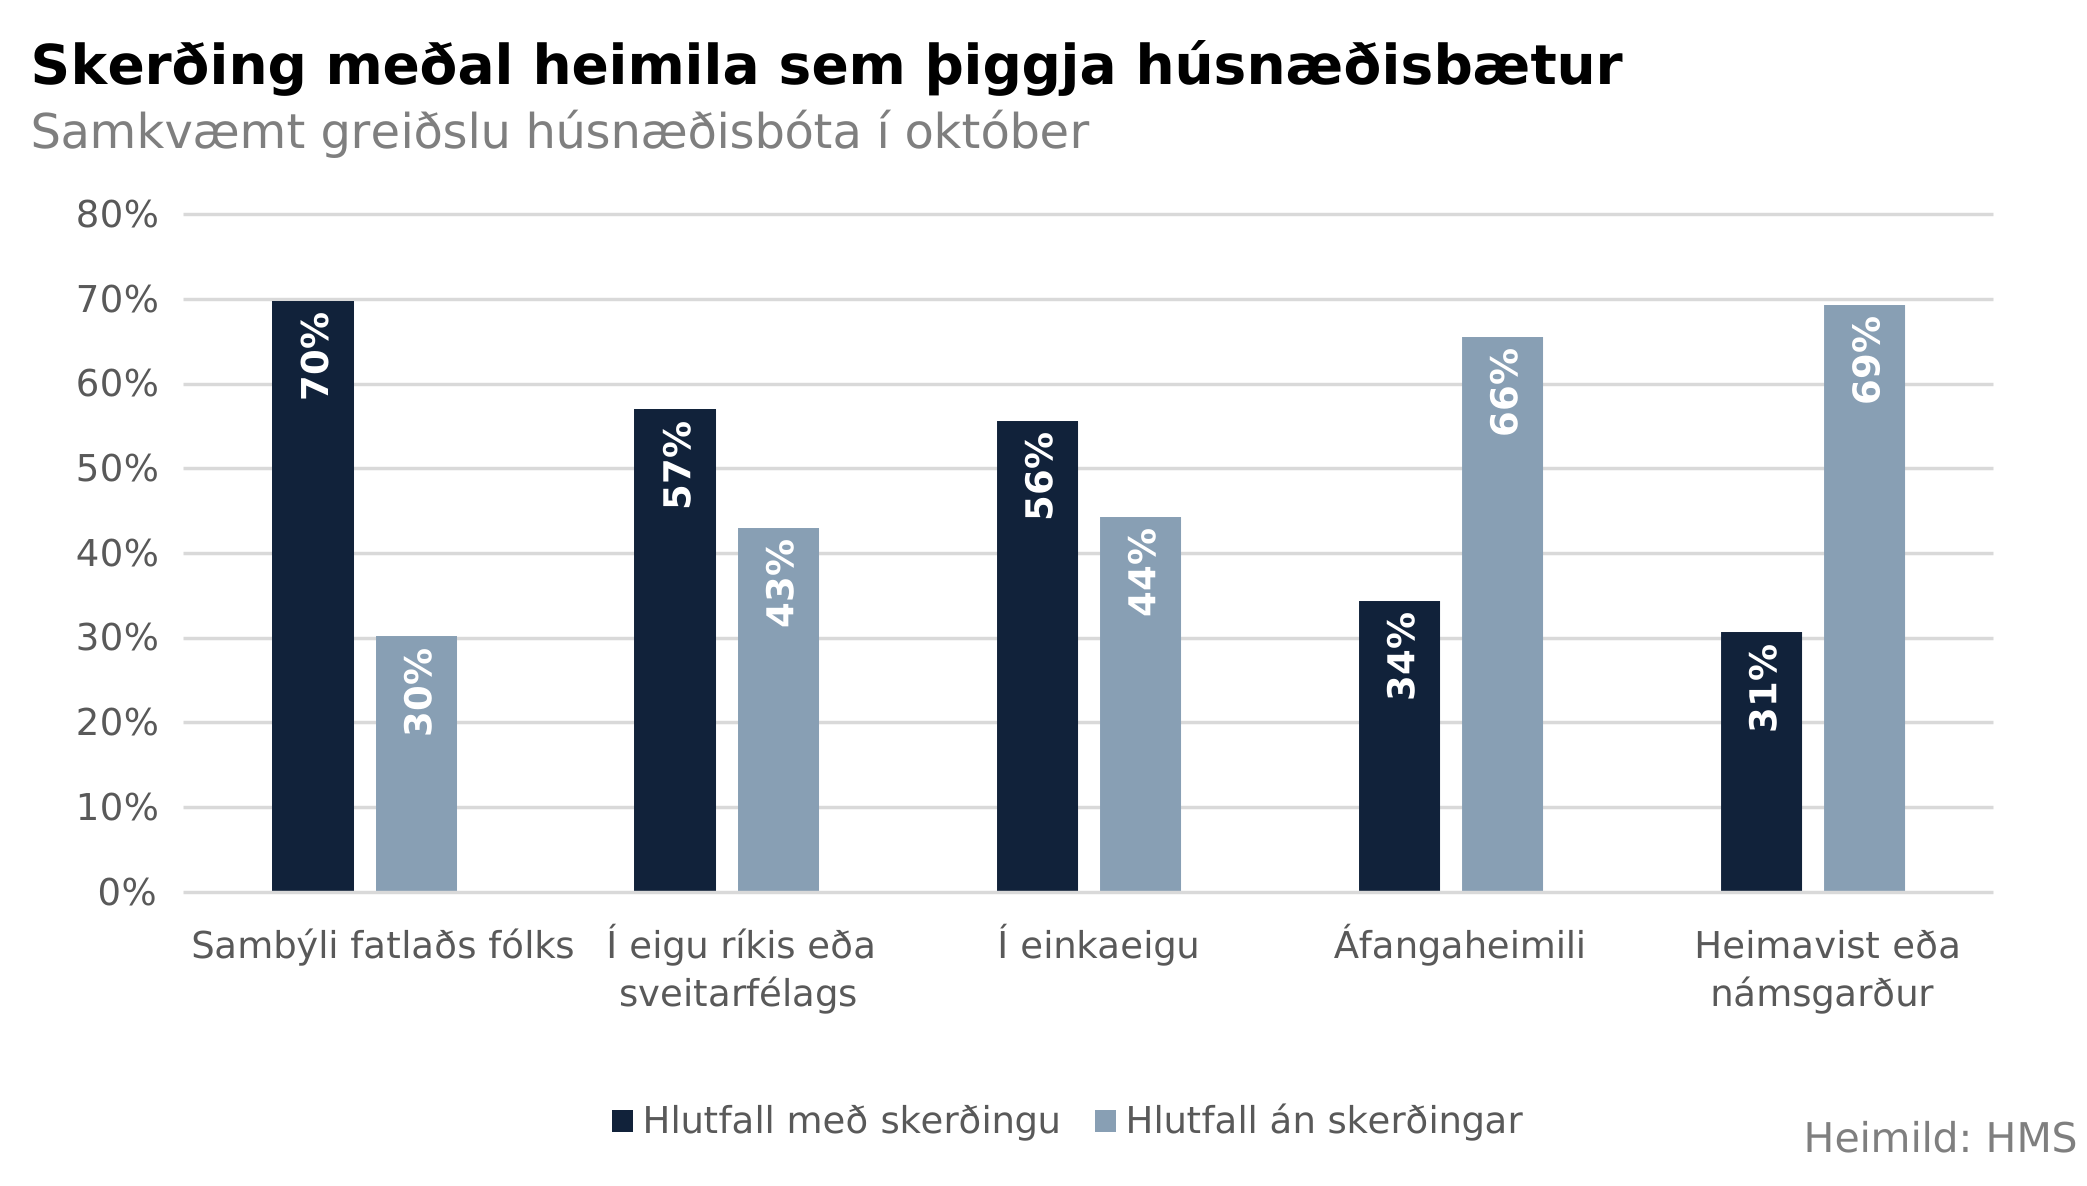
Af þeim 18.087 heimilum sem fengu greiddar húsnæðisbætur í október fengu 53% heimila greiddar skertar húsnæðisbætur á meðan 47% fengu greiddar óskertar bætur.
Hlutfall heimila sem fengu skertar bætur er mishátt eftir tegund húsnæðis. Um 70% þeirra sem leigja húsnæði í sambýlum fyrir fólk með fötlun fengu skertar bætur í október. Leiguverð í sambýlum er oft lægra en fullar húsnæðisbætur og þar sem húsnæðisbætur geta ekki numið hærri fjárhæð en 75% af heildarleiguverði getur lágt leiguverð leitt til skerðingar á greiddum húsnæðisbótum.
Að öðru leyti er meginástæða bótaskerðingar almennt sú að umsækjendur hafa tekjur eða eignir umfram neðri skerðingarmörk í húsnæðisbótakerfinu. Skerðing vegna tekna eða eigna er til að mynda algeng meðal leigjenda sem leigja húsnæði í eigu ríkis eða sveitarfélaga, þar sem 57% heimila fengu skertar húsnæðisbætur. Sambærilegt hlutfall leigjenda sem leigja húsnæði í einkaeigu fengu skertar húsnæðisbætur vegna tekna eða eigna.
Lægst var hlutfall skerðingar meðal heimila sem leigja húsnæði á heimavistum og námsgörðum, eða um 31%. Námsmenn eru að jafnaði með lágar tekjur á meðan á skólaárinu stendur sem kann að skýra lágt hlutfall skerðingar meðal þeirra. Af þeim sem leigja húsnæði á áfangaheimilum var hlutfall heimila sem fengu skertar húsnæðisbætur jafnframt í lægri kantinum, en meginástæða bótaskerðingar í þeim hópi voru tekjur og eignir umfram neðri skerðingarmörk.
Peningastefnunefnd Seðlabanka Íslands ákvað núna 18. nóvember að halda meginvöxtum bankans óbreyttum í 8,0%. Ákvörðunin var samhljóða. Verðbólga hafði aukist frá því í sumar og mældist hún 5,9% í október, en undirliggjandi verðbólga hefur haldist stöðug í rúmlega 4%.
Í nýrri spá Seðlabankans er gert ráð fyrir að verðbólga hjaðni tiltölulega hratt á næsta ári, líkt og í ágústspá bankans. Hægari vöxtur innlendrar eftirspurnar og lakari hagvaxtarhorfur ættu að draga úr verðbólguþrýstingi. Verðbólguvæntingar hafa jafnframt lækkað og vísbendingar eru um að hækkanir á eldsneytisverði hafi haft minni áhrif á annað verðlag en áður var óttast.
Verðbólga og verðbólguvæntingar eru þó enn yfir markmiði Seðlabankans. Alþjóðlegt eldsneytisverð hefur haldist hátt og óvissa er um að hve miklu leyti kostnaðarhækkanir sem þegar hafa orðið eigi enn eftir að skila sér út í verðlag. Nefndin taldi því rétt að viðhalda þéttu peningalegu taumhaldi. Frekari vaxtaákvarðanir ráðast af þróun efnahagsumsvifa, verðbólgu og verðbólguvæntinga.
Fjármála- og efnahagsráðuneytið hefur lagt fram frumvarpsdrög í Samráðsgátt þar sem lagt er til að hámarkslánstími verðtryggðra fasteignalána til neytenda verði almennt 25 ár. Drögin fela jafnframt í sér takmarkanir á lánum með sambærilegum greiðsluferli og tilteknar undanþágur. Styttri lánstími myndi auka mánaðarlegar greiðslur þeirra sem annars tækju lengri lán, en jafnframt hraða niðurgreiðslu skulda.
Samkvæmt greinargerð frumvarpsins námu verðtryggð lán til lengri tíma en 25 ára um 38% af heildarfjárhæð nýrra fasteignalána til neytenda á fyrri árshelmingi 2026. Um fjórðungur lána var til 25–30 ára og 14 prósent lána var til lengri tíma en 30 ára.
Einnig kemur fram í greinargerðinni að það séu helst tekjulægri lántakendur sem taka verðtryggð lán með löngum endurgreiðslutíma. Hins vegar séu það ekki fyrstu kaupendur sem eru með lengstu lánin. Verðtryggð lán til lengri tíma en 30 ára námu 7% af nýjum lánum til fyrstu kaupenda, miðað við fjárhæðir, samanborið við 17% hjá öðrum lántakendum. Lengstu lánin voru nær öll veitt af lífeyrissjóðum, sem veittu 96% af fjárhæð nýrra verðtryggðra lána með 30–40 ára lánstíma.
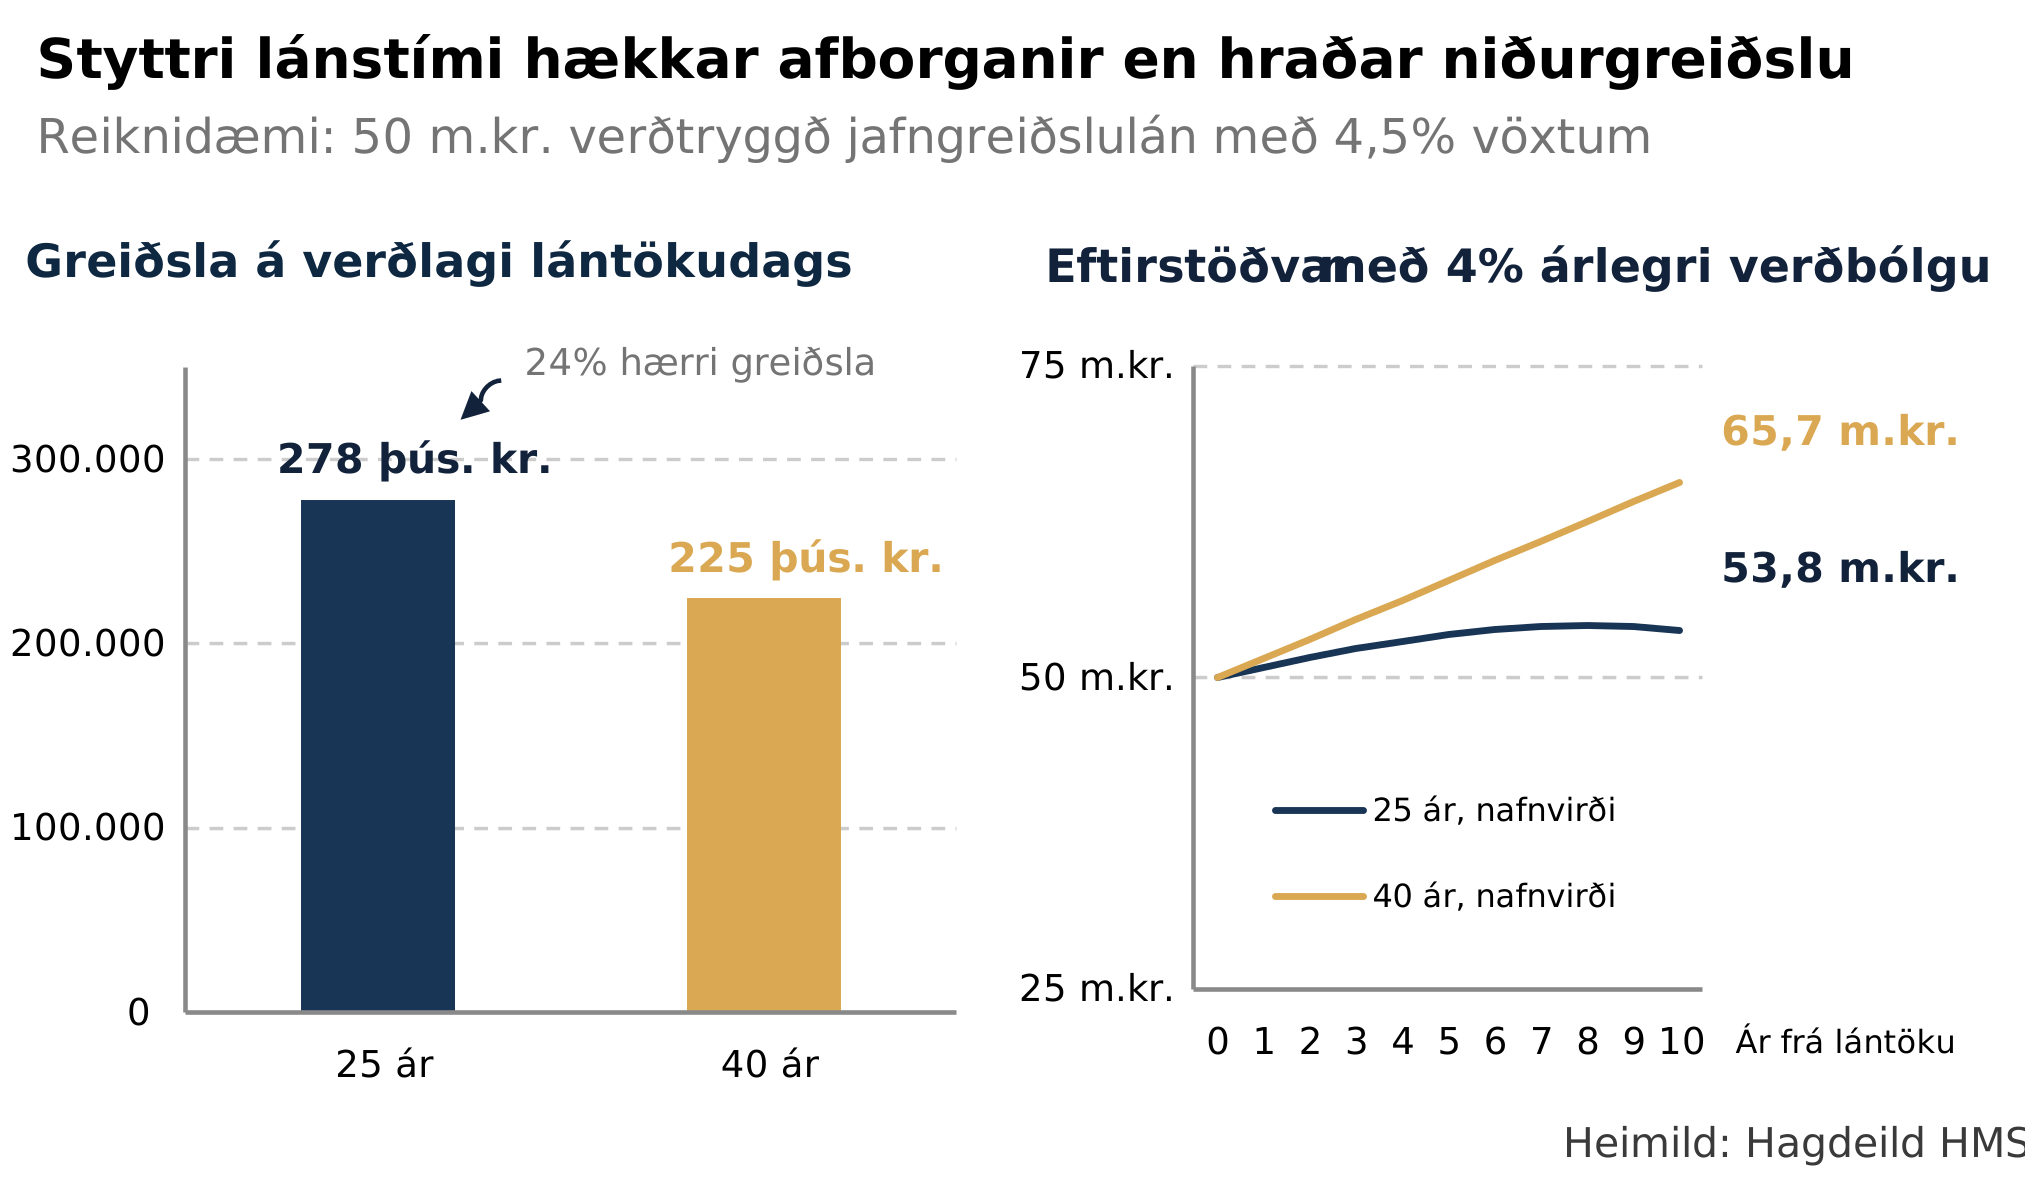
Samanburður á 50 milljóna króna verðtryggðum jafngreiðslulánum með 4,5% vöxtum sýnir að fyrsta greiðsla af 25 ára láni væri um 278 þúsund krónur en um 225 þúsund af 40 ára láni. Greiðslan væri því um 53 þúsund krónum hærri fyrir þann sem tæki lánið til 25 ára í stað 40 ára, eða tæplega 24%.
Á móti væri niðurgreiðsla styttra lánsins hraðari og eftirstöðvar á hverjum tíma þar af leiðandi lægri. Miðað við 4% árlega verðbólgu væru þær um 53,8 milljónir króna eftir tíu ár, samanborið við um 65,7 milljónir króna af 40 ára láninu. Munurinn væri því um 11,9 milljónir króna eftir tíu ár. Eftirstöðvar beggja lána væru þó hærri í krónum talið en við lántöku.
Rétt er að geta þess að þær breytingar sem lagðar eru til í frumvarpinu ættu ekki að takmarka aðgengi kaupenda að fasteignamarkaði. Það er vegna þess að reglur Seðlabankans um hámarksgreiðslubyrði af verðtryggðum lánum miða nú þegar við að hámarki 25 ára lánstíma þótt lánið sjálft geti verið til lengri tíma. Verði frumvarpið að lögum myndi það þó takmarka val lántakenda og hækka greiðslubyrði þeirra sem annars hefðu valið að taka lengri lán.
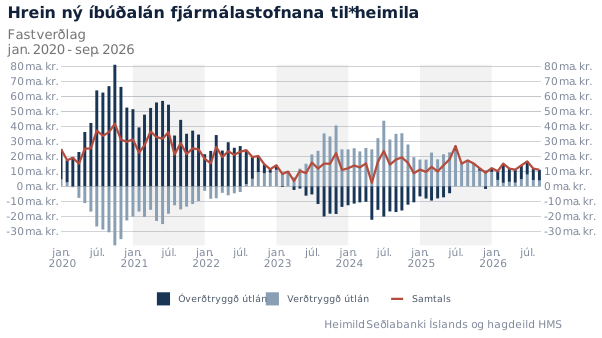
Hrein ný íbúðalán fjármálastofnana til heimila námu um 113,4 milljörðum króna á fyrstu níu mánuðum ársins, samanborið við 134,8 milljarða á sama tímabili í fyrra, á föstu verðlagi. Það jafngildir tæplega 16% samdrætti að raunvirði. Samhliða minni lántöku hefur samsetning hennar breyst verulega. Óverðtryggð lán eru nú stærsti hluti hreinna nýrra íbúðalána, en á sama tímabili í fyrra voru uppgreiðslur og umframgreiðslur slíkra lána meiri en nýjar lánveitingar.
Á fyrstu níu mánuðum ársins námu hrein ný óverðtryggð íbúðalán um 71,3 milljörðum króna og verðtryggð lán um 42,1 milljarði. Á sama tímabili í fyrra námu hrein ný verðtryggð lán hins vegar tæplega 176 milljörðum króna, á meðan hrein ný óverðtryggð lán voru neikvæð um rúman 41 milljarð, á sama verðlagi. Viðsnúningurinn felst því bæði í aukinni óverðtryggðri lántöku og því að uppgreiðslur eldri óverðtryggðra lána vega ekki lengur þyngra en nýjar lánveitingar.
Í september námu hrein ný íbúðalán tæplega 11 milljörðum króna og drógust saman annan mánuðinn í röð. Þar af var um 7,1 milljarður óverðtryggð lán og 3,9 milljarðar verðtryggð lán. Líkt og undanfarna mánuði voru lán bankanna að mestu óverðtryggð, en verðtryggð lán voru ráðandi hjá lífeyrissjóðunum.
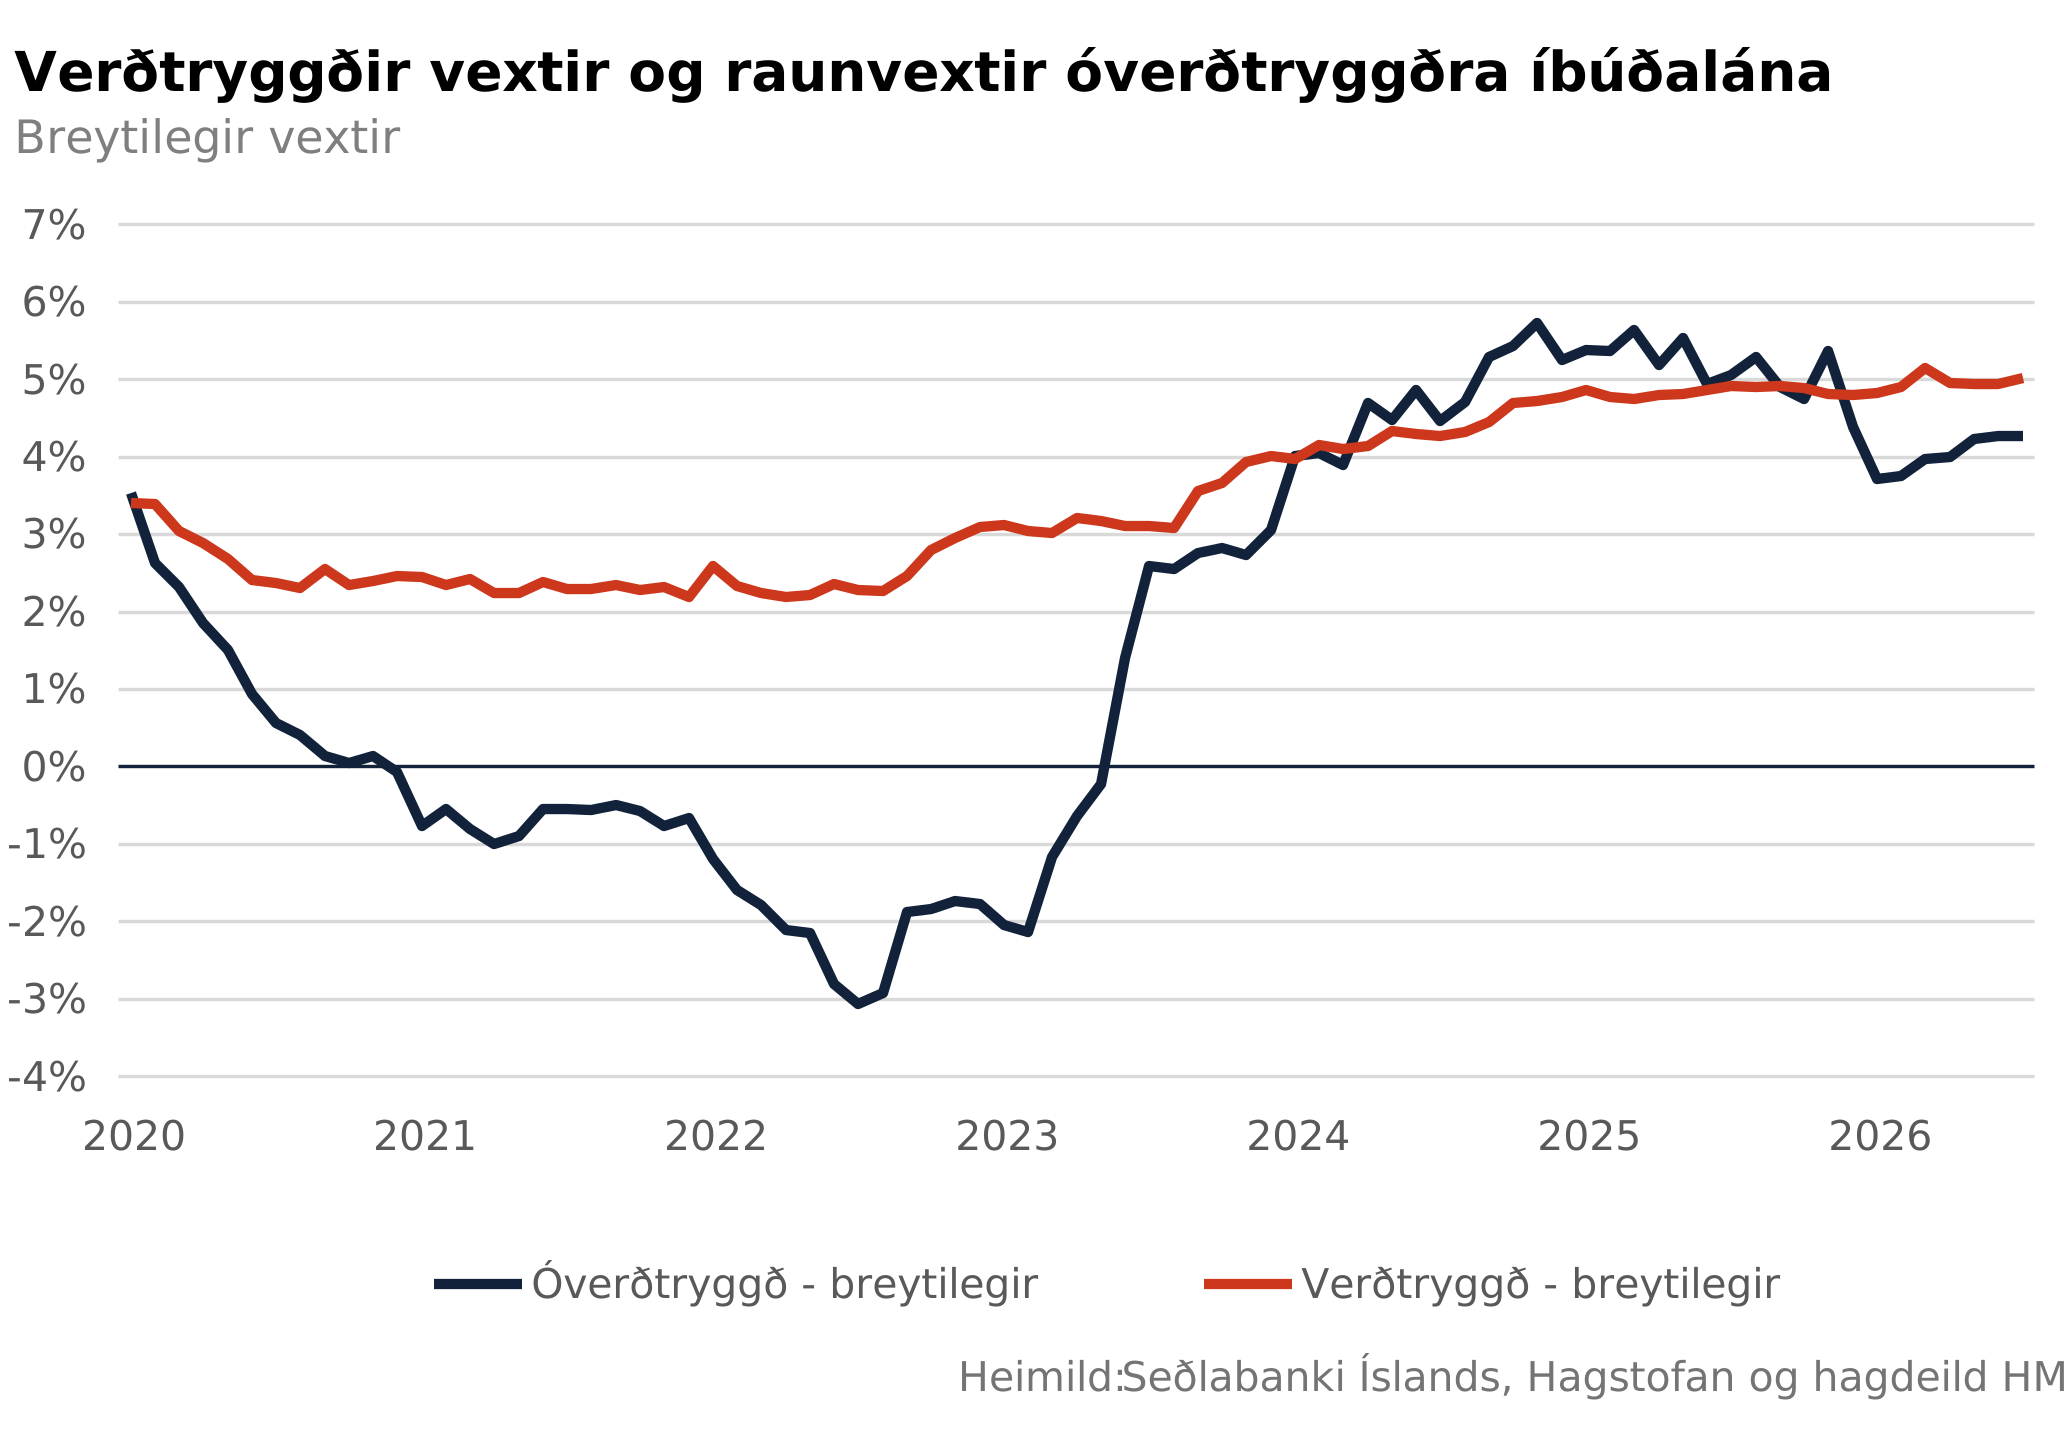
Raunvextir óverðtryggðra íbúðalána hafa verið lægri en vextir verðtryggðra lána það sem af er árinu 2026. Myndin hér að neðan sýnir verðtryggða breytilega vexti nýrra íbúðalána í samanburði við raunvexti óverðtryggðra nýrra íbúðalána samkvæmt hagvísum Seðlabanka Íslands. Frá ársbyrjun 2026 hefur munurinn á kjörum slíkra lána verið á bilinu 0,7 til 1,2 prósentustig.
Í júlí voru raunvextir óverðtryggðra lána með breytilegum vöxtum um 4,3% samanborið við um 5% vexti verðtryggðra lána. Viðsnúningur hefur því orðið á samhengi breytilegra raunvaxta óverðtryggðra lána og vöxtum verðtryggðra lána frá því á árunum 2024 og 2025, þegar raunvextir óverðtryggðra lána voru yfirleitt hærri en vextir verðtryggðra lána.
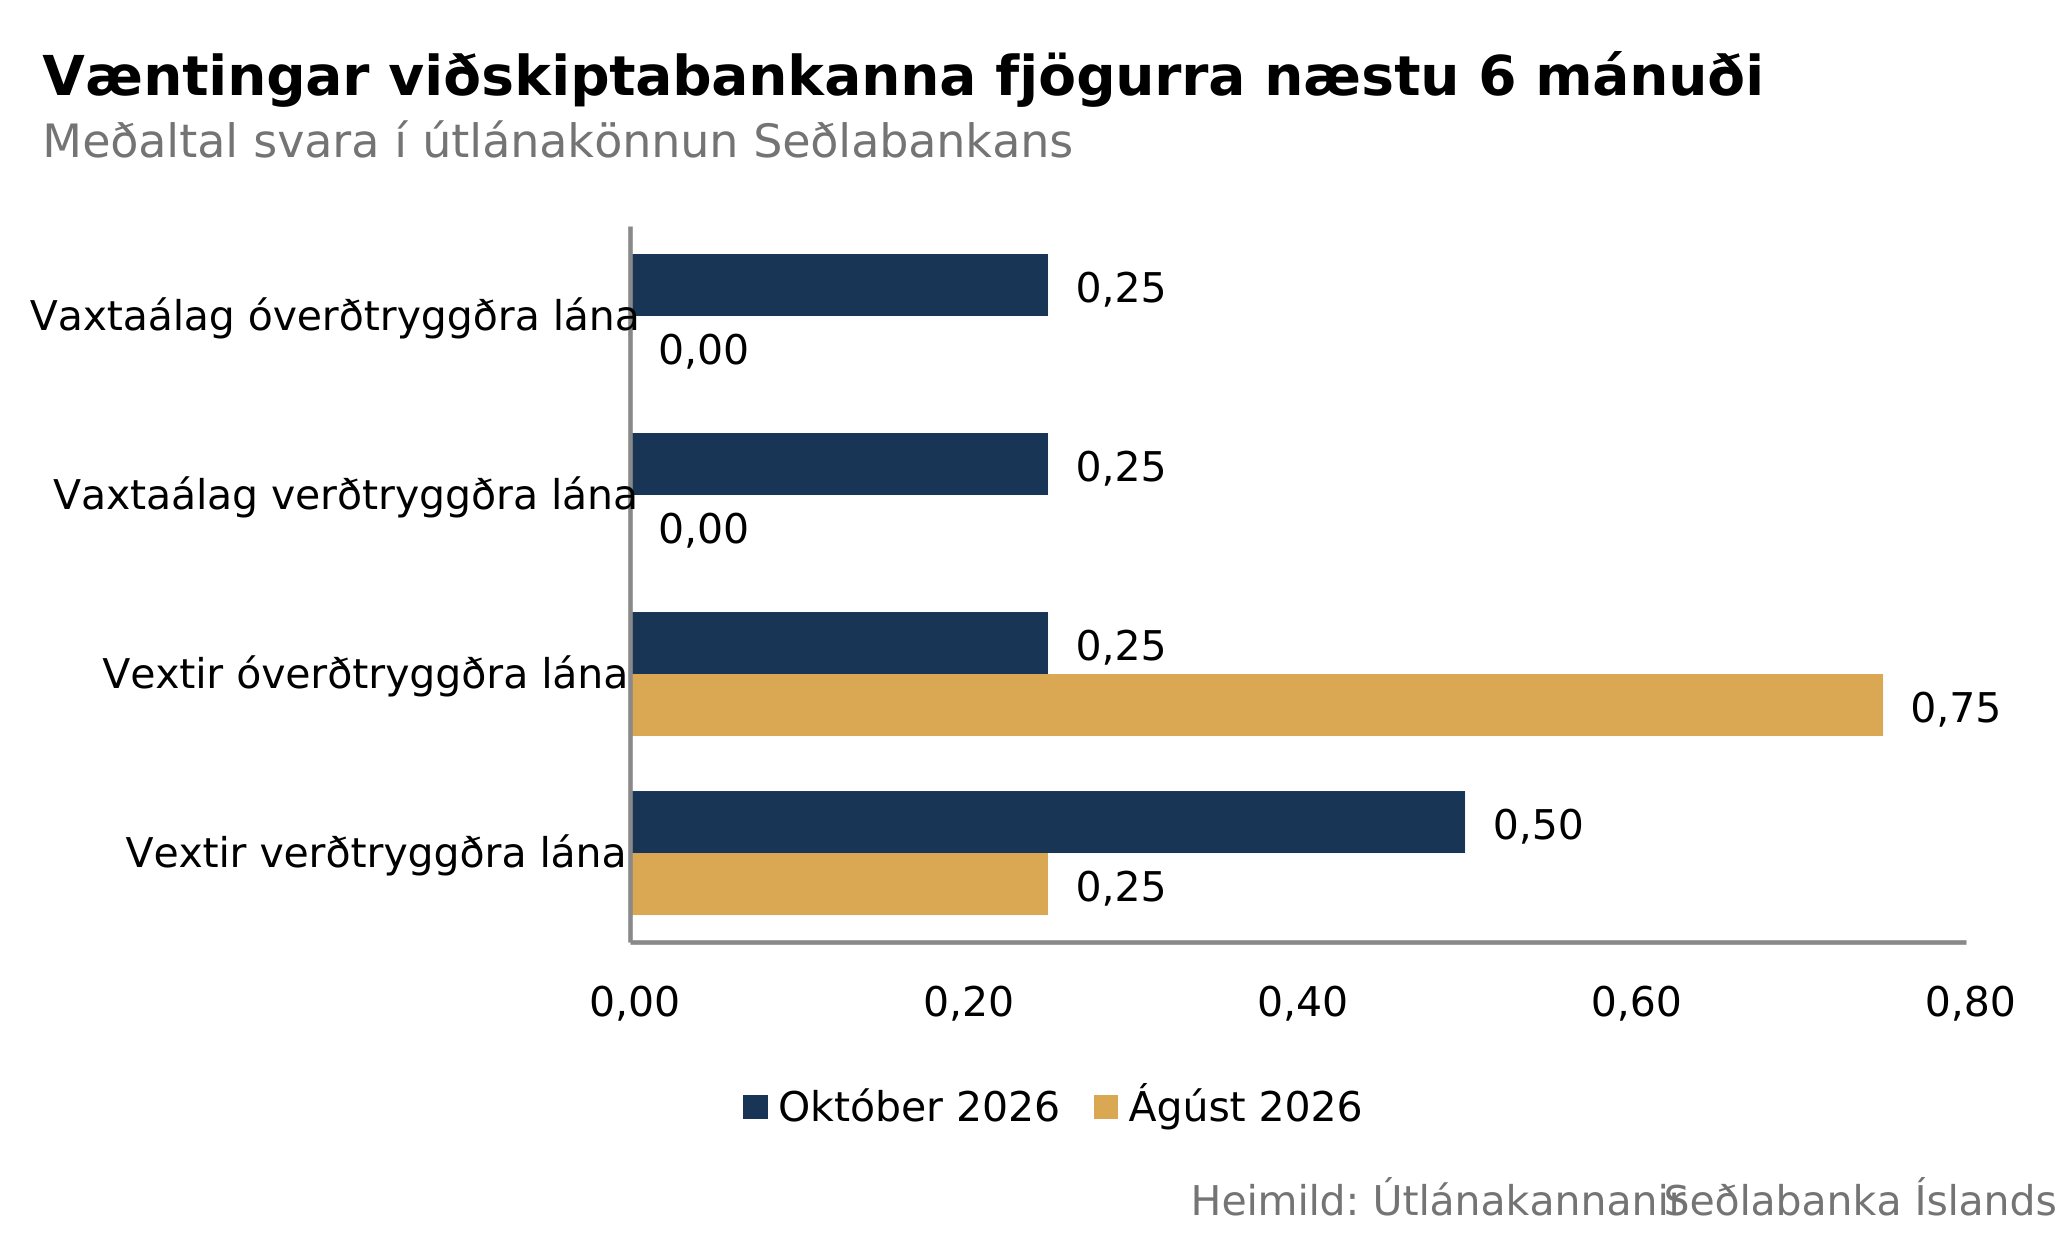
Væntingar Arion banka, Íslandsbanka, Kviku banka og Landsbankans um þróun vaxtaálags hafa breyst frá síðustu útlánakönnun Seðlabankans. Í októberkönnuninni gera bankarnir ráð fyrir lítils háttar hækkun vaxtaálags á bæði verðtryggðum og óverðtryggðum lánum til heimila næstu sex mánuði. Í ágúst gerðu þeir hins vegar ráð fyrir óbreyttu álagi. Undanfarna þrjá mánuði hafði vaxtaálag verðtryggðra lána verið óbreytt að meðaltali en álag óverðtryggðra lána lækkað lítillega.
Seðlabankinn framkvæmir útlánakönnun ársfjórðungslega meðal viðskiptabankanna fjögurra. Þar leggja bankarnir mat á breytingar á framboði og eftirspurn eftir lánum, útlánareglum, vöxtum og vaxtaálagi síðustu þrjá mánuði og horfur til næstu sex mánaða. Niðurstöðurnar byggja á meðaltali svara og lýsa mati bankanna á þróuninni, en mæla ekki umfang lánveitinga eða stærð vaxtabreytinga.
Þótt bankarnir búist nú við hærra vaxtaálagi hafa væntingar um hækkun óverðtryggðra vaxta mildast frá því í ágúst. Á sama tíma vænta bankarnir meiri hækkana á verðtryggðum vöxtum en í ágúst. Í skýringum við niðurstöðurnar kemur meðal annars fram að fyrirhuguð hækkun bankaskatts hafi áhrif á væntingar um vexti og vaxtaálag.
Bankaskattur er sérstakur skattur sem leggst á heildarskuldir fjármálafyrirtækja umfram 50 milljarða króna. Í fjárlagafrumvarpi fyrir árið 2027 var lagt til að skatthlutfallið hækkaði úr 0,145% í 0,254%.
HMS fjallaði um fyrirhugaðar breytingar á bankaskatti og hugsanleg áhrif þeirra á lánskjör í mánaðarskýrslu septembermánaðar. Þar kom fram að bankarnir gætu tekið hluta kostnaðarins á sig með minni arðsemi. Nýja útlánakönnunin bendir hins vegar til þess að bankarnir reikni með að fyrirhuguð skattahækkun muni að einhverju leyti skila sér í hærri vöxtum og vaxtaálagi.
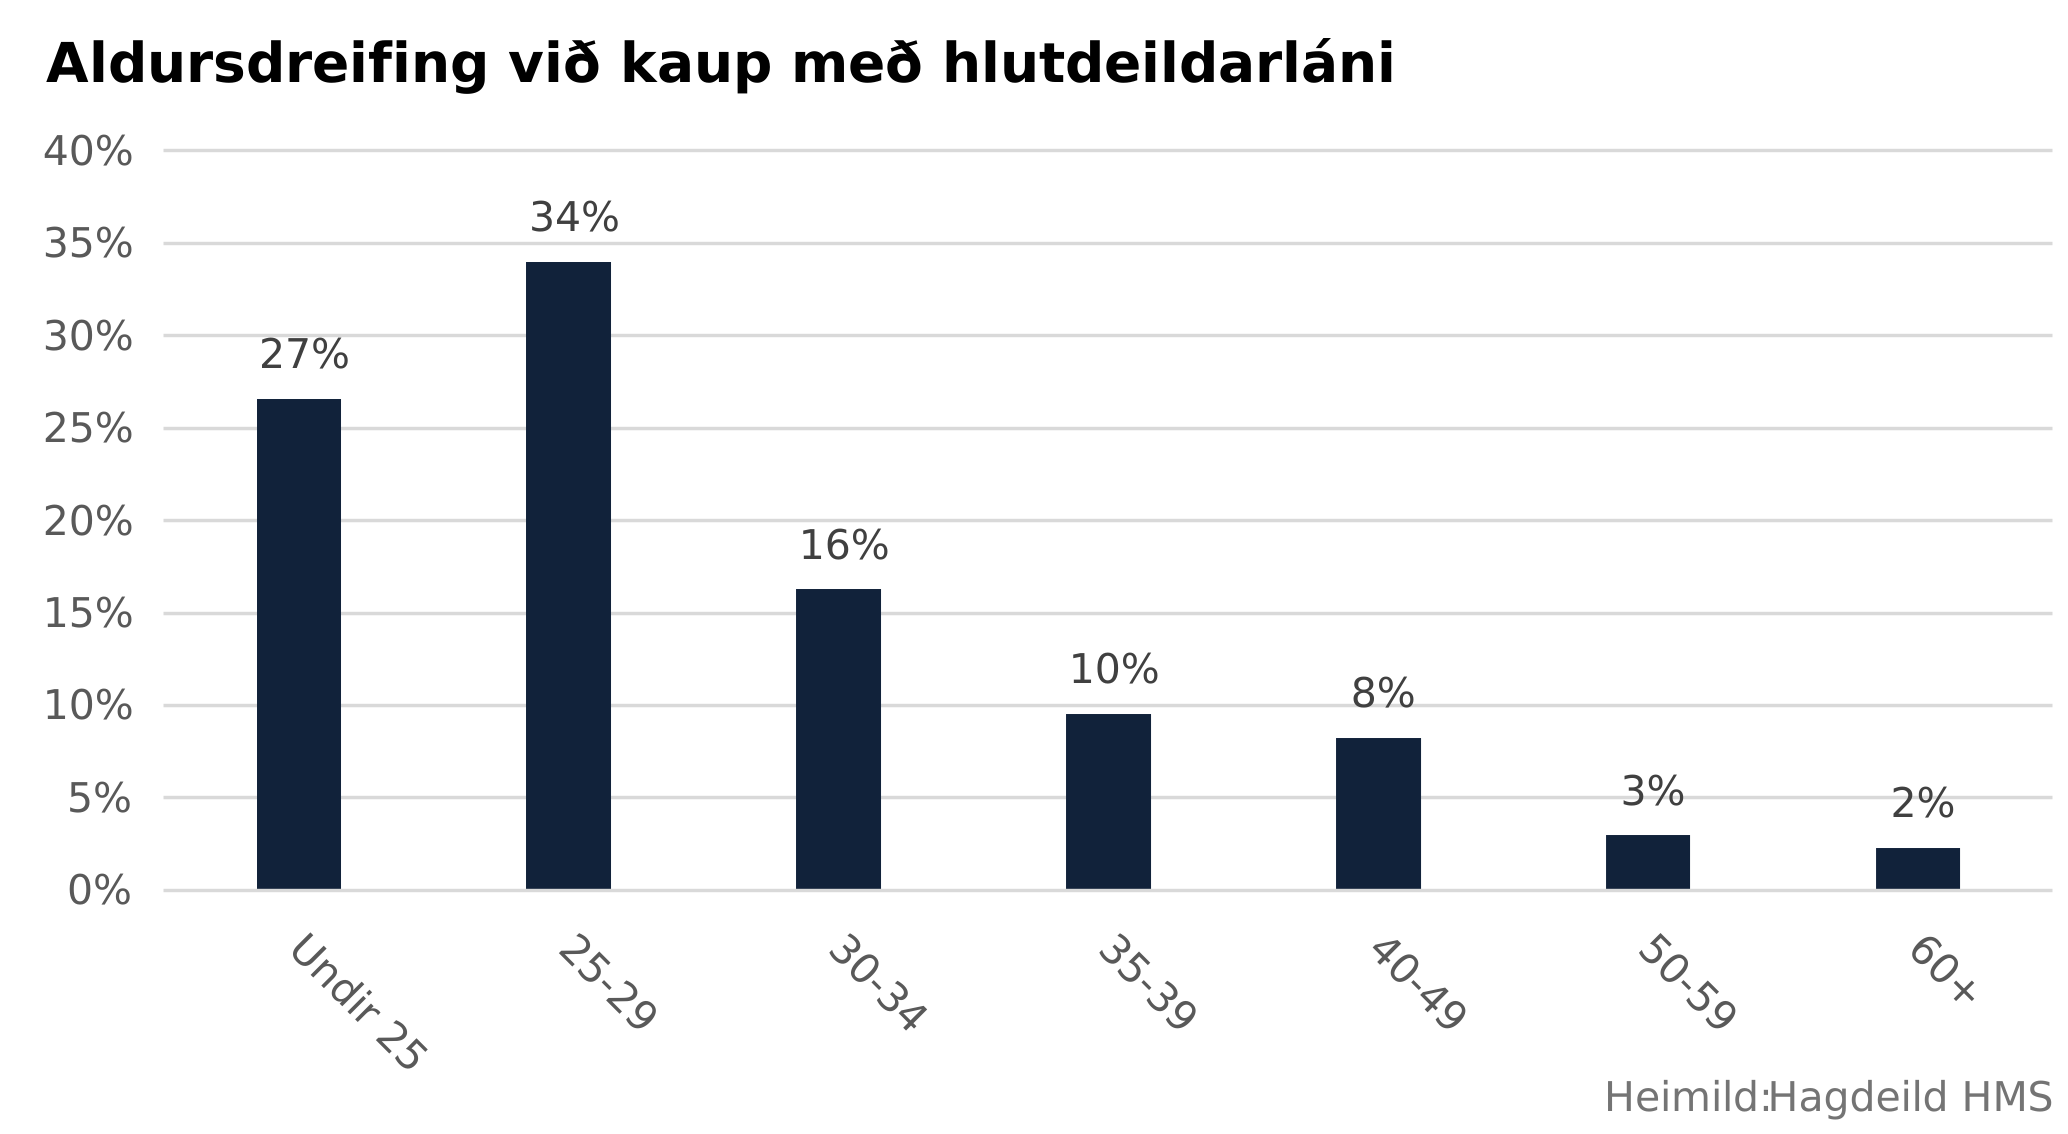
Frá því að HMS hóf að veita hlutdeildarlán haustið 2020 hafa viðtakendur slíks stuðnings verið á breiðu aldursbili, allt frá 18 ára upp í 75 ára. Flestir hlutdeildarlántakar hafa þó verið í yngri kantinum, en rúmlega þrír af hverjum fjórum þeirra hafa verið yngri en 35 ára við kaup með hlutdeildarláni. Meðalaldur við kaup er rúm 30 ár og miðgildi aldurs 28 ár.
Stærsti aldurshópurinn er 25–29 ára en um 34% lántakenda voru á þeim aldri þegar þeir keyptu íbúð með hlutdeildarláni. Um 27% lántakenda voru yngri en 25 ára við kaup og um 16% voru á aldrinum 30–34 ára. Samanlagt voru því um 77% lántakenda undir 35 ára aldri.
Frá 25–29 ára aldurshópnum lækkar hlutfall lántakenda með hækkandi aldri. Um 10% voru á aldrinum 35–39 ára við kaup og um 8% á aldrinum 40–49 ára. Lántakendur 50 ára og eldri voru samanlagt um 5%.
Hlutdeildarlán eru úrræði HMS sem hjálpar fyrstu kaupendum og þeim sem ekki hafa átt íbúð á síðastliðnum fimm árum að brúa bilið milli eigin fjár og þeirrar útborgunar sem þarf við íbúðarkaup. Lánin eru ætluð þeim sem hafa tekjur undir tilteknum mörkum. Hlutdeildarlán bera ekki vexti eða mánaðarlegar afborganir. Upphæð lánsins fylgir verðþróun fasteignarinnar og er endurgreitt við sölu íbúðar eða lok lánstíma. Nánari upplýsingar um hlutdeildarlán má finna á vef HMS.
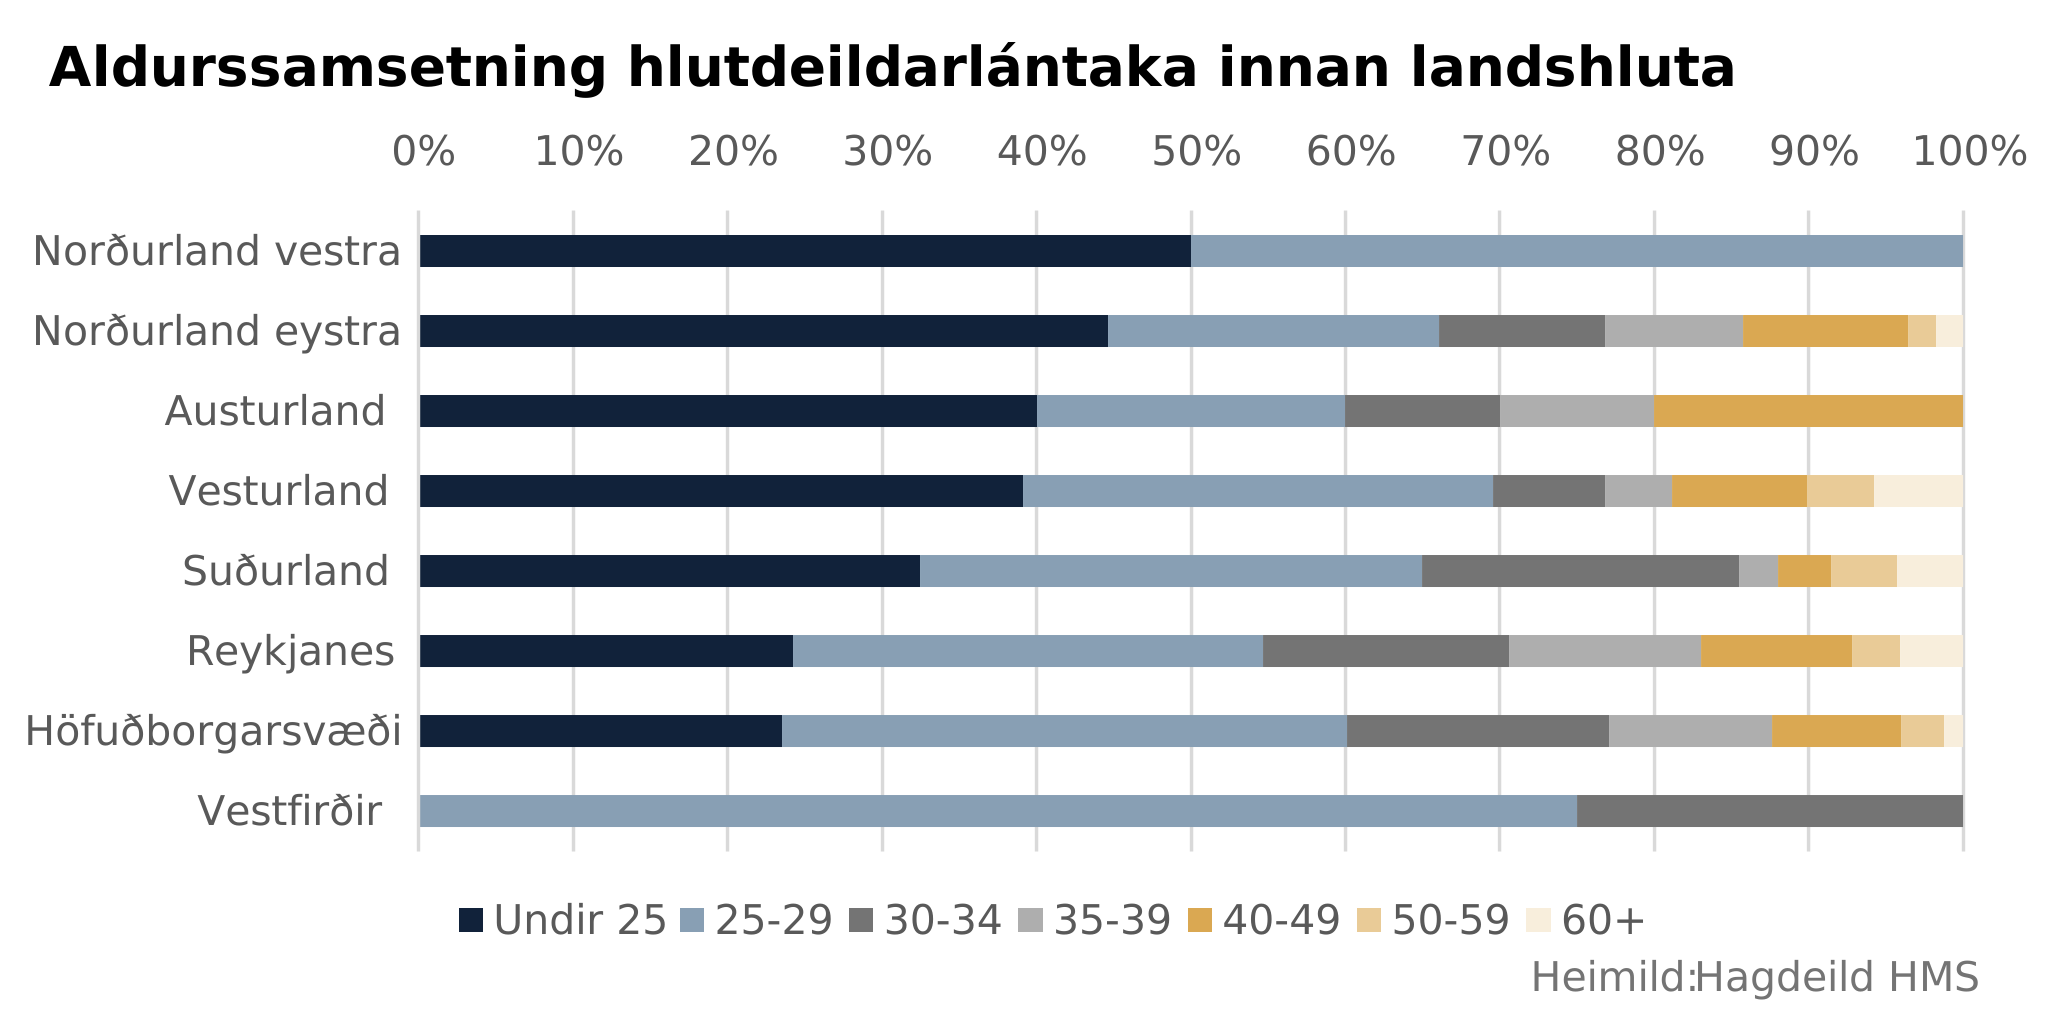
Af þremur fjölmennustu landshlutunum var hlutfall hlutdeildarlántaka undir 35 ára aldri hæst á Suðurlandi. Þar voru 86% lántaka undir 35 ára aldri við kaup. Á höfuðborgarsvæðinu var hlutfallið um 77% og á Reykjanesi um 71%. Miðgildi aldurs við kaup var jafnframt lægst á Suðurlandi af þessum þremur svæðum, eða 27 ár. Á höfuðborgarsvæðinu var það 28 ár og á Reykjanesi 29 ár.
Á Vesturlandi og Norðurlandi eystra voru um 77% lántakenda undir 35 ára aldri við kaup. Talsvert færri lántakendur voru á öðrum landsvæðum og ber því að túlka aldurssamsetningu þeirra með varúð.
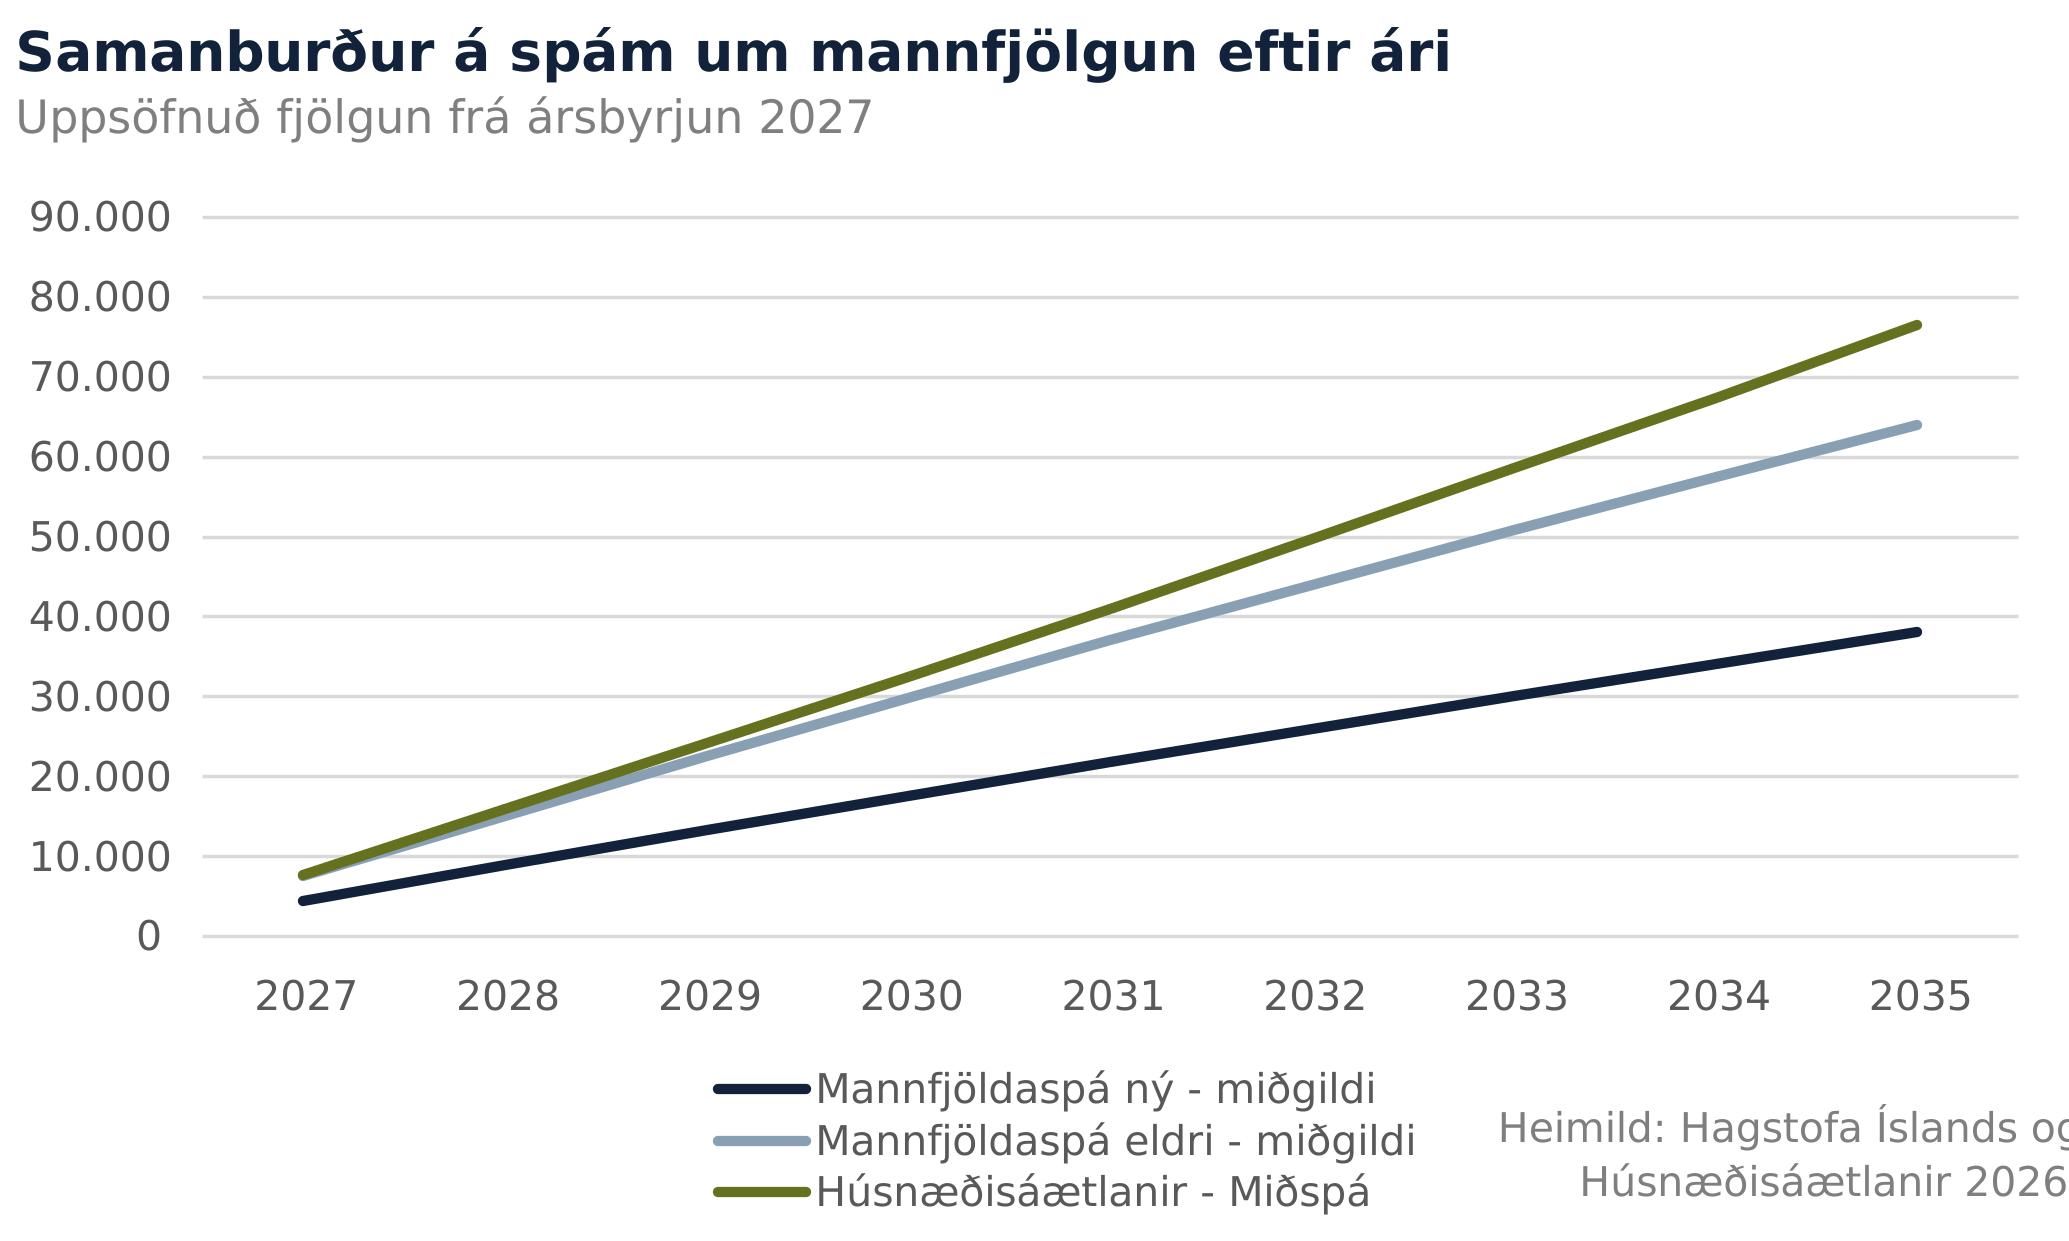
Ný mannfjöldaspá Hagstofu Íslands gerir ráð fyrir talsvert hægari fólksfjölgun á næstu árum en spáin sem birt var í fyrra. Samkvæmt miðgildi nýju grunnspárinnar fjölgar íbúum um 38.100 á árunum 2027–2035, samanborið við um 64.000 samkvæmt eldri spánni. Spáð fjölgun á tímabilinu hefur því minnkað um rúmlega 40% og nemur að meðaltali um 4.200 manns á ári í stað um 7.100 áður. Samanburð á nýrri og eldri mannfjöldaspá má sjá á myndinni hér að neðan.
Á myndinni hér að ofan má einnig sjá áætlaða fólksfjölgun miðað við samanlagðar miðspár sveitarfélaganna í húsnæðisáætlunum ársins 2026. Þar er gert ráð fyrir að íbúum fjölgi um 76.500 á árunum 2027–2035, eða um það bil tvöfalt meira en ný grunnspá Hagstofunnar gerir ráð fyrir. Eldri spá Hagstofunnar lá hins vegar talsvert nær miðspám sveitarfélaganna,. Þetta gefur tilefni til að endurmeta forsendur um fólksfjölgun við uppfærslu húsnæðisáætlana, þótt þróun einstakra sveitarfélaga geti vikið frá þróuninni á landsvísu.
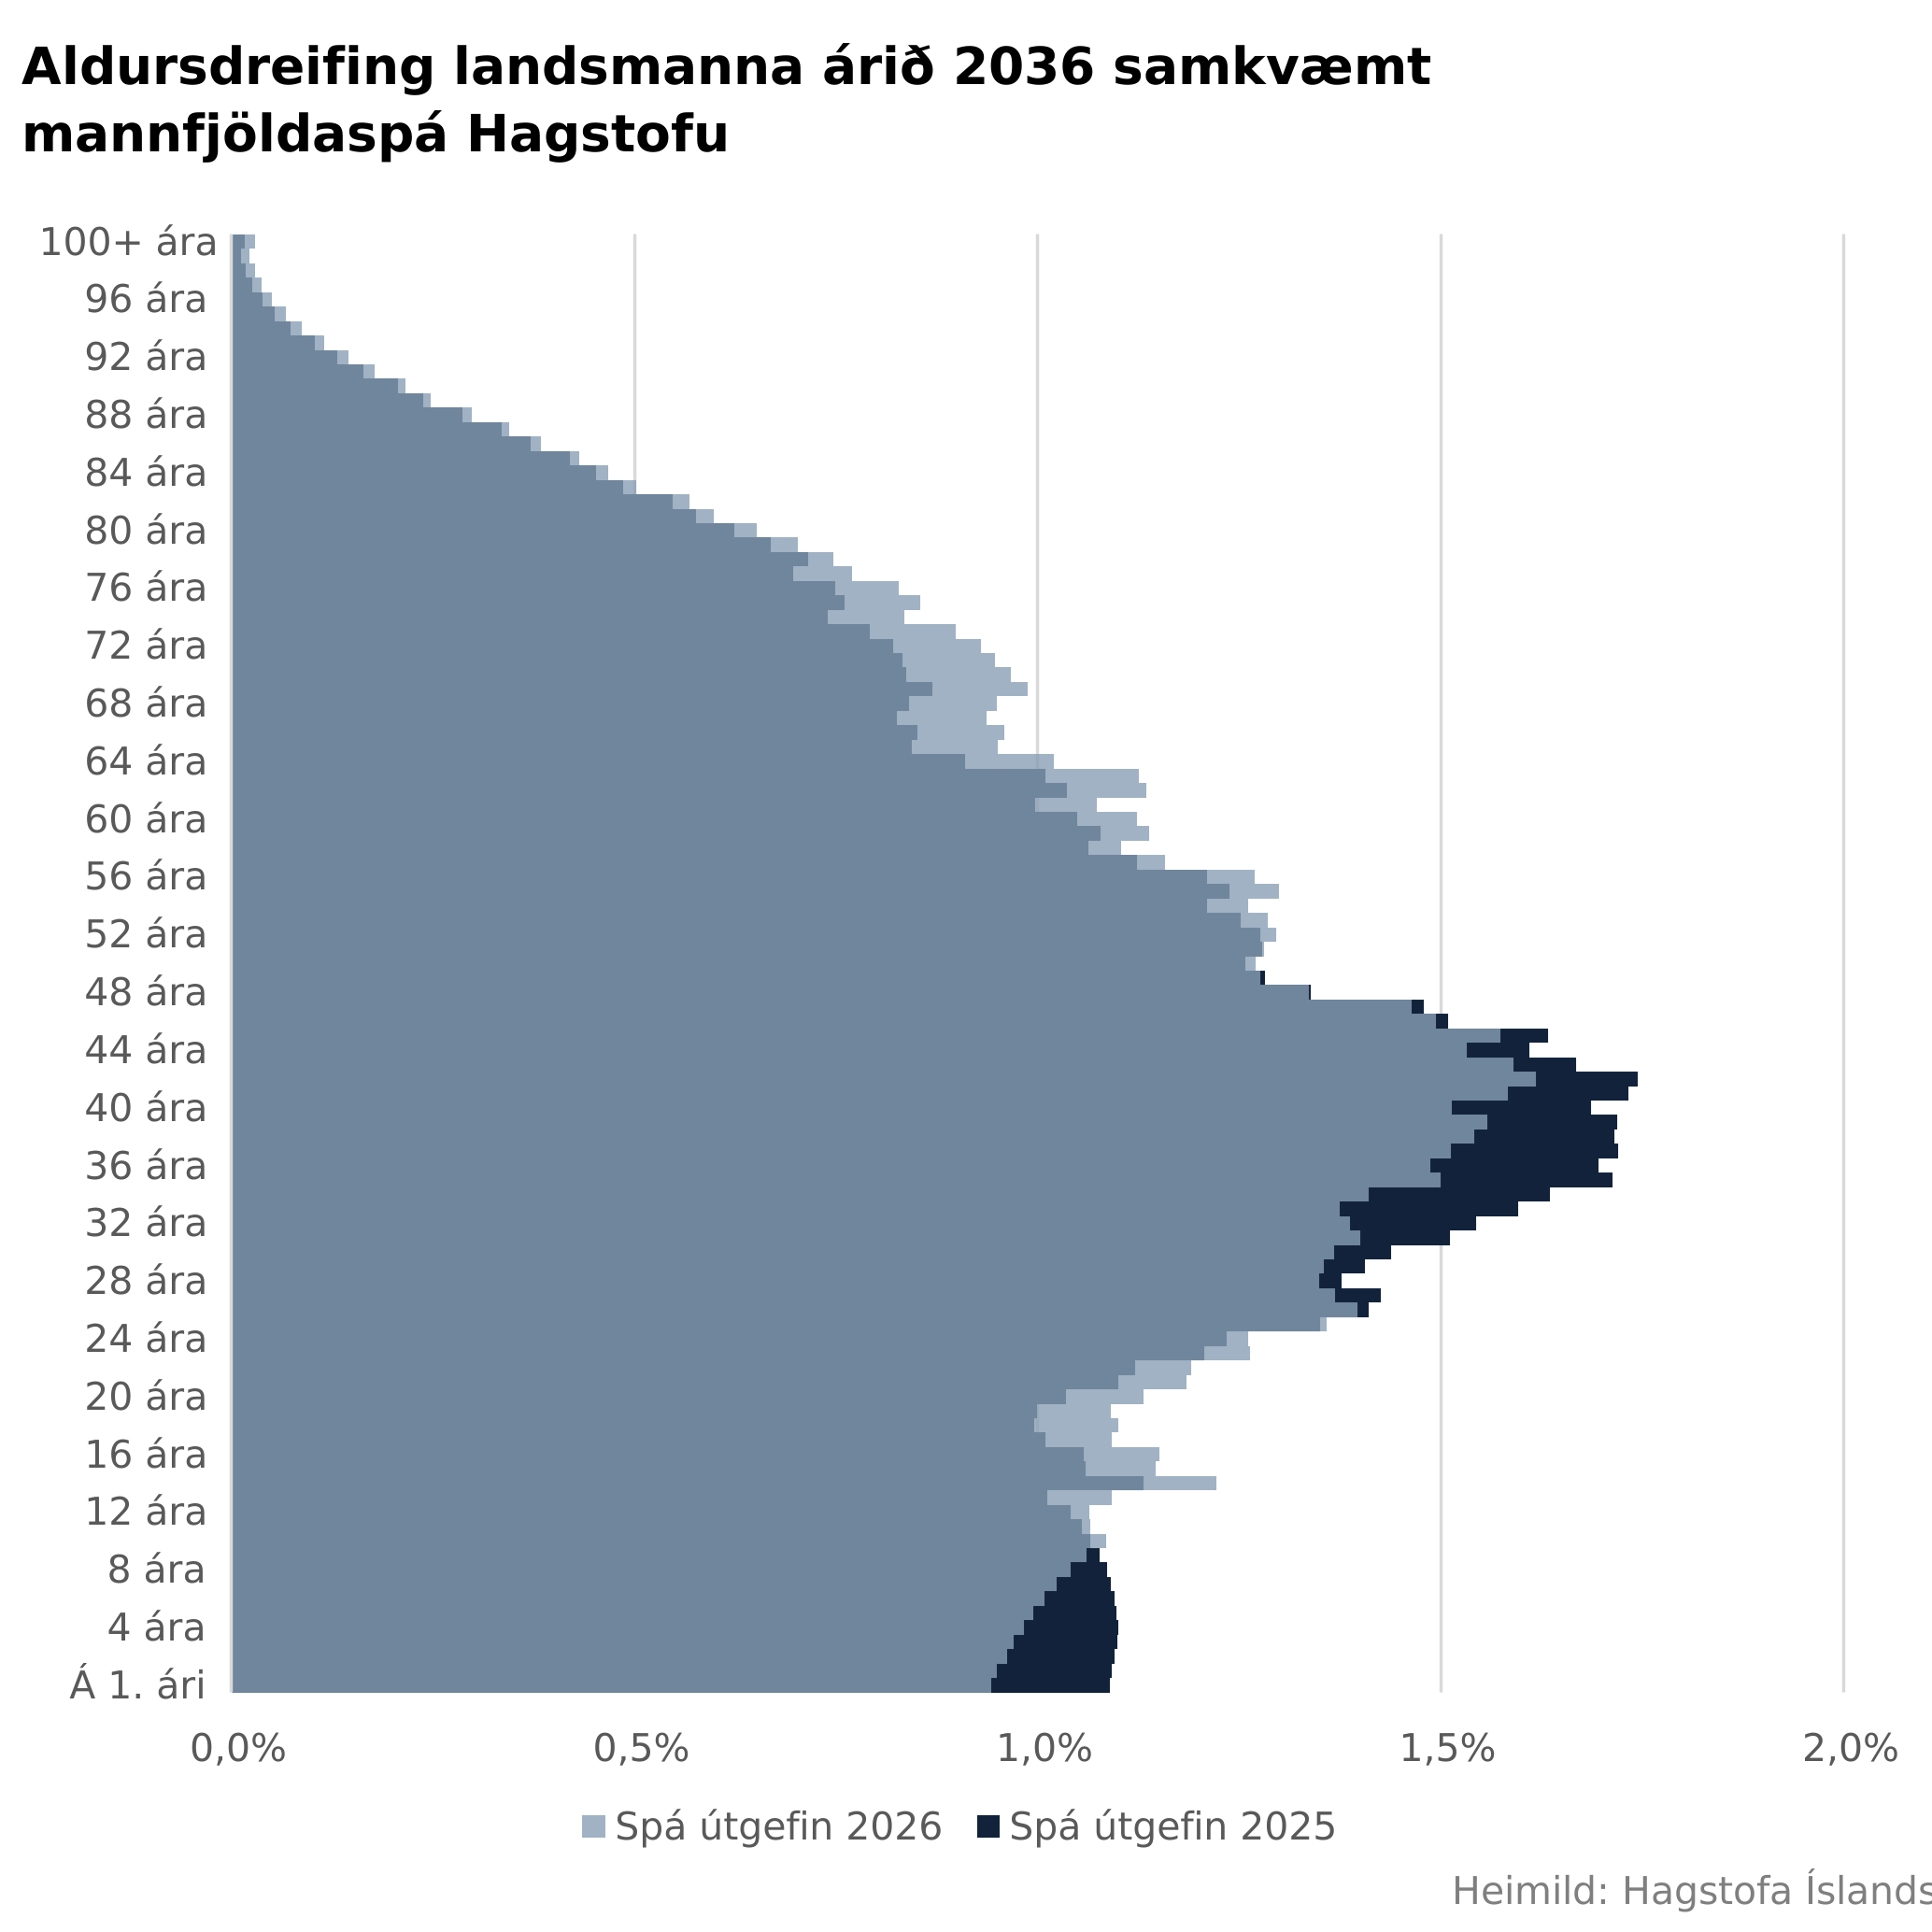
Samhliða hægari fólksfjölgun verður eldra fólk stærri hluti mannfjöldans. Ný mannfjöldaspá Hagstofu gerir ráð fyrir hraðari öldrun þjóðarinnar en fyrri spá. Samkvæmt nýju spánni hækkar hlutdeild íbúa 65 ára og eldri úr 16,4% í ársbyrjun 2027 í 18,7% í ársbyrjun 2036. Eldri spáin gerði ráð fyrir að hlutfallið yrði 17,0% árið 2036. Hlutdeild íbúa á aldrinum 20–39 ára verður hins vegar lægri samkvæmt nýju spánni, eða 27,4% árið 2036 í stað 29,0%. Hlutfall íbúa undir tvítugu verður um 21% samkvæmt þeim báðum, en eins og sjá má á myndinni hér að neðan vegur aldurshópurinn 0-9 ára talsvert minna í nýju spánni.
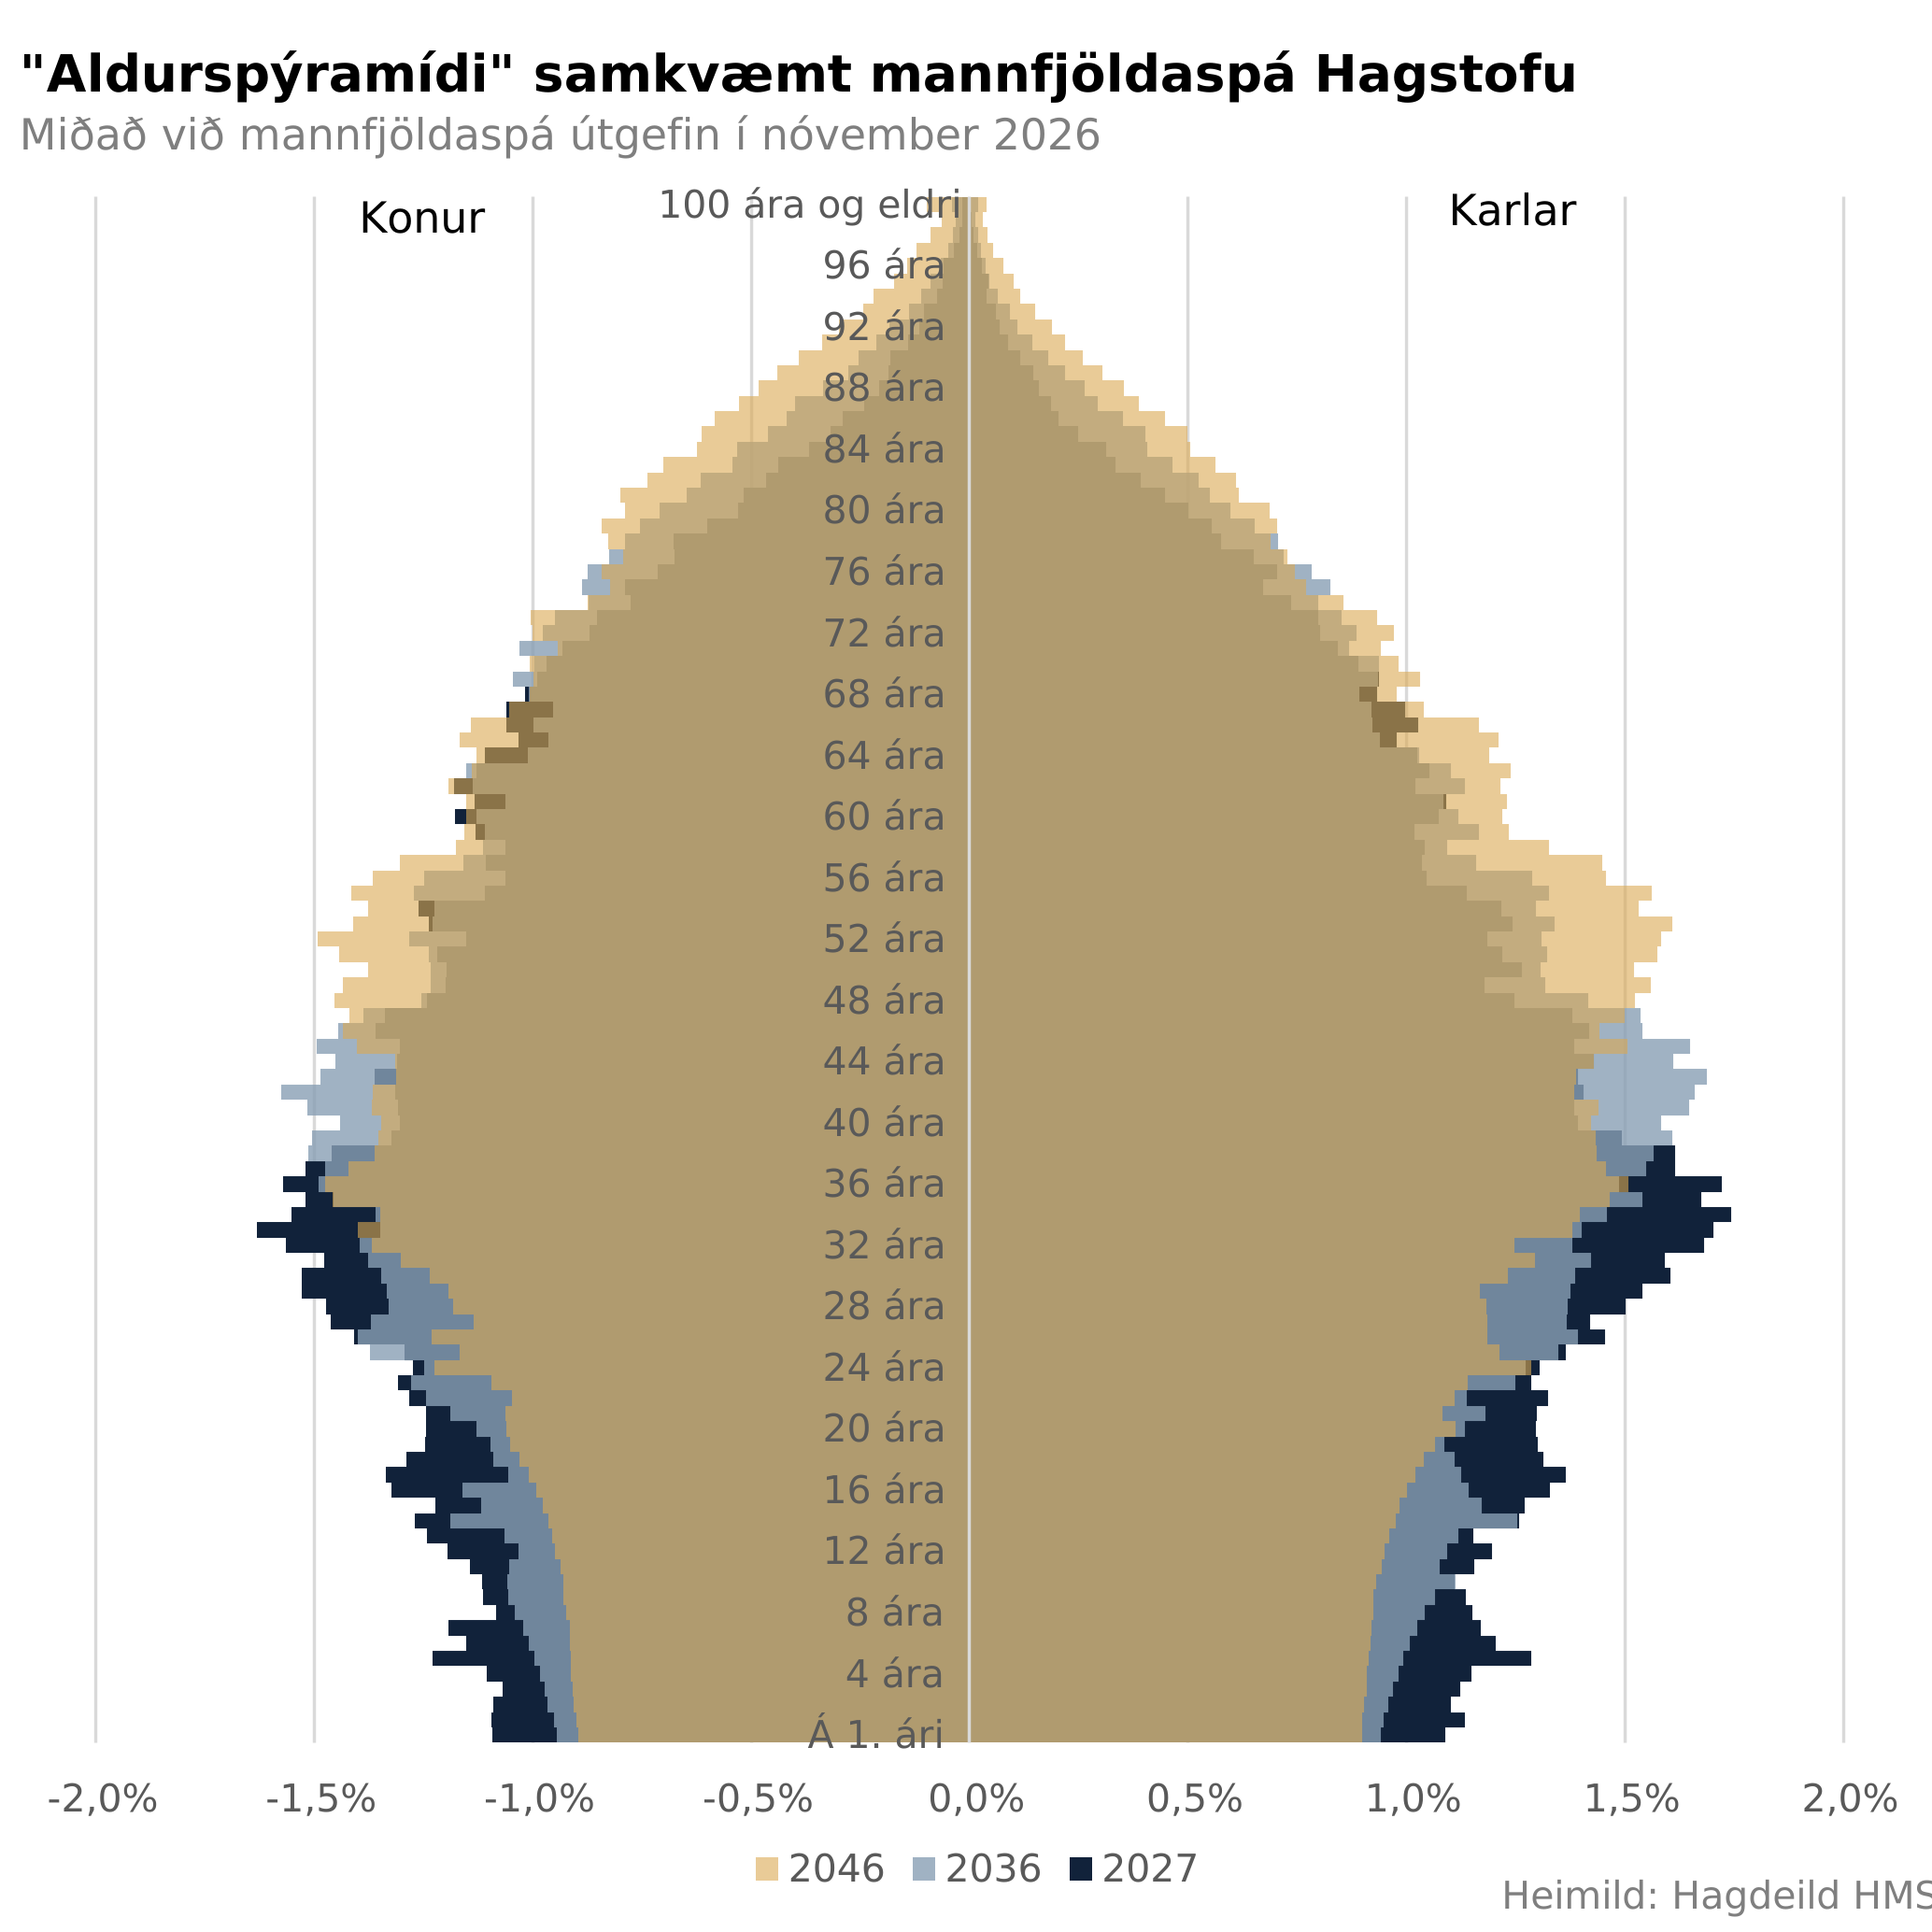
Mannfjöldaspáin gerir ráð fyrir áframhaldandi öldrun þjóðarinnar, líkt og „aldurspýramídinn“ á myndinni hér að neðan ber merki um. Árið 2046 verða 21,4% landsmanna 65 ára og eldri, en hlutdeild íbúa undir tvítugu verður komin niður í 19%, úr 23,8% í ársbyrjun 2027. Íbúum áttræðum og eldri fjölgar á sama tímabili úr um 15.500 í 34.800 og hlutdeild þeirra hækkar úr 3,9% í 7,3%.
Hægari fólksfjölgun dregur að öðru óbreyttu úr þeirri viðbótarþörf fyrir íbúðir sem rekja má til fjölgunar landsmanna. Húsnæðisþörf ræðst þó einnig af stærð og samsetningu heimila og þeirri þörf sem þegar er til staðar. Hærra hlutfall eldra fólks getur aukið vægi smærri heimila og þar af leiðandi aukið þörf fyrir uppbyggingu fleiri íbúða en ella.
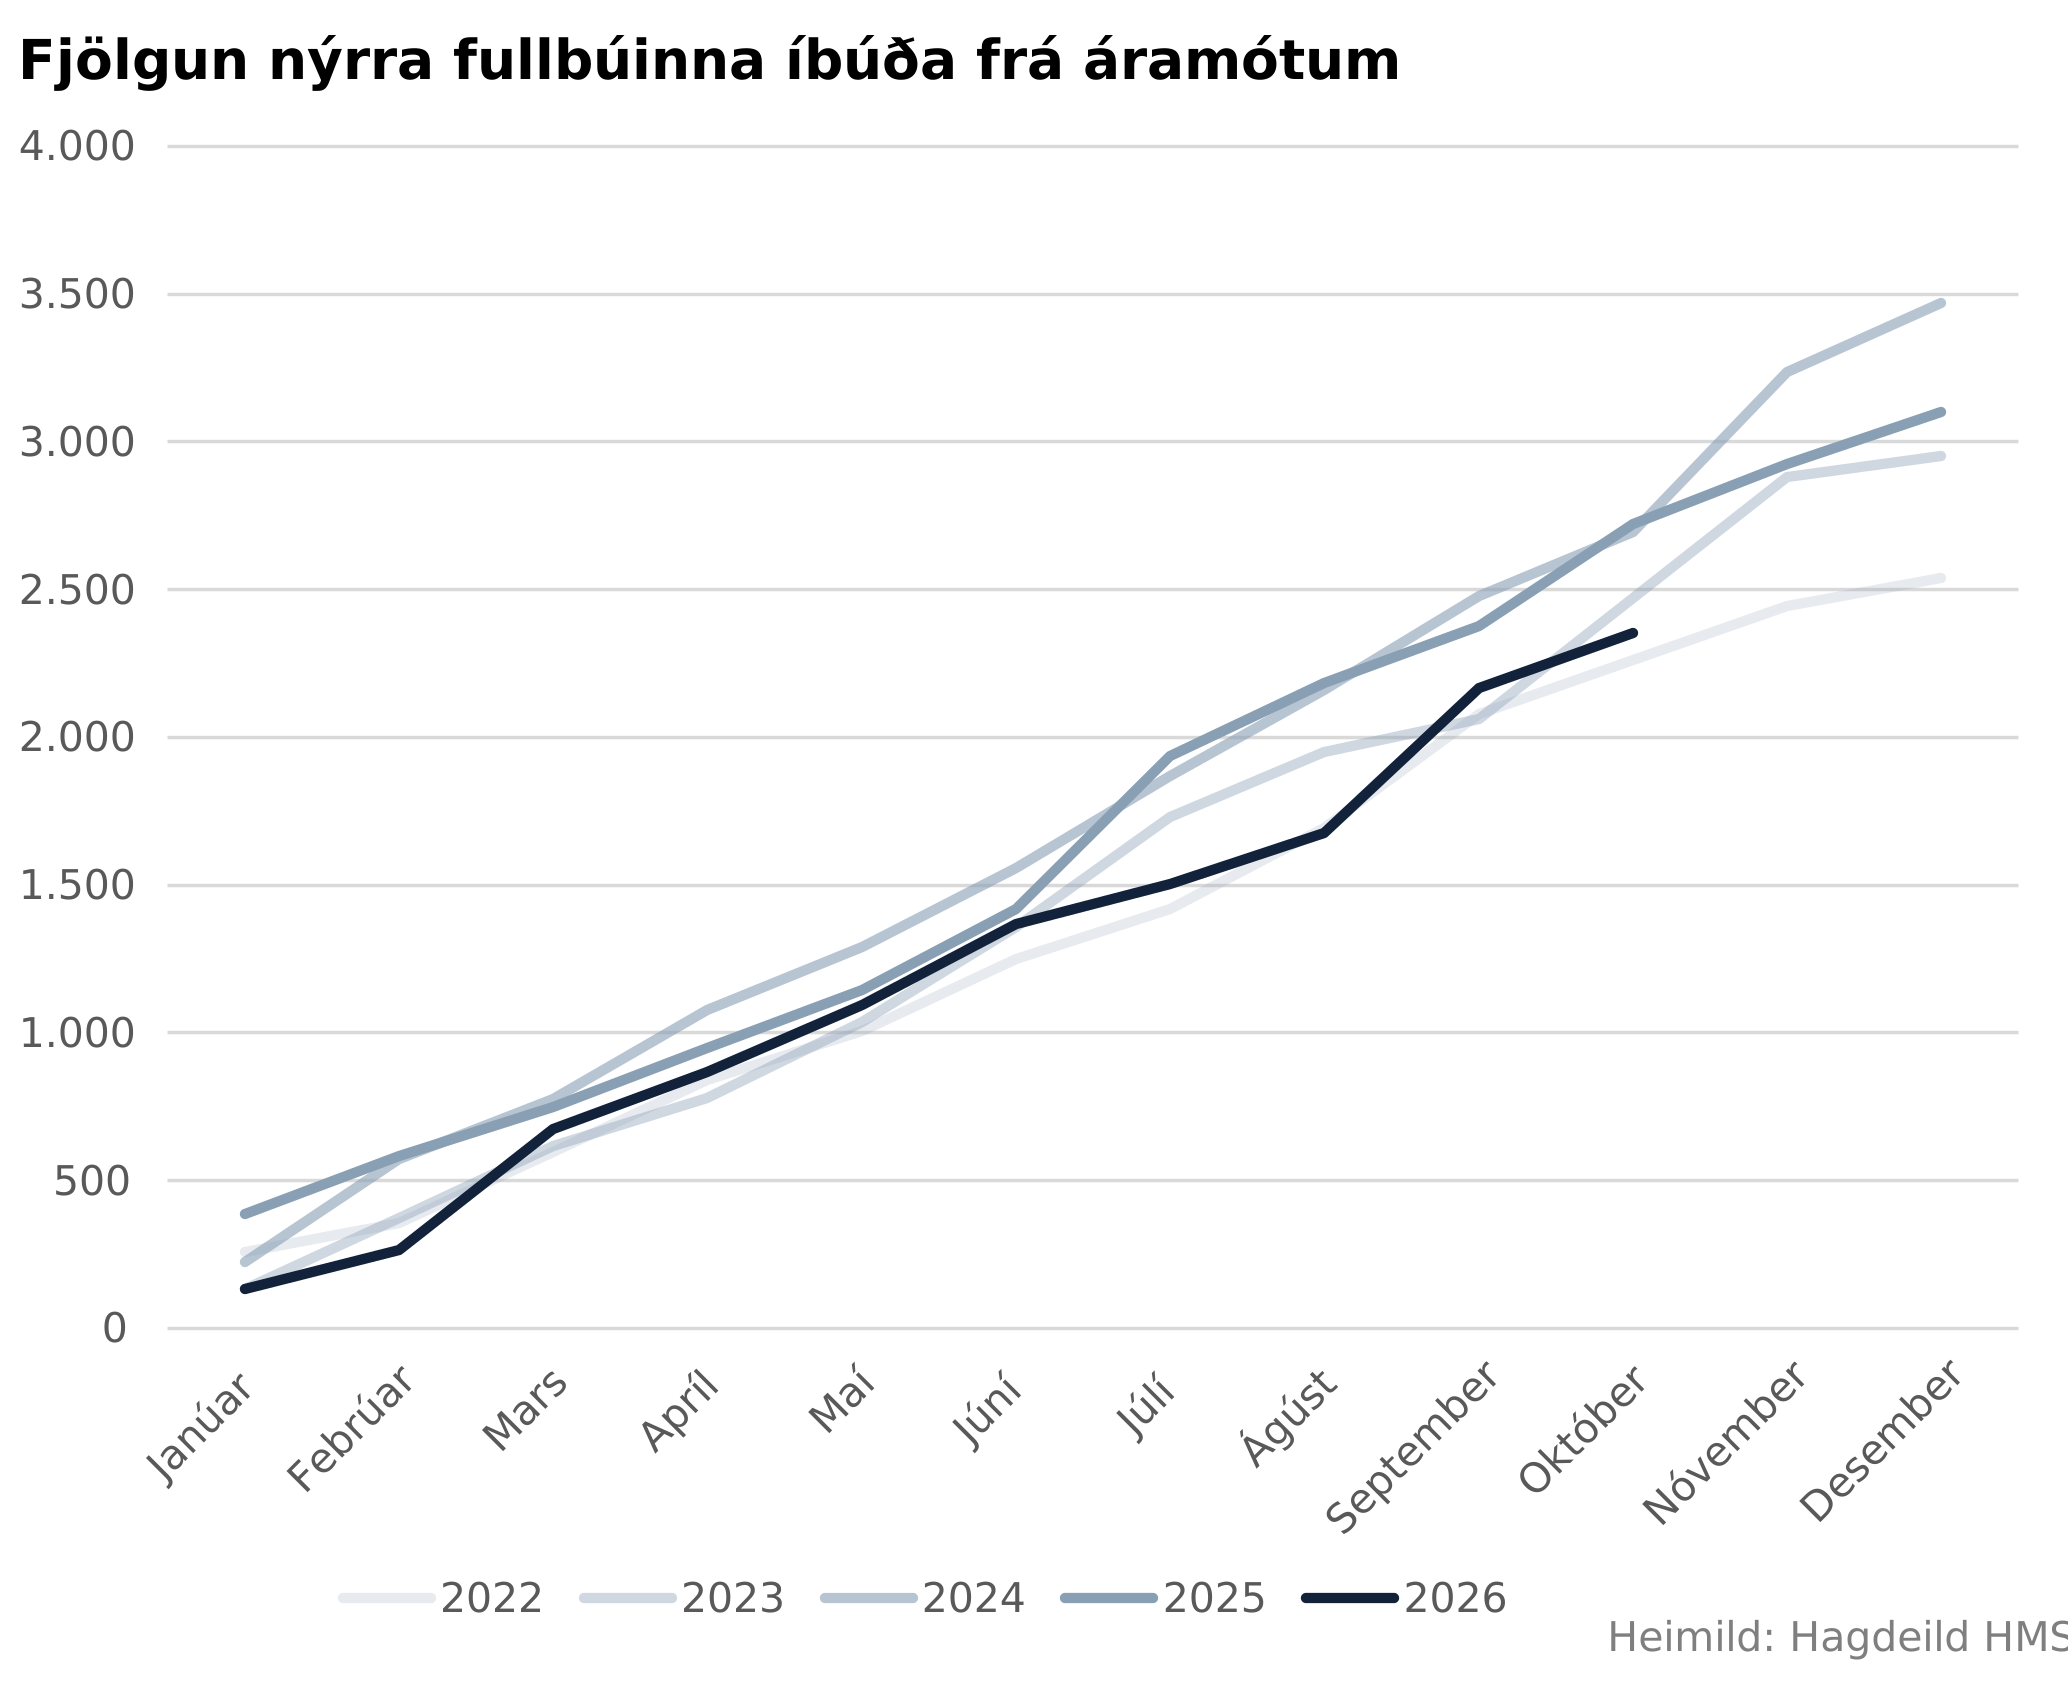
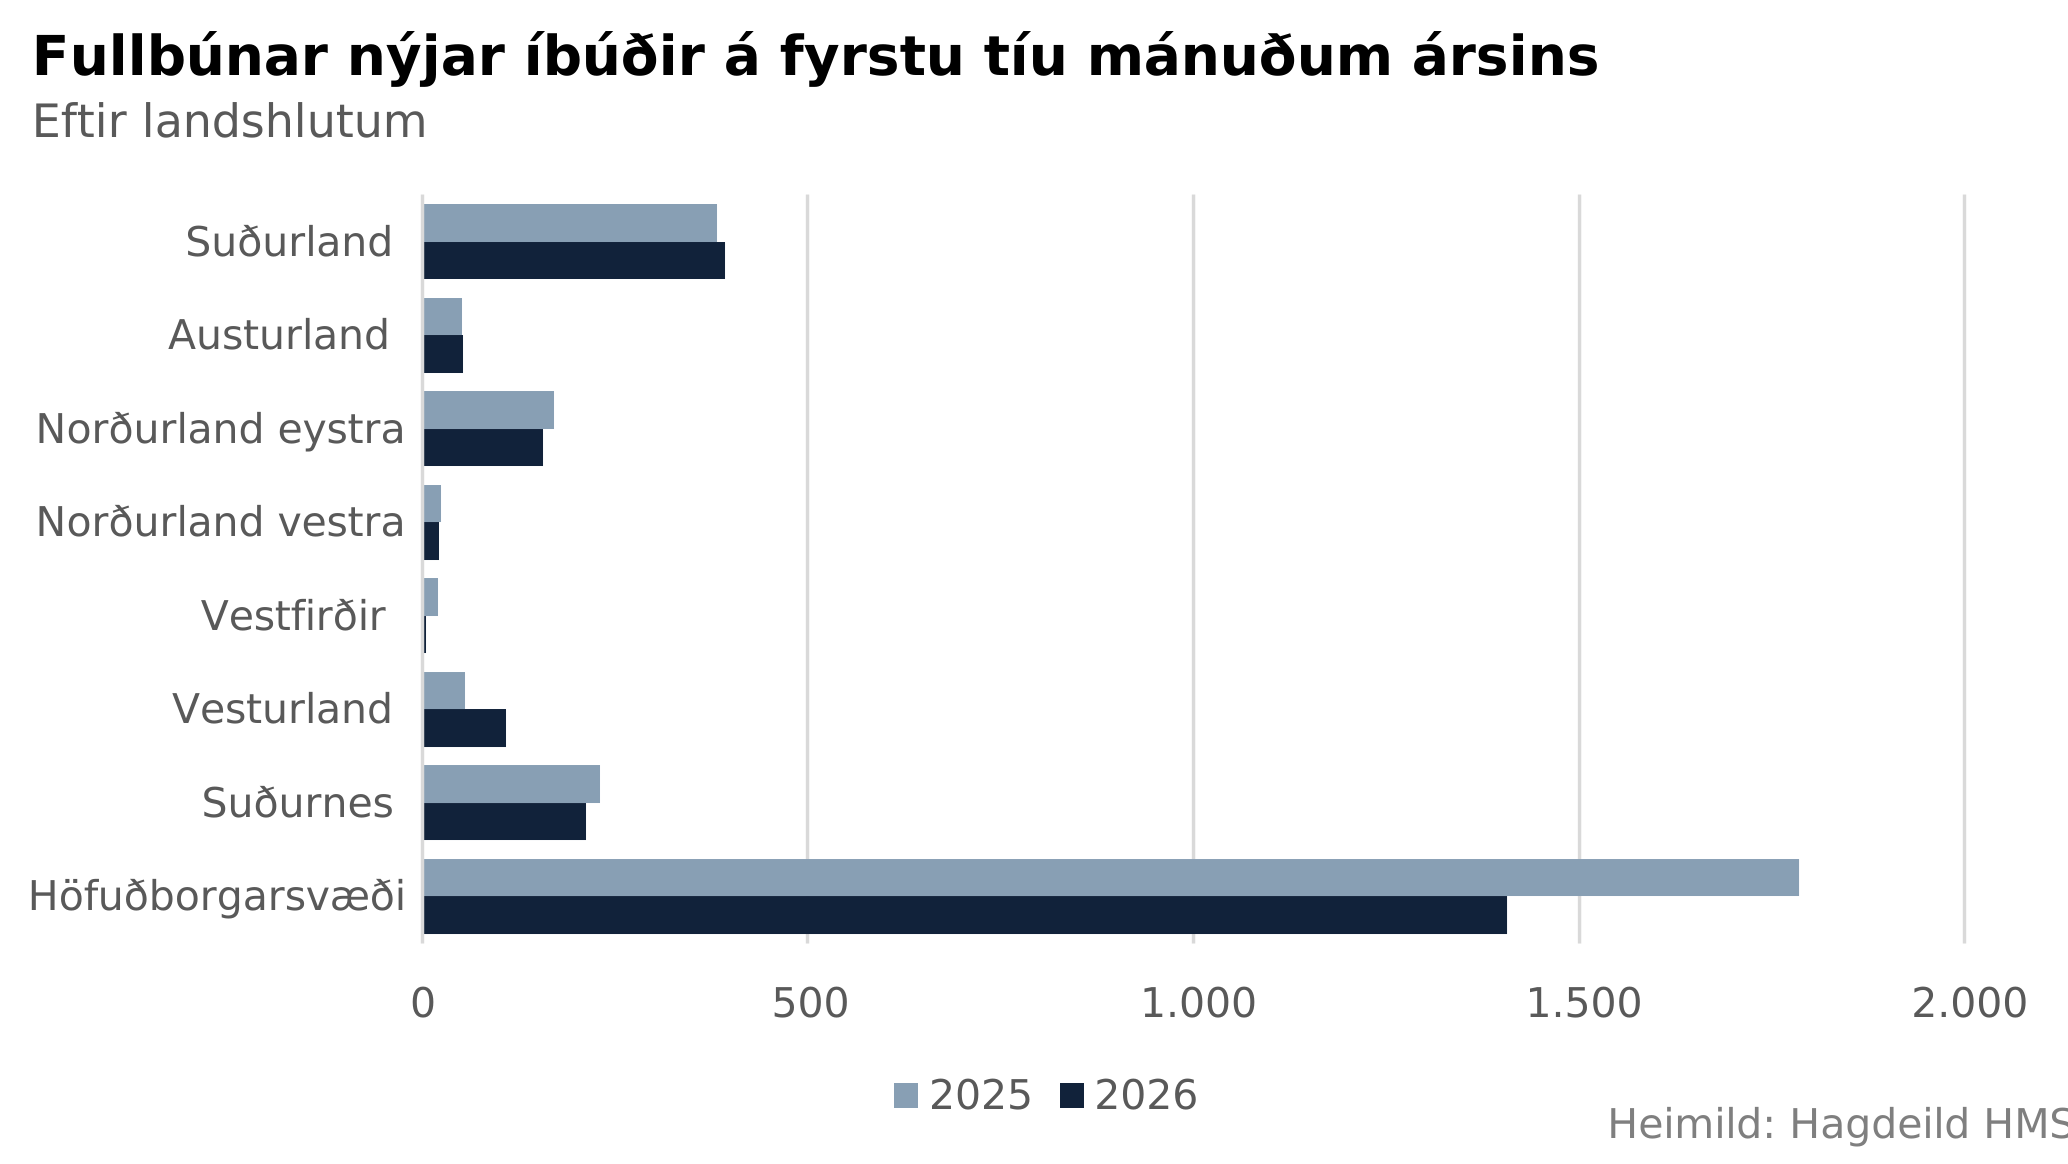
Á fyrstu tíu mánuðum ársins urðu 2.355 nýjar íbúðir fullbúnar á landinu, samanborið við 2.723 á sama tímabili í fyrra. Það eru 368 færri íbúðir, sem jafngildir 13,5% fækkun á milli ára. Fjölgun fullbúinna íbúða á árinu er jafnframt minni en á sama tímabili undanfarin þrjú ár.
Nokkrar sveiflur hafa verið í fjölda nýrra fullbúinna íbúða á milli mánaða. Í október voru þær 188, samanborið við 491 í september. Þrátt fyrir mikla fjölgun í september er uppsöfnuð fjölgun nýrra fullbúinna íbúða frá áramótum enn talsvert minni en á sama tímabili í fyrra.
Fækkunin á landsvísu skýrist af þróuninni á höfuðborgarsvæðinu. Þar voru 1.406 nýjar íbúðir fullbúnar á fyrstu tíu mánuðum ársins, samanborið við 1.785 í fyrra. Það eru 379 færri íbúðir, eða 21,2% fækkun. Utan höfuðborgarsvæðisins fjölgaði nýjum fullbúnum íbúðum hins vegar lítillega á milli ára, úr 938 í 949, eða um 1,2%. Hlutdeild höfuðborgarsvæðisins í nýjum fullbúnum íbúðum lækkaði því úr 65,6% í 59,7%.
Þróunin utan höfuðborgarsvæðisins er þó mismunandi eftir landshlutum. Á Vesturlandi voru 109 nýjar íbúðir fullbúnar, samanborið við 56 á sama tímabili í fyrra, og á Suðurlandi fjölgaði þeim úr 382 í 392. Á Suðurnesjum fækkaði þeim hins vegar úr 231 í 212 og á Norðurlandi eystra úr 171 í 156. Fjölgunin á Vesturlandi og Suðurlandi vó því á móti fækkun í öðrum landshlutum.
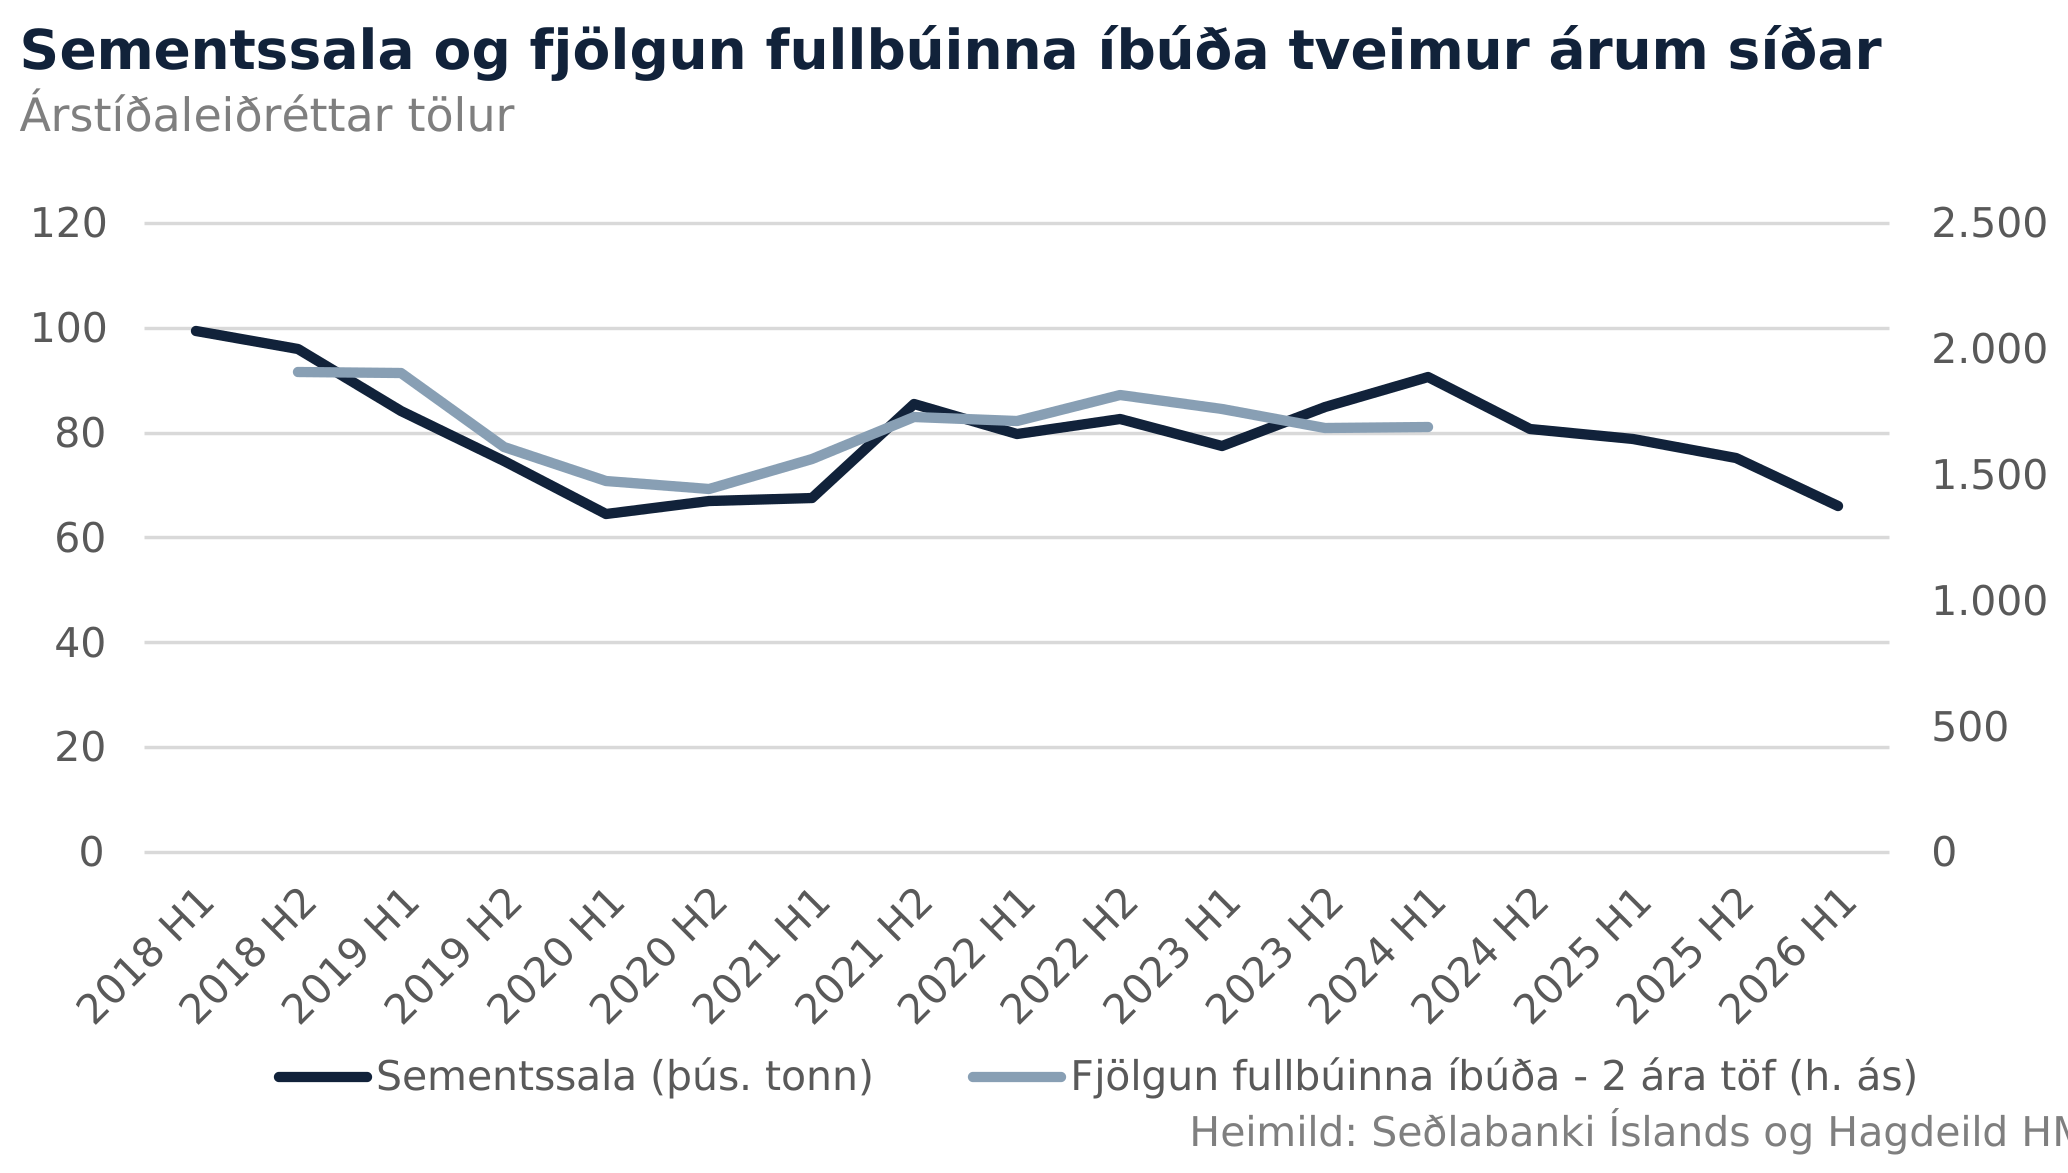
Sementssala hefur dregist saman undanfarin misseri. Á fyrri helmingi ársins nam árstíðaleiðrétt sala um 66 þúsund tonnum, samanborið við tæplega 79 þúsund tonn á sama tímabili í fyrra. Það jafngildir um 16% samdrætti á milli ára.
Þróun sementssölu getur gefið vísbendingu um umfang framkvæmda og íbúðauppbyggingu fram undan. Sement er meðal annars notað við steypuvinnu á fyrri stigum byggingarframkvæmda, en nokkur tími líður frá þeirri vinnu þar til íbúðir verða fullbúnar. Á meðfylgjandi mynd er sementssala borin saman við fjölda íbúða sem urðu fullbúnar tveimur árum síðar. Íbúðaröðin hefur því verið færð aftur um tvö ár til að sýna möguleg tengsl milli þessara mælikvarða.
Samdráttur í sementssölu undanfarin tvö ár bendir því til minni umsvifa í framkvæmdum og gæti verið vísbending um minni íbúðauppbyggingu á næstu misserum. Það er í samræmi við niðurstöður úr septembertalningu HMS á íbúðum í byggingu, þar sem meðal annars kom fram að nýjum framkvæmdum á milli talninga hefði fækkað verulega og að horfur um íbúðauppbyggingu til næstu ára hefðu versnað samkvæmt spá HMS.
Rétt er að geta þess að sement er einnig notað við byggingu atvinnuhúsnæðis og annarra mannvirkja. Þá er byggingartími verkefna mismunandi og því ekki hægt að yfirfæra breytingar á sementssölu beint á fjölda íbúða sem verða fullbúnar tveimur árum síðar.
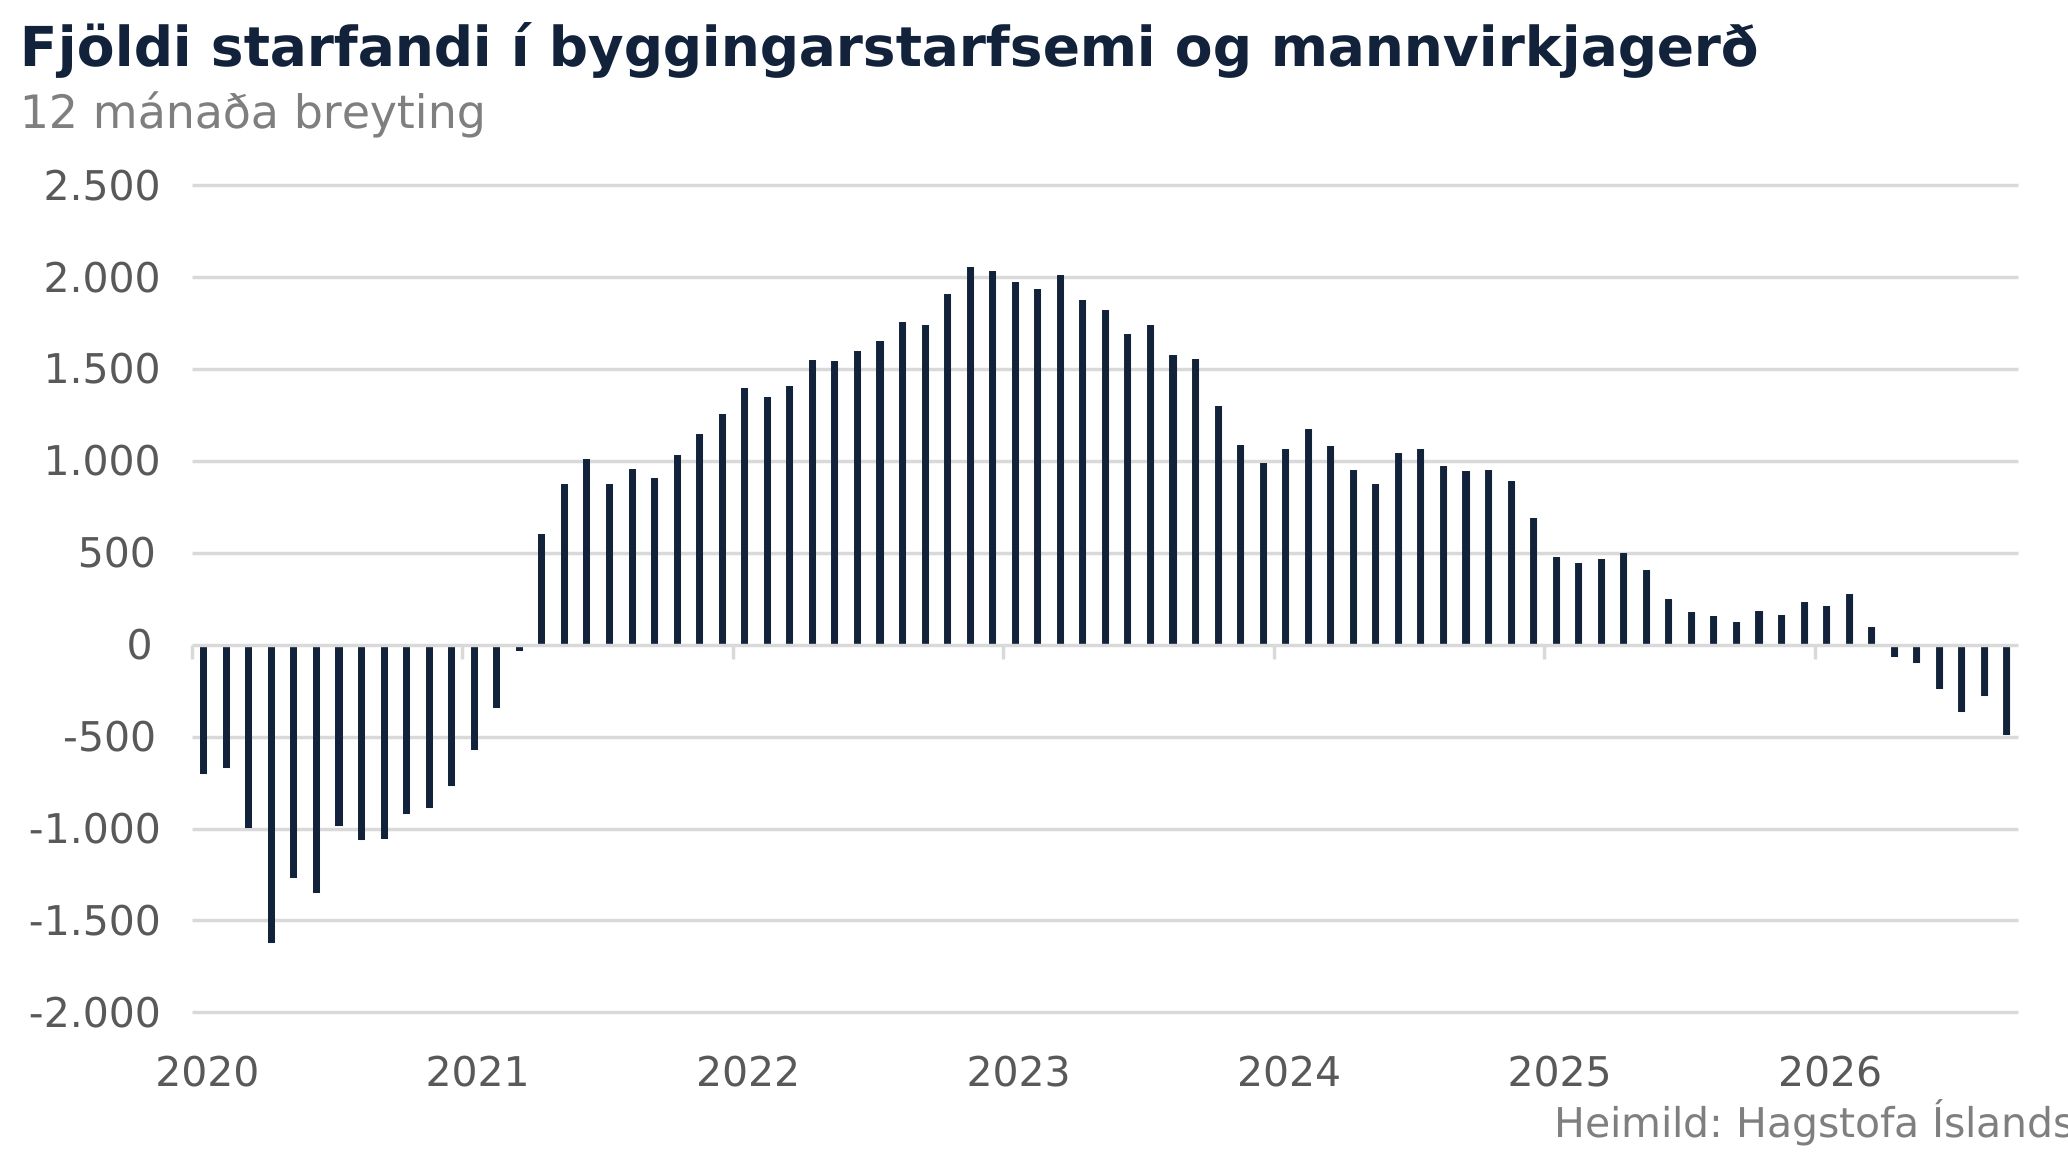
Í september voru 18.721 starfandi í byggingarstarfsemi og mannvirkjagerð samkvæmt gögnum Hagstofu Íslands um aðalstarf. Það eru 487 færri en í sama mánuði í fyrra, sem jafngildir 2,5% fækkun. Starfandi í atvinnugreininni hefur nú fækkað á milli ára sex mánuði í röð og var hlutfallsleg fækkun í september sú mesta það sem af er ári. Þróunin í greininni er því veikari en á vinnumarkaðnum í heild, þar sem fjöldi starfandi jókst um 0,1% á milli ára.
Fækkunin á milli ára er meiri meðal innflytjenda en starfsfólks með íslenskan bakgrunn. Í september störfuðu 6.835 innflytjendur í greininni, eða 326 færri en ári áður, sem jafngildir 4,6% fækkun. Starfandi með íslenskan bakgrunn voru 11.886 og hafði fækkað um 161, eða 1,3%. Innflytjendur stóðu því undir um tveimur þriðju hlutum fækkunarinnar á milli ára. Hlutdeild þeirra í fjölda starfandi í greininni lækkaði úr 37,3% í september í fyrra í 36,5% í september í ár.
Samkvæmt Vinnumálastofnun var 181 starfsmanni sagt upp í hópuppsögnum í september, þar af 68 starfsmönnum í byggingariðnaði. Flestar tilkynntar uppsagnir koma til framkvæmda frá október 2026 til mars 2027 og áhrif þeirra kunna því að koma fram í fjölda starfandi á næstu mánuðum.
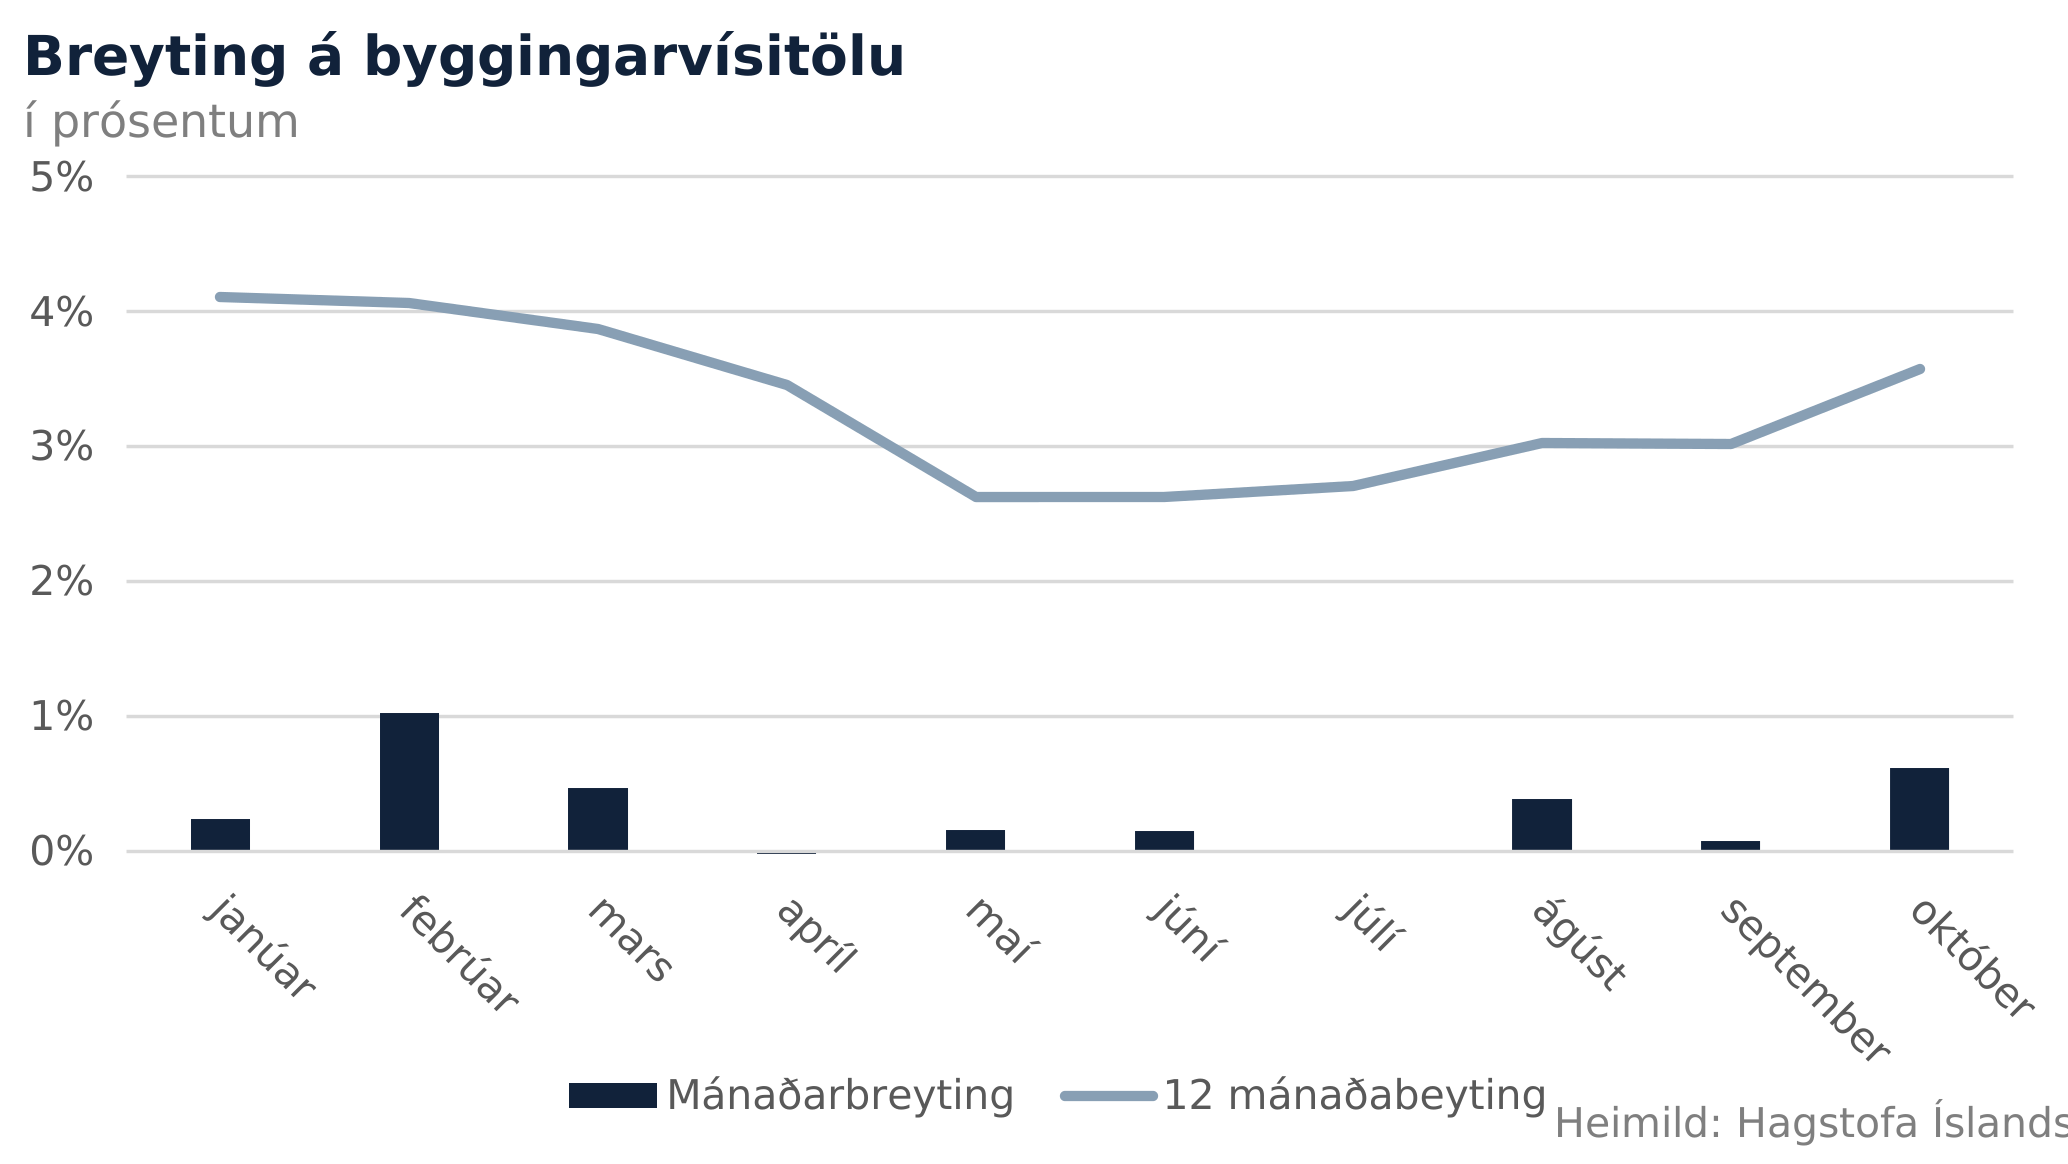
Byggingarvísitalan hækkaði um 0,6% í október og nam tólf mánaða hækkun hennar 3,6%, samanborið við 3,0% í september. Mánaðarhækkunin var sú mesta frá því í febrúar.
Nokkuð dró úr árshækkun vísitölunnar á fyrri hluta ársins. Í janúar nam hún 4,1% en var komin niður í um 2,6% í maí og júní. Frá þeim tíma hefur árstakturinn hækkað á ný og var í október um einu prósentustigi hærri en í júní. Ársbreytingin er þó enn minni en í október í fyrra, þegar hún nam 4%.
Byggingarvísitalan er reiknuð og útgefin af Hagstofu Íslands. Rétt er að geta þess að við mat á heildarkostnaði uppbyggingar þarf að hafa í huga að vísitalan tekur hvorki tillit til virðisaukaskatts né opinberra gjalda sem tengjast íbúðauppbyggingu, svo sem gatnagerðargjalda. Breytingar á þeim liðum koma því ekki fram í vísitölunni.
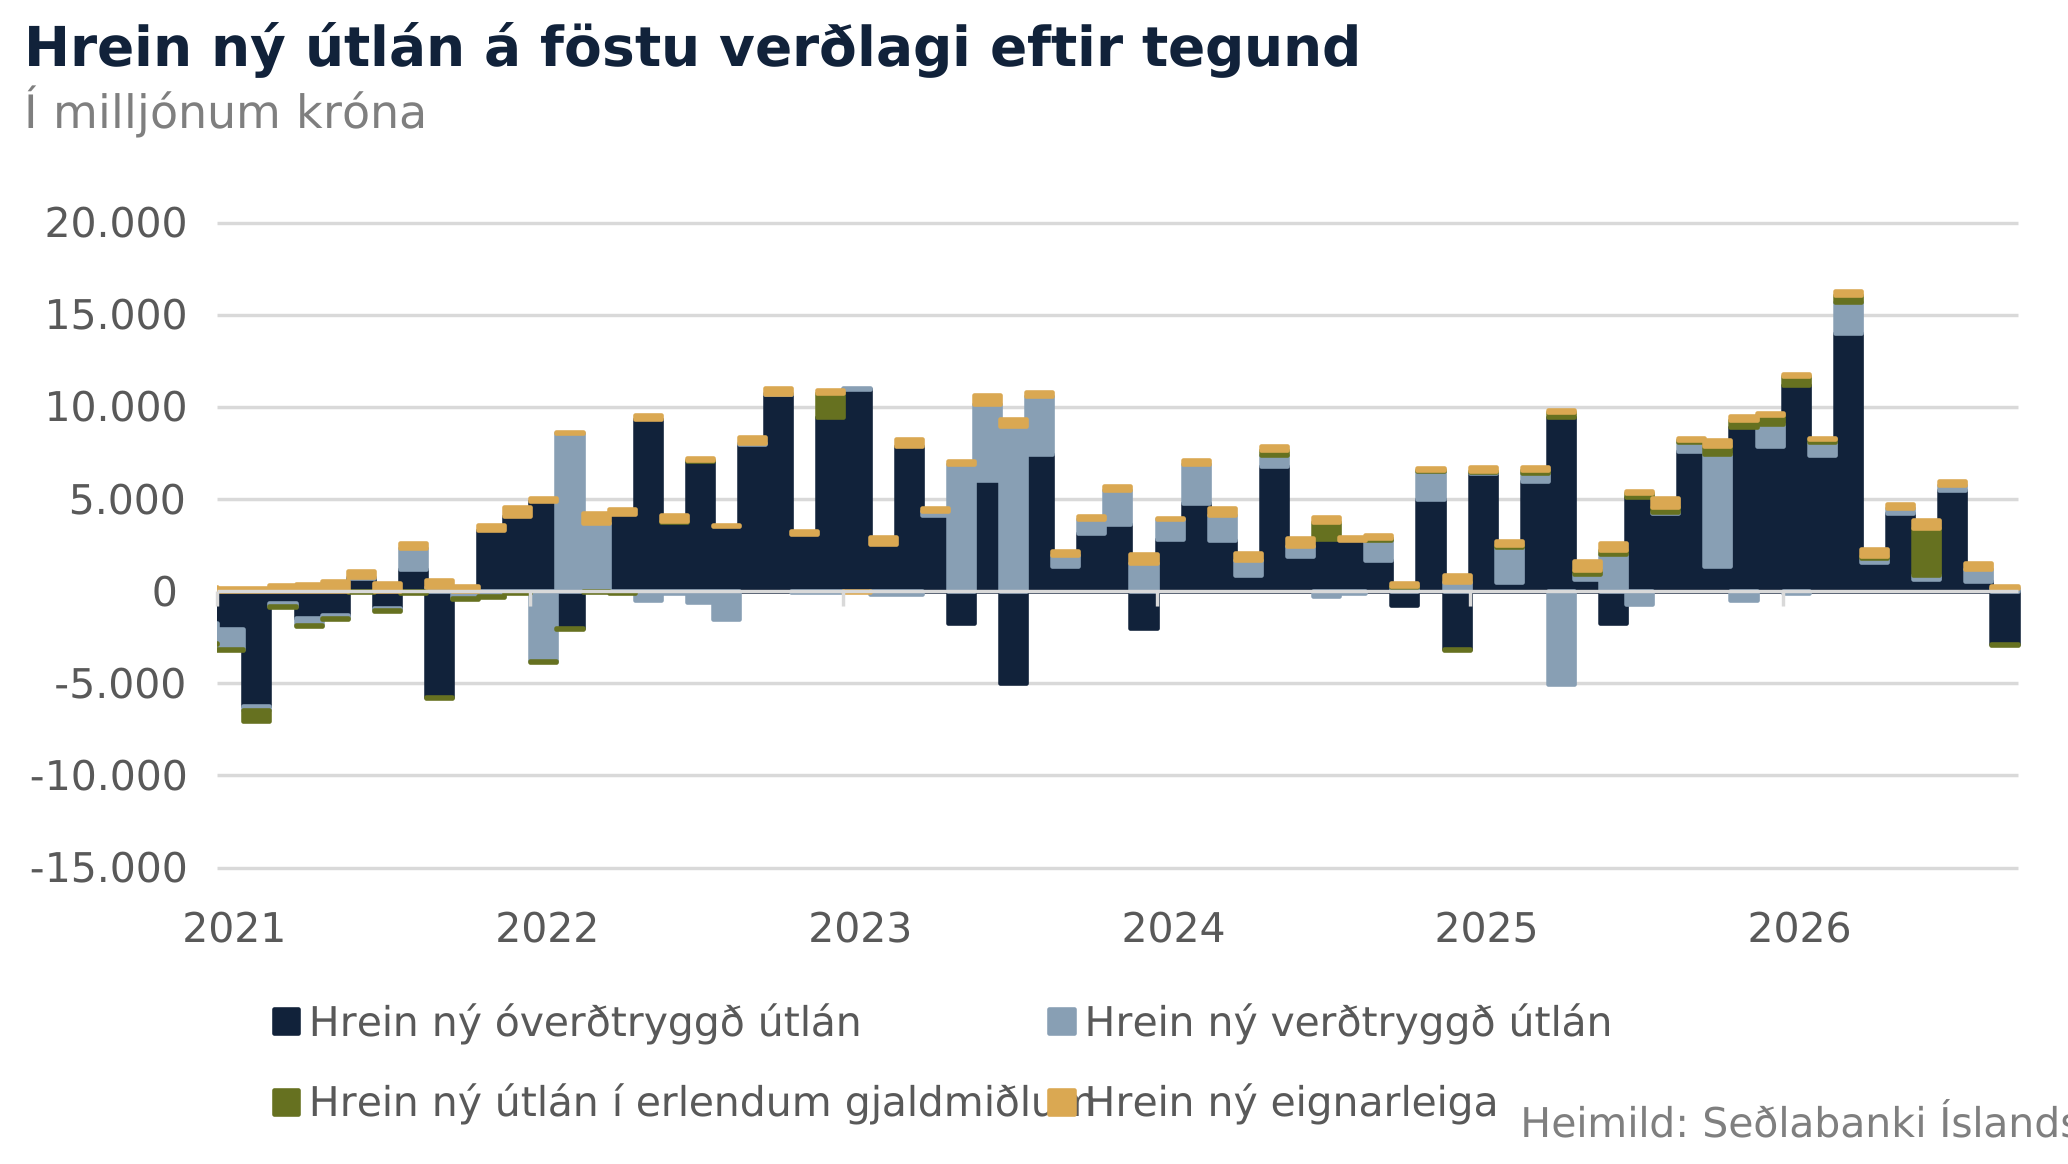
Hrein ný útlán banka til byggingarstarfsemi og mannvirkjagerðar hafa minnkað frá því á fyrsta ársfjórðungi. Á föstu verðlagi námu þau samtals 36,4 milljörðum króna. fyrstu þrjá mánuði ársins, samanborið við 10,9 milljarða króna á öðrum ársfjórðungi og 4,9 milljarða króna á þeim þriðja. Útlánin voru sérstaklega mikil í mars, þegar þau námu 16,3 milljörðum króna, en hafa verið töluvert minni í hverjum mánuði síðan.
Í september voru hrein ný útlán neikvæð um 2,6 milljarða króna, í fyrsta sinn frá desember 2024. Uppgreiðslur voru því meiri en ný útlán í mánuðinum. Það má einkum rekja til óverðtryggðra útlána, sem voru neikvæð um 2,8 milljarða króna, á meðan hrein ný verðtryggð útlán og eignarleiga voru jákvæð.
Þrátt fyrir að dregið hafi úr hreinum nýjum útlánum eftir fyrsta ársfjórðung voru þau meiri fyrstu níu mánuði ársins en á sama tímabili í fyrra. Samtals námu þau 52,1 milljarði króna á föstu verðlagi, samanborið við 41,7 milljarða króna árið áður, sem jafngildir um 25% aukningu. Mikil útlán í upphafi árs vega því þungt í samanburðinum á milli ára.
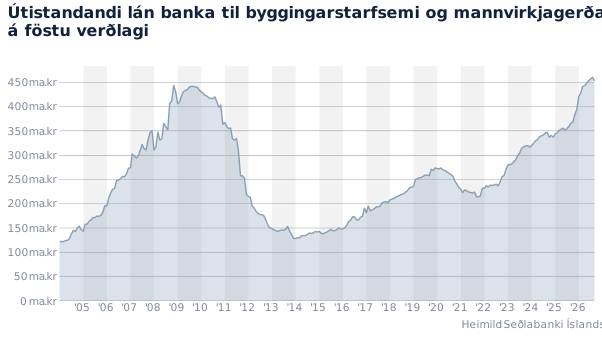
Útistandandi lán banka til byggingarstarfsemi og mannvirkjagerðar námu 453,3 milljörðum króna á föstu verðlagi í lok september, samanborið við 365,6 milljarða króna á sama tíma í fyrra. Þau jukust því um 87,7 milljarða króna, eða 24%, á tólf mánuðum. Frá síðustu áramótum hefur virði útistandandi lána hækkað um 15% á föstu verðlagi, en aukningin var sérstaklega mikil á fyrsta ársfjórðungi.
Í september lækkaði virði útistandandi lána hins vegar um 7,1 milljarð króna á föstu verðlagi, eða 1,5%, frá ágústmánuði. Það var í fyrsta sinn frá júní 2025 sem virði útistandandi lána til byggingarstarfsemi lækkaði á milli mánaða. Lækkunin kemur í kjölfar þess að dregið hefur úr hreinum nýjum útlánum frá upphafi árs og þau voru neikvæð í september.

